Investir dans les parkings : le rendement brut ne suffit pas pour choisir
Investir dans les parkings peut procurer des revenus complémentaires avec un budget inférieur à celui d’un logement et une gestion généralement plus légère. Mais une place bon marché n’est pas forcément une bonne affaire : la demande du quartier, les charges, les frais d’acquisition et la fiscalité déterminent le gain réel. Avant d’acheter, il faut vérifier qu’elle se louera facilement, puis calculer ce qu’il restera réellement des loyers.
Partir de la demande locale, pas du prix affiché
Le bon emplacement se juge à l’échelle de quelques rues. Un quartier ancien dépourvu de garages, une gare ou un pôle d’emploi peuvent soutenir la demande. À l’inverse, un parking public peu coûteux ou une offre abondante dans les résidences voisines peuvent limiter le loyer. Une ville attractive ne garantit pas une place rentable.
Simuler la rentabilité d’un parking
Renseignez les montants annuels et les éléments du financement pour obtenir une estimation actualisée automatiquement.
Investissement et revenus
Charges et fiscalité annuelles
Financement (facultatif)
Indiquez une durée supérieure à zéro pour calculer les mensualités.
Résultats estimés
Cette simulation est une estimation fondée sur les données saisies. La fiscalité réelle dépend notamment du régime choisi et de votre situation personnelle.
Comparez les annonces de location réellement comparables : même secteur, accès similaire, emplacement couvert ou fermé. Observez leur durée de publication et visitez le quartier en journée puis en soirée. Un secteur saturé la nuit vise plutôt les résidents ; une tension pendant les horaires de bureau correspond à un autre usage.
Les prix donnent seulement un premier repère : un achat inférieur à 10 000 € reste possible en province, tandis que le ticket d’entrée se situe souvent entre 10 000 € et 15 000 € dans les villes moyennes. À Paris, certains emplacements approchent 50 000 €. Ces écarts imposent de comparer le prix au loyer local plutôt que de rechercher la ville la moins chère.
Consultez aussi les projets urbains. La suppression de places en voirie peut soutenir la location privée, mais une baisse de la motorisation peut produire l’effet inverse. Les ZFE ne constituent donc pas, à elles seules, un argument d’achat : leurs règles et leurs conséquences doivent être appréciées localement.
Choisir un emplacement utilisable, pas seulement une surface
| Type de bien | Intérêt locatif | Point de vigilance |
|---|---|---|
| Place extérieure | Usage simple, équipements limités | Exposition aux intempéries et sécurité |
| Place couverte | Protection du véhicule | Charges, hauteur et circulation |
| Box ou garage fermé | Fermeture individuelle recherchée | Humidité, porte et usages autorisés |
| Parking moto | Niche adaptée aux secteurs denses | Ancrage antivol et autorisation de subdivision |
| Place avec recharge | Service utile aux véhicules électriques | Installation, abonnement et facturation électrique |
Des dimensions courantes d’environ 2,30 m sur 5 m ne suffisent pas à garantir le confort. Mesurez la largeur utile entre les obstacles, la longueur et la hauteur libre. Testez la rampe, les virages et l’ouverture des portières avec un véhicule représentatif de votre clientèle. Un pilier mal placé peut rendre une place théoriquement correcte difficile à louer.
Vérifiez l’éclairage, la fermeture des accès, le fonctionnement du badge, l’humidité et les traces d’infiltration. Les sous-sols profonds ou un monte-voitures peuvent compliquer l’usage et générer des dépenses de maintenance. Pour une borne de recharge, faites chiffrer le raccordement et clarifiez les démarches en copropriété : le droit à la prise ne signifie pas installation gratuite ou immédiate.
Pensez à la place comme à une capsule de trajet : le locataire achète aussi une arrivée prévisible. Chronométrez le parcours entre l’entrée du parking, la manœuvre, la sortie piétonne et sa destination. Une place moins proche à vol d’oiseau peut être préférable si elle évite une rampe étroite, plusieurs portes ou un long détour souterrain. Ce temps invisible aide à départager deux biens similaires.
Calculer le rendement sur le coût total de l’opération
Les rendements bruts souvent annoncés sont de 4-5 % à Paris et de 5-8 % dans le reste de la France. Ce sont des repères, pas des promesses. Pour comparer deux biens, utilisez toujours le même dénominateur : prix d’achat, frais d’acquisition, honoraires éventuels et travaux initiaux.
Sur une petite transaction, les frais fixes pèsent lourd : les frais d’acquisition peuvent représenter environ 20 % pour une place seule à moins de 20 000 €. Demandez un décompte au notaire plutôt que d’appliquer automatiquement le pourcentage habituel d’un logement.
- Rendement brut : loyers annuels théoriques divisés par le coût total, multipliés par 100.
- Rendement net : loyers encaissés moins charges supportées par le propriétaire, taxe foncière, assurance, entretien et gestion, divisés par le coût total.
- Rendement net après impôt : même calcul après déduction de la fiscalité applicable aux revenus.
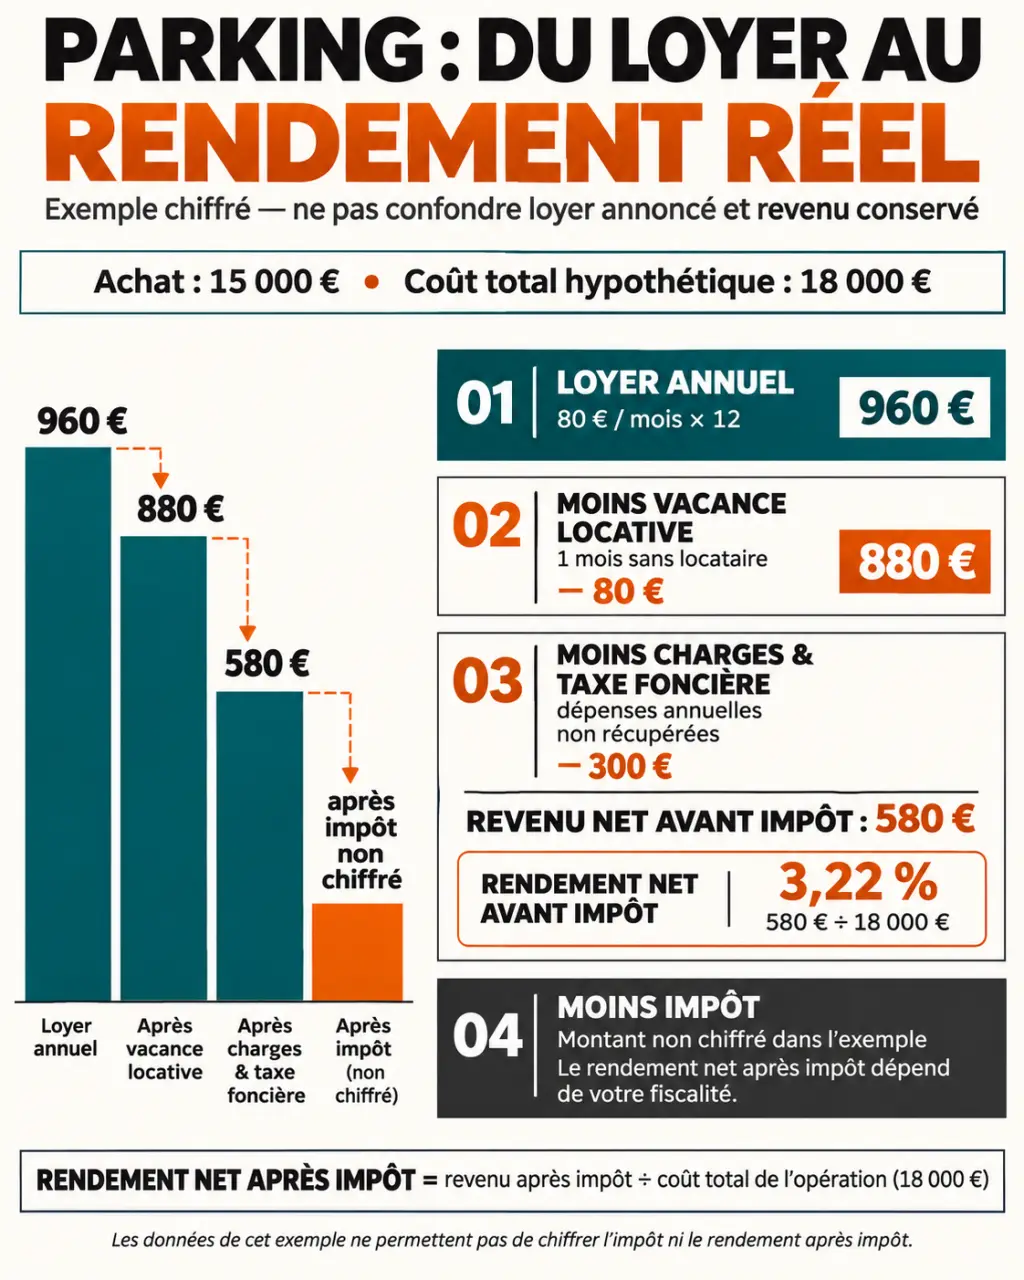
Exemple illustratif : une place achetée 15 000 € et louée 80 € par mois affiche 6,4 % brut sur son prix seul. Avec un coût total hypothétique de 18 000 €, le brut tombe à 5,33 %. Si vous retenez un mois sans locataire et 300 € de dépenses annuelles non récupérées, le revenu net avant impôt atteint 580 €, soit 3,22 % du coût total.
Les charges peuvent être annoncées à 10-15 € par mois dans certains cas, mais atteindre 50-60 € ailleurs. Cette différence peut absorber une grande partie du loyer. Demandez les comptes réels, la taxe foncière et les dépenses prévisibles, puis testez un scénario avec davantage de vacance et une réparation imprévue.
Sécuriser l’achat et le financement avant de s’engager
Avant le compromis, examinez le règlement de copropriété, l’état descriptif de division, les tantièmes et les servitudes. Assurez-vous d’acheter le droit attendu : un lot privatif n’équivaut pas à un simple droit de jouissance. Contrôlez également les restrictions de location à une personne extérieure à l’immeuble ou d’utilisation comme stockage.
Lisez les procès-verbaux d’assemblée générale, les travaux votés et les appels de fonds prévus. Réfection de l’étanchéité, ventilation, portail et monte-voitures peuvent changer l’équilibre financier. Faites préciser dans l’avant-contrat la répartition des dépenses entre vendeur et acquéreur. Pour un parking acheté seul, ne présumez pas que les protections propres à l’achat d’un logement s’appliquent toutes.
Un crédit immobilier ou un prêt personnel peut être envisagé selon le montant et les conditions bancaires. Comparez le taux, l’assurance, les garanties et les frais de dossier. Un rendement positif ne signifie pas une trésorerie positive : soustrayez les mensualités complètes des loyers nets pour connaître votre effort d’épargne.
Anticipez enfin la revente. Une place atypique, inaccessible aux véhicules courants ou grevée de fortes charges peut trouver moins d’acheteurs. Un petit ticket d’entrée n’efface ni le risque de perte ni les délais de cession.
Organiser la location et anticiper les impôts
Pour un parking loué indépendamment d’un logement, le contrat relève généralement du Code civil. Le bail écrit doit préciser l’emplacement, l’usage autorisé, le loyer, les charges, la durée, le préavis, le dépôt de garantie et les modalités de résiliation. Une indexation doit être prévue par une clause adaptée. Lorsque le parking est accessoire à un bail d’habitation, les règles peuvent être différentes.
Fixez le loyer à partir des biens comparables et définissez les dépenses récupérables au contrat, sans supposer que toute charge peut être transférée. Consignez la remise des badges, leur coût de remplacement et l’état du bien. Vérifiez les assurances et responsabilités ; en cas d’impayé, suivez la procédure applicable plutôt que de bloquer vous-même l’accès.
Pour une location nue sans services particuliers, les loyers relèvent généralement des revenus fonciers. Sous conditions, le micro-foncier s’applique jusqu’à 15 000 € de revenus fonciers bruts annuels et prévoit un abattement de 30 %. Le régime réel permet de déduire certaines charges effectivement supportées, notamment les intérêts d’emprunt, selon les règles applicables.
La location d’emplacements de stationnement est en principe soumise à la TVA, avec des exceptions et une éventuelle franchise à examiner. La taxe foncière reste due par le propriétaire. Vérifiez aussi, selon votre patrimoine et votre montage, l’IFI, la fiscalité d’une SCI et la plus-value à la revente. Décidez sur le revenu après charges et impôts, jamais sur le seul loyer annoncé.