Calculer le dividende : du bénéfice distribuable au montant net encaissé
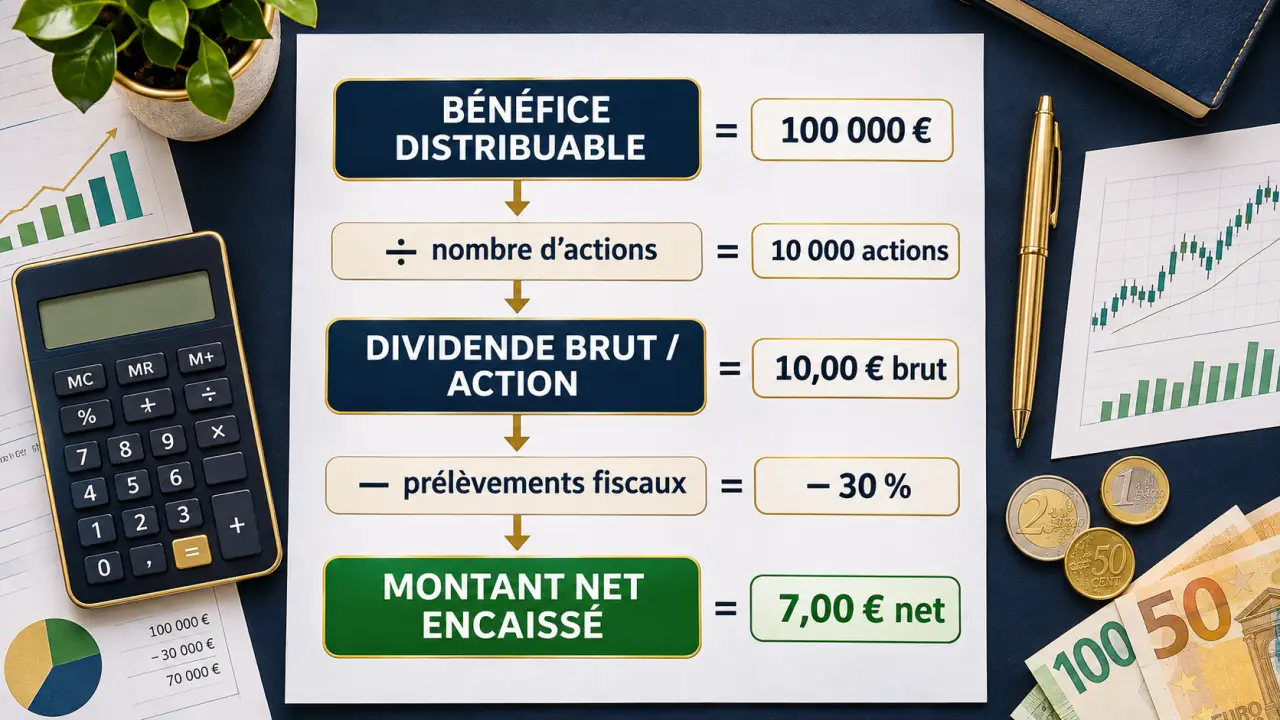
Pour calculer le dividende, partez du bon montant : le bénéfice distribuable si vous préparez une distribution, ou le dividende par action si vous estimez un revenu boursier. Le montant net dépend ensuite des prélèvements applicables au bénéficiaire. Ces calculs se complètent, mais ne répondent pas à la même question.
Voici les formules à utiliser, un exemple chiffré et les contrôles à effectuer avant de considérer une somme comme réellement disponible.
Choisir le calcul correspondant à votre situation
Un dirigeant cherche d’abord à savoir combien sa société peut distribuer. Un associé veut connaître sa quote-part et le montant qu’il recevra après prélèvements. Un investisseur souhaite plutôt estimer le revenu de ses actions ou comparer leur rendement. Dans tous les cas, un bénéfice comptable n’est pas automatiquement un dividende : une distribution doit être possible, puis décidée.
| Votre objectif | Calcul à effectuer | Données nécessaires |
|---|---|---|
| Déterminer une enveloppe distribuable | Résultat corrigé des pertes, reports et dotations obligatoires | Comptes annuels, réserves, capital et capitaux propres |
| Connaître votre dividende brut | Distribution votée × droits dans la distribution | Montant décidé et droits attachés aux titres |
| Estimer le montant net | Dividende brut − prélèvements applicables | Statut du bénéficiaire et régime fiscal |
| Évaluer un revenu boursier | Nombre d’actions × dividende par action | Titres éligibles et dividende annoncé ou voté |
La répartition suit les droits attachés aux parts ou actions : ne supposez pas systématiquement qu’elle correspond au seul pourcentage de capital détenu. Des catégories de titres peuvent prévoir des droits différents.
Déterminer ce que la société peut réellement distribuer
Partir du résultat après impôt et ajuster les réserves
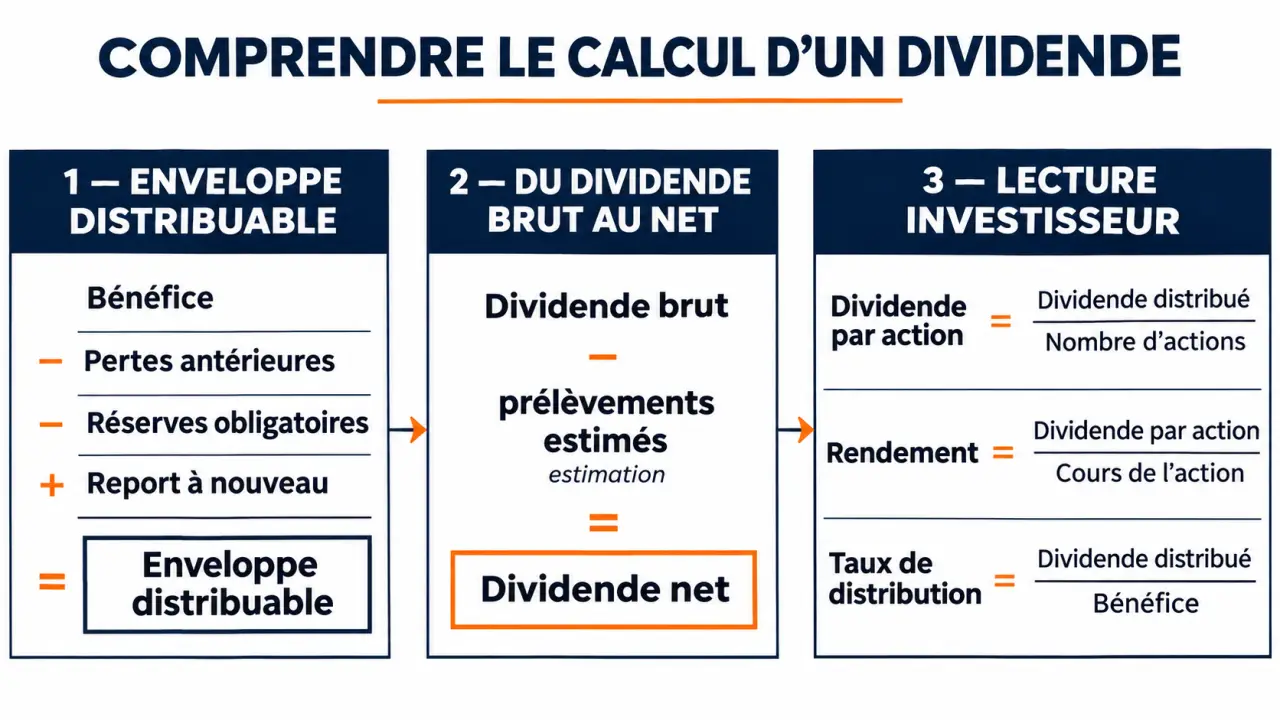
Le calcul part du résultat de l’exercice après impôt sur les sociétés. Il faut retrancher les pertes antérieures et les sommes à affecter aux réserves obligatoires, puis ajouter le report à nouveau bénéficiaire. Une distribution peut aussi être prélevée sur des réserves disponibles, à identifier distinctement dans la décision.
Bénéfice distribuable = bénéfice de l’exercice − pertes antérieures − dotations obligatoires + report à nouveau bénéficiaire.
Pour les sociétés concernées, la dotation à la réserve légale représente au moins 5 % du bénéfice diminué des pertes antérieures, jusqu’à ce que cette réserve atteigne 10 % du capital social. La dotation est limitée au montant nécessaire pour atteindre ce plafond. Des réserves statutaires peuvent également réduire la somme distribuable.
Exemple : distinguer plafond comptable et décision de distribution
Prenons une société présentant un bénéfice après impôt de 40 000 €, des pertes antérieures de 5 000 € et un report bénéficiaire de 3 000 €. Son capital est de 50 000 € et sa réserve légale atteint déjà 4 000 €.
- Base de dotation : 40 000 − 5 000 = 35 000 €.
- Dotation théorique : 35 000 × 5 % = 1 750 €.
- Plafond de réserve légale : 50 000 × 10 % = 5 000 €.
- Dotation nécessaire : 5 000 − 4 000 = 1 000 €.
- Bénéfice distribuable : 40 000 − 5 000 − 1 000 + 3 000 = 37 000 €.
Ce montant suppose l’absence d’autres dotations obligatoires. La distribution ne doit pas ramener les capitaux propres sous le capital augmenté des réserves non distribuables. Il faut aussi vérifier la trésorerie : disposer d’un bénéfice distribuable ne signifie pas disposer immédiatement des liquidités correspondantes.
Les associés peuvent ainsi décider de distribuer seulement 20 000 €. Un associé disposant de 25 % des droits à cette distribution recevra alors 5 000 € brut.
Passer du dividende brut au net sans confondre acompte et impôt définitif
Dividende net versé = dividende brut − prélèvements effectués au paiement. Ce net encaissé peut différer du net définitif après déclaration et régularisation de l’impôt. La distinction compte notamment lorsque le bénéficiaire choisit l’imposition au barème.
Comparer le PFU et le barème sur une même base
L’Urssaf présente un PFU de 30 %, comprenant une composante d’impôt sur le revenu de 12,8 %. Avec cette hypothèse, les 5 000 € brut de l’exemple donnent 1 500 € de prélèvements et 3 500 € net. Ce calcul est une illustration : vérifiez le taux applicable à la date du versement.
Le Coin des Entrepreneurs mentionne également un précompte total de 31,4 %, dont 18,6 % de prélèvements sociaux. Ces indications ne doivent pas être mélangées avec le calcul précédent : sur 5 000 €, un taux total de 31,4 % donnerait 3 430 € net. Vérifiez donc les règles applicables dans le simulateur officiel avant de retenir un montant.
L’option pour le barème dépend de la situation globale du foyer, des éventuels abattements applicables et des autres revenus concernés par l’option. Comparer uniquement votre tranche marginale au taux global du PFU serait trompeur : les prélèvements sociaux doivent aussi être pris en compte.
Identifier les situations qui changent le calcul
Une dispense d’acompte n’est pas une exonération définitive. Le Coin des Entrepreneurs cite des seuils de revenu fiscal de référence de 50 000 € pour une personne seule et 75 000 € pour un couple, avec une demande avant le 30 novembre précédant le paiement. Conditions et calendrier doivent être contrôlés avant toute démarche.
Certains dirigeants non salariés peuvent relever de cotisations sociales particulières sur une partie de leurs dividendes. Une société bénéficiaire relève d’un autre cadre : le régime mère-fille peut notamment prévoir une exonération de 95 %, sous conditions. Le calcul destiné à un particulier ne lui est donc pas transposable.
Calculer le revenu des actions et vérifier le prochain versement
Pour des actions ayant les mêmes droits, dividende par action = montant total distribué ÷ nombre d’actions ayant droit au dividende. Si vous détenez 120 actions donnant chacune droit à 2 €, votre revenu brut est de 240 €.
Deux indicateurs permettent ensuite d’interpréter ce revenu :
- Rendement du dividende = dividende annuel par action ÷ cours de l’action × 100. Un dividende de 2 € pour un cours de 40 € correspond à 5 %.
- Taux de distribution = dividendes distribués ÷ bénéfice net correspondant × 100. Une distribution de 20 000 € sur un bénéfice de 40 000 € représente 50 %.
Attention à la spirale du rendement apparent : lorsque le cours baisse, le rendement calculé sur le dernier dividende augmente mécaniquement. Si cette baisse traduit des difficultés, le prochain versement peut pourtant diminuer. Pour éviter ce piège, inscrivez dans deux colonnes séparées le dividende déjà payé et le dividende futur envisagé : vous distinguerez un revenu constaté d’une hypothèse.
Vérifiez enfin les 3 dates du calendrier : le détachement, à partir duquel l’action se négocie sans droit au prochain dividende ; l’enregistrement, qui identifie les bénéficiaires ; et le paiement effectif. Un achat à la date de détachement ne donne normalement pas droit au versement concerné.
Utiliser un simulateur avec les bonnes hypothèses
Le simulateur de dividendes de l’Urssaf, également présenté par Service-Public, permet d’estimer le net et de comparer les régimes fiscaux. Son parcours général concerne les distributions de sociétés françaises à l’IS à des personnes physiques ; certains dirigeants non salariés nécessitent un outil adapté.
Préparez le montant brut, votre statut, votre résidence fiscale et les informations du foyer demandées. Contrôlez les hypothèses affichées, notamment les taux, puis conservez le détail du calcul. Une simulation fiscale ne valide ni la capacité juridique de distribuer ni la trésorerie disponible. Pour une distribution effective, faites confirmer ces deux points et les prélèvements par le professionnel chargé des comptes.