Calendrier des dividendes : les dates à vérifier pour ne pas acheter trop tard
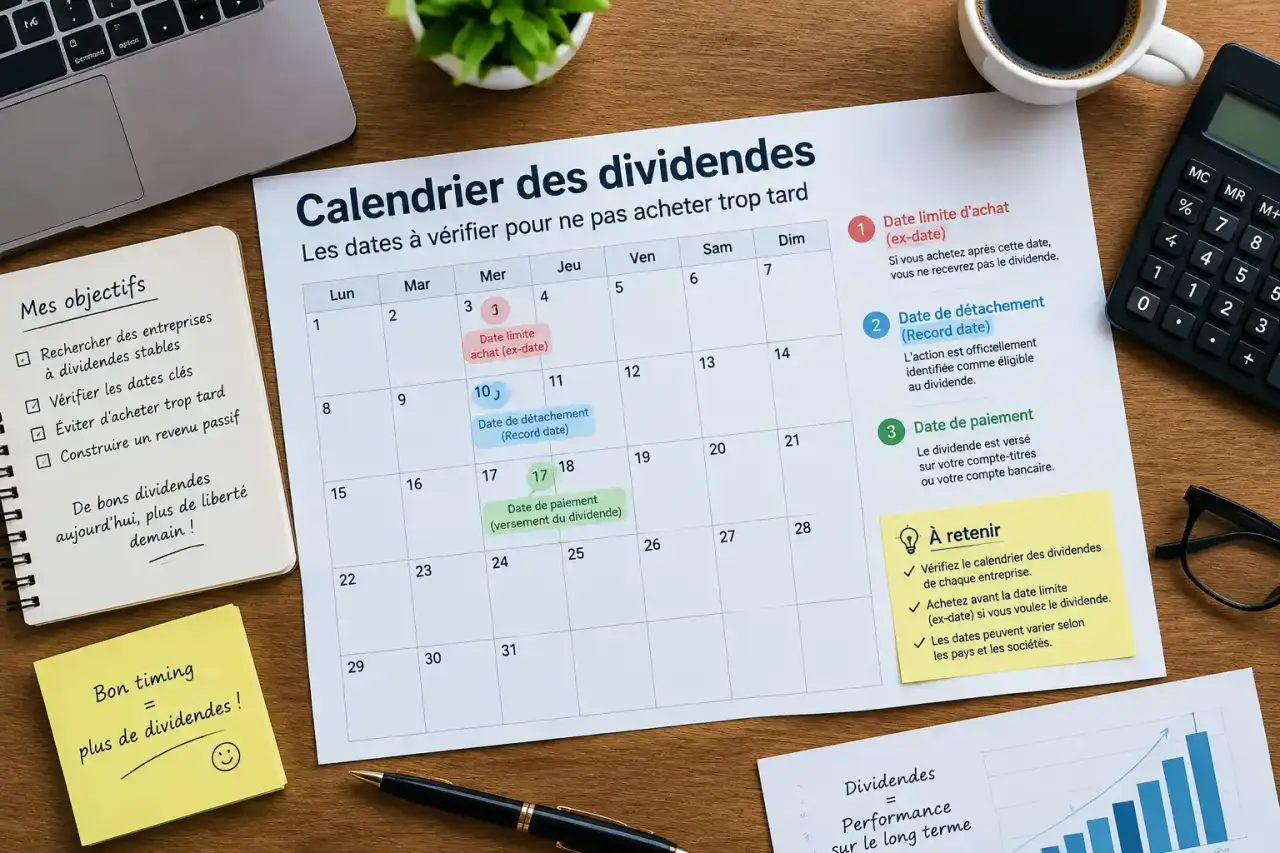
Pour toucher un dividende, la date décisive est celle du détachement, pas celle du versement sur votre compte. Un calendrier des dividendes permet de repérer ces deux échéances, le montant distribué et les sociétés concernées. Encore faut-il distinguer une prévision d’une distribution confirmée et ne pas confondre rendement affiché et revenu réellement encaissé.
Repérer les bonnes informations dans le calendrier
Commencez par rechercher la société dans le calendrier de votre courtier ou d’un portail boursier, puis vérifiez l’annonce sur son site investisseurs. Les calendriers de Boursorama et d’ABC Bourse constituent notamment des points d’entrée pour consulter les détachements. Pour une décision d’investissement, le communiqué de l’entreprise reste la référence en cas de divergence.
Aucune liste de dates confirmées par société n’est présentée ici : une échéance ancienne ou estimée ne doit pas être prise pour un prochain versement certain. Voici les informations à contrôler pour chaque ligne consultée.
| Information | Ce qu’elle indique | Vérification utile |
|---|---|---|
| Société et identification du titre | L’action concernée par la distribution | Contrôler le code ISIN et la place de cotation |
| Montant brut par action | Le coupon avant fiscalité | Distinguer acompte, solde et dividende exceptionnel |
| Date de détachement | Le début de la cotation sans droit au coupon concerné | Vérifier que la date est confirmée |
| Date de paiement | La mise en paiement annoncée | Surveiller ensuite le crédit chez le courtier |
| Statut de l’annonce | Une proposition, une estimation ou une décision validée | Lire le communiqué et, si nécessaire, la résolution d’assemblée |
Un filtre CAC 40 facilite la consultation des grandes capitalisations françaises. Un filtre SRD correspond à un autre périmètre : il ne garantit ni la distribution d’un dividende ni son niveau. Pour suivre vos revenus, filtrez surtout par société détenue et par mois de paiement.
Détenir l’action avant le détachement, sans confondre les échéances
L’annonce ne suffit pas à garantir le versement
Le dividende représente une distribution aux actionnaires décidée selon la situation et la politique de l’entreprise. Le dividende annuel est généralement soumis à l’approbation de l’assemblée générale. Un montant proposé lors des résultats n’a donc pas le même statut qu’un montant approuvé. Les acomptes relèvent de décisions spécifiques et doivent être identifiés séparément.
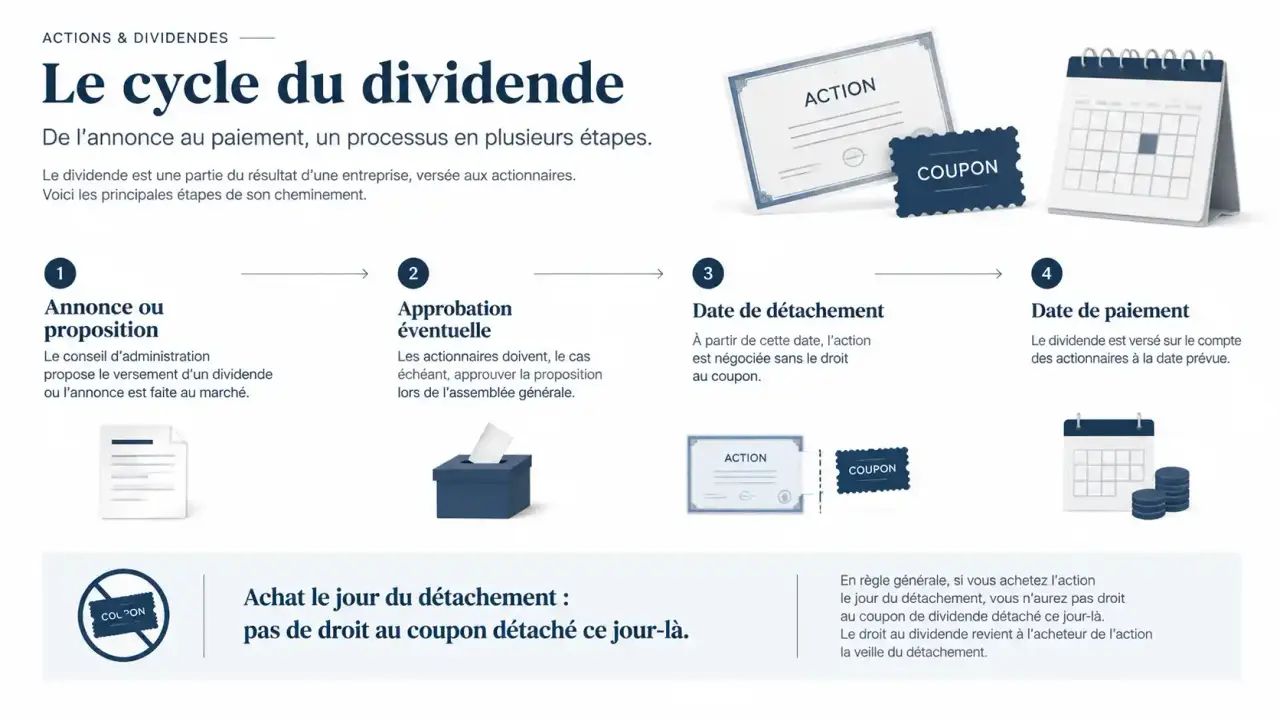
La date ex-dividende détermine le droit au coupon
Un achat réalisé le jour du détachement ne donne normalement pas droit au dividende détaché ce jour-là. Il faut avoir acquis le titre avant cette date, selon les règles du marché concerné. Attendre la veille du paiement peut donc conduire à acheter trop tard. Pour une action étrangère ou une opération particulière, vérifiez aussi les modalités auprès de votre intermédiaire.
Le paiement intervient ensuite, souvent dans un délai de 2 à 5 jours ouvrés après le détachement sur certaines distributions françaises, mais ce n’est pas une règle universelle. La date annoncée par la société et le traitement du courtier déterminent le moment où les espèces deviennent visibles.
Le dividende n’est pas un gain gratuit
Au détachement, le cours de référence est mécaniquement ajusté à la baisse du montant brut distribué, toutes choses égales par ailleurs. Les mouvements de marché peuvent masquer cet ajustement. Acheter juste avant pour revendre juste après ne crée donc pas automatiquement un bénéfice : la fiscalité, les frais et la variation du cours interviennent aussi.
Organiser les versements sur l’année sans compter deux fois les acomptes
En France, beaucoup de distributions annuelles se concentrent au printemps, notamment en avril, mai et juin, après les assemblées générales. D’autres paiements interviennent en novembre ou décembre. Un exercice comptable décalé peut déplacer ce rythme, tandis qu’une distribution trimestrielle répartit davantage les encaissements.
La fréquence doit être vérifiée société par société. TotalEnergies, Sanofi, Air Liquide, Orange ou BNP Paribas peuvent figurer dans votre sélection de suivi, mais leurs modalités ne doivent pas être supposées identiques. Consultez leur politique de distribution et leurs annonces, plutôt que de recopier automatiquement les dates de l’année précédente.
Attention au double comptage : lorsqu’un dividende annuel comprend des acomptes et un solde, le montant annuel annoncé peut déjà inclure les acomptes. Additionner ce total à chaque paiement intermédiaire surestime le revenu attendu.
Imaginez votre échéancier comme une palette : attribuez une couleur aux revenus confirmés, une autre aux montants proposés et une troisième aux estimations historiques. Vous verrez immédiatement si un mois apparemment bien financé repose sur des paiements certains ou sur des hypothèses. Cette lecture par degré de certitude est plus utile qu’un simple total annuel pour prévoir un retrait ou un réinvestissement.
Conservez un historique sur une année glissante et programmez un rappel 5 à 7 jours avant chaque ex-date. Ce rappel sert à vérifier l’information, pas à déclencher systématiquement un achat.
Lire un palmarès sans se laisser piéger par le rendement
Les sociétés qui versent « le plus » ne sont pas nécessairement les mêmes selon le classement retenu : montant total distribué, coupon par action ou rendement rapporté au cours. Pour comparer deux placements, le rendement est utile, mais il ne suffit pas à mesurer leur qualité.
Le calcul est simple : dividende annuel brut par action ÷ cours de l’action × 100. À titre d’exemple, un coupon annuel de 1,50 € pour une action cotant 30 € correspond à un rendement brut de 5 %. Vérifiez que le calcul utilise bien une année entière et non un seul acompte.
- Rendement élevé : il peut résulter d’une forte baisse du cours et signaler un risque.
- Distribution exceptionnelle : elle peut gonfler temporairement le classement sans être reconduite.
- Régularité : examinez l’historique, mais aussi la capacité actuelle à financer les distributions.
- Performance totale : associez dividendes reçus et évolution du capital investi.
Une stratégie de rendement recherche des encaissements ; une stratégie de croissance peut privilégier des entreprises qui réinvestissent leurs bénéfices. Le calendrier aide à organiser les flux, pas à départager seul ces approches.
Passer du montant brut au revenu disponible
Le montant du calendrier est généralement brut. Le revenu net dépend de votre résidence fiscale, de l’enveloppe utilisée et du pays de la société. Pour un résident fiscal français détenant des actions sur un compte-titres ordinaire, le prélèvement forfaitaire unique associe impôt sur le revenu et prélèvements sociaux : vérifiez les taux applicables à l’année d’encaissement.
L’option pour le barème progressif peut permettre, pour les dividendes éligibles, un abattement de 40 % pour le calcul de l’impôt sur le revenu, mais pas des prélèvements sociaux. Cette option est globale pour les revenus concernés : elle doit être évaluée à l’échelle du foyer fiscal.
Dans un PEA, les dividendes éligibles restent dans le plan et peuvent être réinvestis. L’avantage fiscal dépend notamment de l’ancienneté du plan et des conditions de retrait. Des retenues étrangères peuvent néanmoins subsister. Pour votre suivi, séparez donc trois colonnes : brut annoncé, net crédité et montant effectivement disponible hors de l’enveloppe.