Épargne et retraite : choisir le PER sans sacrifier son argent disponible
Préparer un complément de revenus pour la retraite suppose de choisir où épargner, mais aussi de savoir quand cet argent sera accessible. Le plan d’épargne retraite (PER) répond à un objectif de long terme. L’assurance vie et l’épargne salariale peuvent le compléter, selon votre fiscalité, les dispositifs de votre employeur et vos besoins avant le départ.
Partir du revenu à compléter, plutôt que du produit à souscrire
La retraite de base et la retraite complémentaire obligatoire constituent le socle de vos pensions. Elles reposent sur les droits acquis pendant votre carrière. L’épargne retraite relève, elle, de la retraite supplémentaire par capitalisation : vous accumulez une épargne investie, destinée à financer un complément futur. Elle ne remplace donc pas les régimes obligatoires.
Testez vos connaissances sur l’épargne et la retraite
Répondez aux 6 questions, puis validez vos réponses pour découvrir votre score et les explications.
Commencez par consulter votre estimation de pension, puis rapprochez-la de vos dépenses prévisibles : logement, alimentation, santé, loisirs et soutien éventuel aux proches. Certaines charges professionnelles disparaîtront, mais d’autres subsisteront. L’inflation doit également entrer dans la réflexion : un capital nominalement stable ne conserve pas nécessairement le même pouvoir d’achat.
Le fossé à combler n’est pas toujours celui qui sépare le dernier salaire de la première pension. Il peut se situer entre l’arrêt du travail et le remboursement final d’un crédit, ou entre deux dates de liquidation des pensions du couple. Distinguez ce besoin temporaire du complément nécessaire toute la vie : une réserve disponible peut financer cette période de transition, tandis qu’une rente répond davantage à une dépense récurrente durable.
Gardez une épargne de précaution accessible avant d’immobiliser des sommes sur un PER. Le bon effort mensuel est celui que vous pourrez maintenir sans devoir emprunter au premier imprévu.
Comparer les dispositifs selon leur disponibilité et leur financement
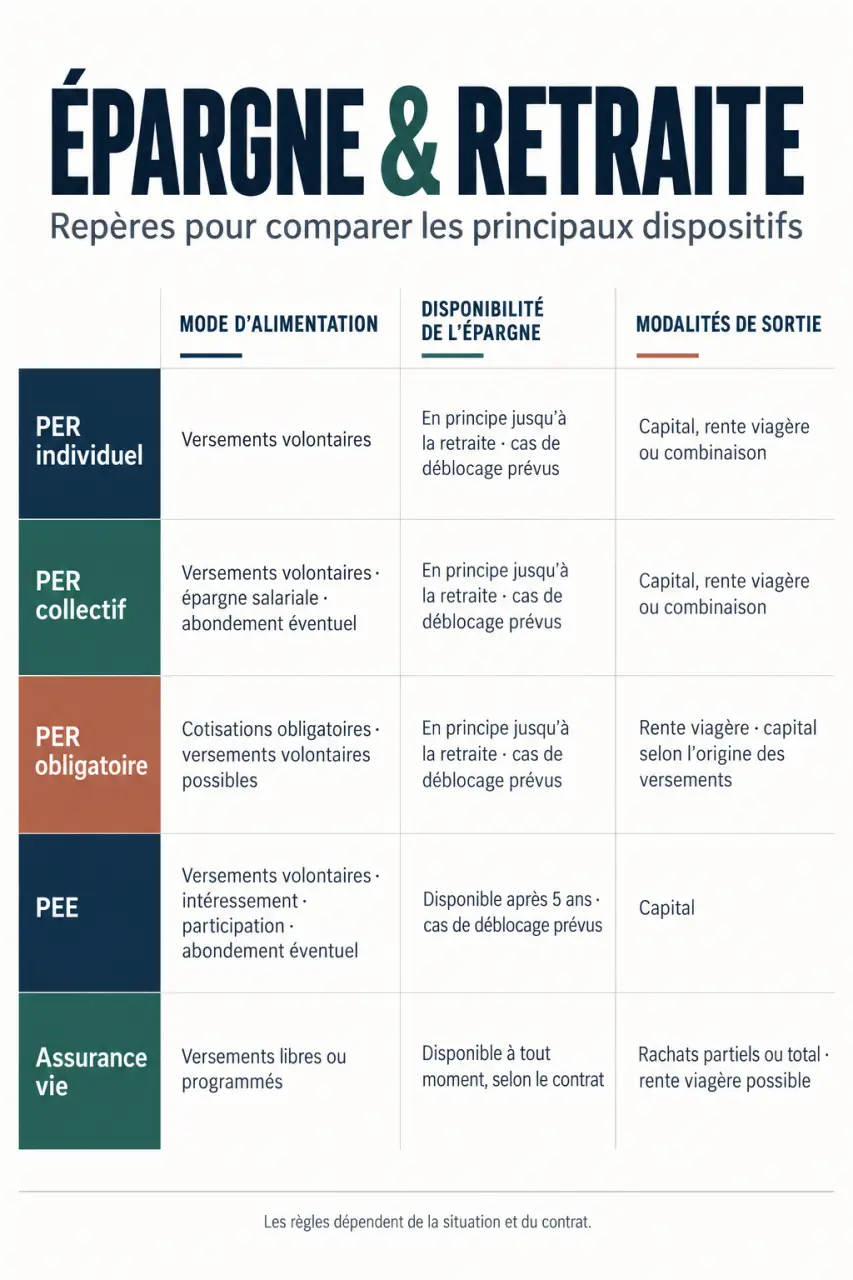
Disponible depuis le 1er octobre 2019, à la suite de la loi Pacte du 22 mai 2019, le PER existe sous trois formes. Leur différence tient principalement au cadre de souscription et à l’origine des versements.
| Dispositif | Accès et alimentation | Disponibilité principale |
|---|---|---|
| PER individuel | Ouvert individuellement aux majeurs, sans condition de revenus ou de statut professionnel ; versements volontaires et transferts. | Retraite, sauf déblocages anticipés prévus par la loi. |
| PER d’entreprise collectif | Proposé aux salariés ; participation, intéressement, abondement et versements volontaires notamment. | Retraite, sauf exceptions légales. |
| PER d’entreprise obligatoire | Concerne tous les salariés ou certaines catégories ; reçoit notamment des cotisations obligatoires. | Retraite ; sortie généralement en rente pour les droits obligatoires. |
| PEE | Épargne salariale alimentée notamment par les primes, les versements personnels et l’abondement. | Blocage de 5 ans, sauf déblocages anticipés. |
| Assurance vie | Souscription individuelle et versements libres ou programmés. | Rachats possibles sans attendre la retraite, selon les conditions du contrat. |
Un salarié a intérêt à examiner l’abondement de l’employeur avant de choisir un contrat extérieur : cette contribution augmente les sommes investies, dans les limites du dispositif. Un indépendant peut privilégier l’étude du PER individuel ; un fonctionnaire peut également comparer les solutions destinées aux agents publics, notamment Préfon.
Le PER individuel succède au Perp et au contrat Madelin ; le PER collectif au Perco ; le PER obligatoire à l’article 83. Ces anciens contrats ne doivent pas être transférés automatiquement : comparez leurs garanties, frais et modalités de sortie avec ceux du nouveau plan.
Ouvrir et gérer un plan adapté à son horizon
Contrôler le contrat avant le premier versement
Un PER individuel se souscrit auprès d’un établissement financier, d’un assureur ou d’un distributeur habilité. Le PER d’assurance donne notamment accès au fonds en euros, selon l’offre. Le PER bancaire, constitué sous forme de compte-titres, peut notamment permettre l’achat d’actions en direct. Les règles de transmission au décès diffèrent également : vérifiez ce point si la protection des proches est prioritaire.
Demandez le détail des frais de versement, de gestion du plan, des supports, d’arbitrage et de transfert. Comparez une performance nette de frais à risque équivalent, et non deux rendements affichés isolément. Les unités de compte et les actions présentent un risque de perte en capital.
Organiser les versements et suivre les placements
Les versements peuvent être ponctuels ou programmés. Selon le dispositif, le PER reçoit aussi des sommes issues de l’intéressement, de la participation, de l’abondement ou du compte épargne temps. Leur origine reste suivie dans différents compartiments : regrouper l’épargne ne rend pas toutes les sommes identiques fiscalement.
La gestion pilotée à horizon réduit progressivement l’exposition au risque à l’approche de la retraite, sans garantir l’absence de pertes. En gestion libre, vous choisissez les supports et leur répartition. Dans les deux cas, réexaminez régulièrement l’horizon, la diversification et votre capacité à supporter une baisse.
Avant toute ouverture, consultez Mon épargne retraite depuis votre compte retraite pour identifier d’éventuels contrats existants. Contactez ensuite les gestionnaires pour connaître les encours et demander, si utile, un transfert après comparaison des conditions.
Comprendre la déduction fiscale sans oublier la sortie
Les versements volontaires sur un PER peuvent être déduits du revenu imposable dans la limite du plafond applicable. Ce n’est pas une réduction d’impôt égale au versement : l’économie dépend de votre taux marginal d’imposition. Consultez la rubrique « plafond épargne retraite » de votre avis d’impôt et vérifiez les plafonds reportables ainsi que la possibilité de mutualisation pour les couples mariés ou pacsés imposés ensemble.
La déduction constitue un arbitrage entre fiscalité actuelle et future. Elle peut être intéressante lorsque votre imposition pendant la vie active est supérieure à celle attendue à la retraite. À l’inverse, une personne peu imposée doit étudier l’option de non-déduction.
- Versements volontaires déduits, sortie en capital : les versements récupérés sont soumis au barème de l’impôt sur le revenu ; les gains suivent leur régime d’imposition propre.
- Versements volontaires non déduits : le remboursement des versements est exonéré d’impôt sur le revenu ; les gains restent imposables.
- Sortie en rente : le traitement dépend de la déduction initiale et de l’origine des sommes ; impôt et prélèvements sociaux doivent être examinés séparément.
Pour les gains concernés, le prélèvement forfaitaire global mentionné à compter du 1er janvier 2026 est de 31,4 %, comprenant 12,8 % d’impôt sur le revenu et 18,6 % de prélèvements sociaux. Faites confirmer le régime applicable à votre opération, notamment pour l’épargne salariale et les cotisations obligatoires. Une sortie fractionnée peut aussi éviter de concentrer trop de revenu imposable sur une seule année.
Prévoir la récupération de l’argent avant de s’engager
À la retraite, les droits issus des versements volontaires et de l’épargne salariale peuvent généralement être récupérés en capital, en rente ou selon une combinaison des deux. Les droits provenant des cotisations obligatoires obéissent à des règles plus restrictives, avec une sortie en principe en rente.
Le capital permet de financer un projet ou d’organiser des retraits progressifs. La rente viagère apporte un revenu jusqu’au décès, mais réduit la liberté de disposer du capital converti. Examinez les options de réversion, leurs coûts et l’effet de l’inflation. Pendant les cinq années précédant le départ, vous pouvez interroger le gestionnaire sur les possibilités de sortie.
Le PER reste normalement bloqué jusqu’à la retraite. Des déblocages anticipés existent notamment pour :
- l’acquisition de la résidence principale, hors droits issus des cotisations obligatoires ;
- l’invalidité répondant aux conditions légales ;
- le décès du conjoint ou partenaire de Pacs ;
- le surendettement, l’expiration des droits au chômage ou certaines cessations d’activité non salariée.
Les justificatifs et la fiscalité varient selon le motif. Avant de souscrire, demandez donc une simulation écrite associant effort d’épargne, frais, avantage fiscal et modalités de récupération : un placement retraite se juge sur tout son cycle de vie, pas seulement sur l’économie d’impôt initiale.