Pyramide des placements : sécuriser ses projets avant de chercher du rendement
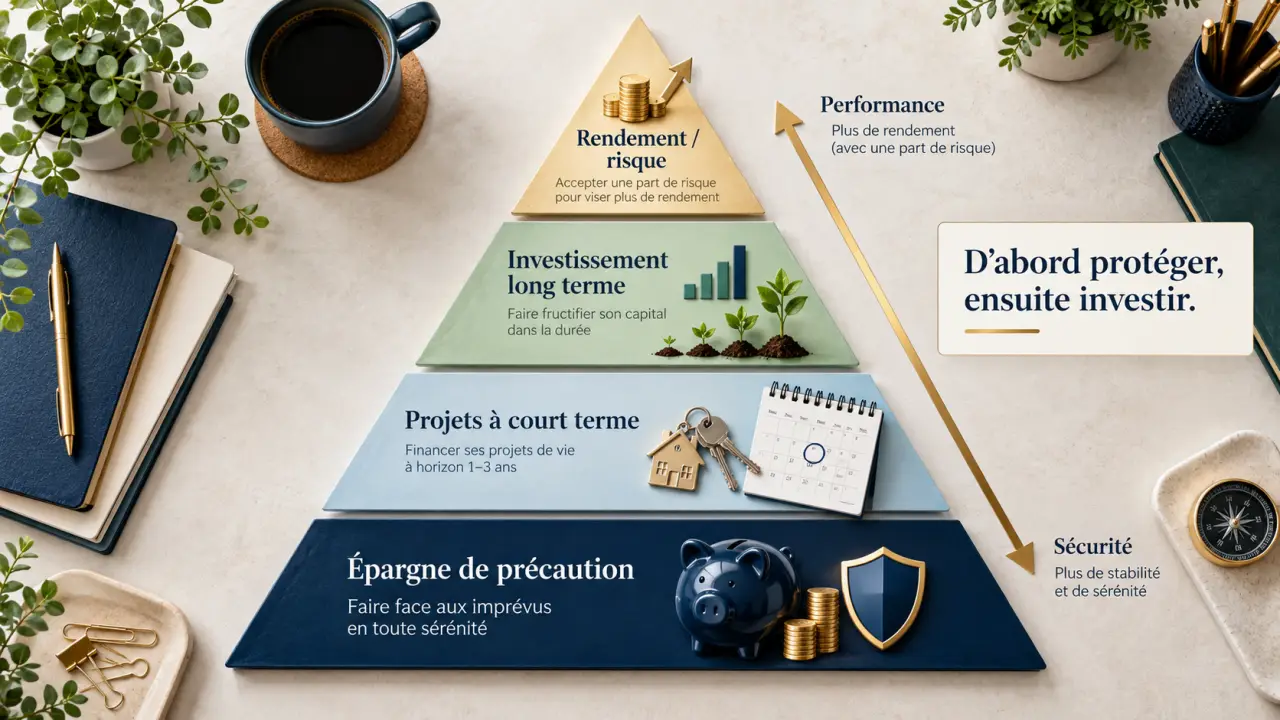
La pyramide des placements aide à organiser son argent dans un ordre logique : couvrir les imprévus, préparer les projets proches, puis investir à long terme. Sa base privilégie la sécurité et la disponibilité. Les niveaux supérieurs acceptent davantage de risque pour viser un meilleur rendement, sans le garantir. La répartition dépend de vos objectifs et de votre situation, pas d’un pourcentage universel.
Une méthode de priorité, pas une allocation obligatoire
La pyramide de l’investissement classe les placements selon quatre critères : risque de perte, rendement potentiel, liquidité et horizon de placement. Plus on monte, plus il faut généralement pouvoir supporter les fluctuations ou immobiliser son argent. Un rendement potentiel élevé n’est jamais garanti.
Calculer une réserve d’épargne de précaution
Estimez le montant à mettre de côté pour couvrir vos dépenses essentielles pendant plusieurs mois.
Repère pédagogique : ce calcul est à ajuster selon la stabilité de vos revenus, votre endettement et vos risques personnels. Il ne constitue pas une recommandation financière personnalisée.
Il n’existe pas de découpage officiel. BforBank présente une pyramide du patrimoine à quatre niveaux, tandis que Raisin en distingue trois. Les deux modèles suivent la même logique : bâtir une assise suffisamment solide pour éviter qu’un imprévu vous oblige à vendre un investissement au mauvais moment.
Les expressions « pyramide de l’épargne » et « pyramide des placements » désignent souvent cette organisation financière. La pyramide du patrimoine peut aussi englober le logement et les dettes. La résidence principale compte dans le bilan, mais ne remplace pas une réserve disponible : vendre une partie de son appartement pour payer une réparation n’est pas une solution immédiate.
Avant de choisir un produit, posez-vous trois questions : quand aurez-vous besoin de cet argent, quelle perte pouvez-vous supporter et sous quel délai devez-vous pouvoir le récupérer ? Les réponses vous aideront à déterminer le niveau adapté.
Construire une base qui résiste aux imprévus
Dimensionner la réserve selon votre quotidien
Le repère de 3 à 6 mois de salaire est souvent utilisé pour l’épargne de précaution. Pour l’adapter à votre situation, partez plutôt de vos dépenses essentielles : logement, alimentation, transport, assurances et remboursements. Un indépendant aux revenus irréguliers peut avoir besoin d’une réserve plus importante qu’un salarié dont les charges sont faibles et stables.
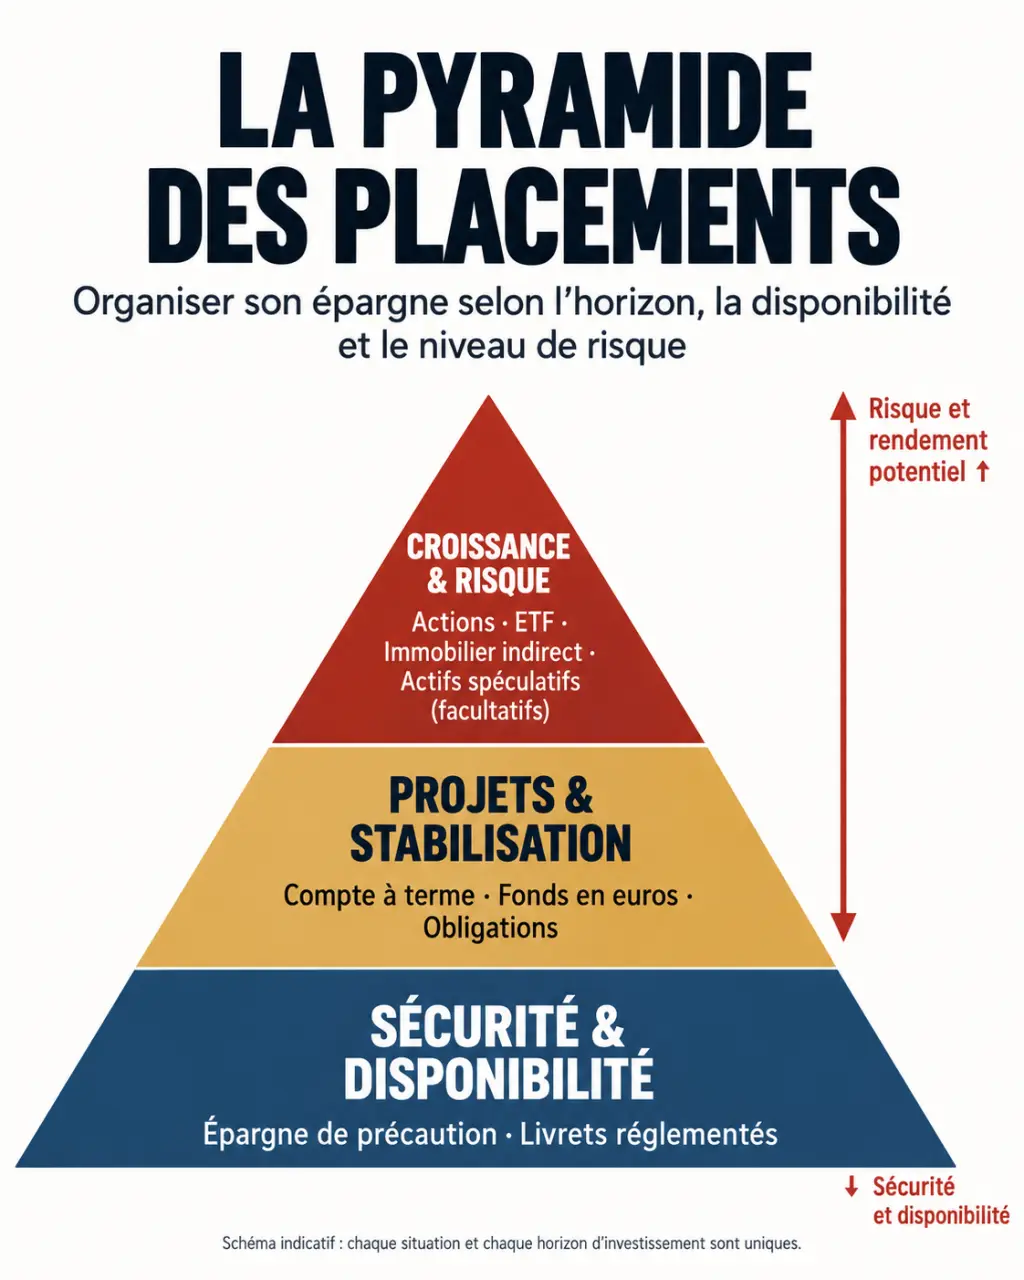
Cette somme doit rester disponible et peu risquée. Le Livret A, le LDDS ou le LEP, si vous y êtes éligible, peuvent remplir cette fonction. Un compte à terme convient davantage à une somme dont la date d’utilisation est prévisible. En cas de retrait anticipé, les conditions prévues au contrat peuvent réduire son intérêt pour les urgences.
Les imprévus peuvent se cumuler. Une panne de voiture peut survenir en même temps qu’une baisse d’activité, surtout si le véhicule sert au travail. Pour dimensionner votre réserve, envisagez donc un enchaînement plausible plutôt qu’une seule facture isolée. Cette réflexion permet de repérer les dépenses liées entre elles et les fragilités qu’un montant forfaitaire ne révèle pas.
Ne pas confondre disponibilité et garantie
La garantie des dépôts protège certains dépôts bancaires jusqu’à 100 000 euros par déposant et par établissement, selon les règles applicables. Elle ne couvre pas les pertes de marché d’un portefeuille. De même, un capital garanti n’est pas forcément accessible immédiatement. Vérifiez les délais de retrait, les pénalités éventuelles et les conditions de la garantie.
Choisir les supports selon la date d’utilisation
Un placement adapté à la retraite peut ne pas convenir pour un apport immobilier à réunir prochainement. Le tableau compare les grandes familles de supports selon leur usage possible et leurs principaux points de vigilance, sans réduire leur intérêt au rendement affiché.
| Support | Usage possible | Principal point de vigilance |
|---|---|---|
| Livrets réglementés | Précaution et projets proches | Plafonds et rendement réel après inflation |
| Compte à terme | Projet à échéance connue | Durée et conditions de sortie anticipée |
| Fonds en euros | Stabilisation de l’épargne | Garantie contractuelle, frais et délai de rachat |
| Obligations et fonds obligataires | Diversification selon la durée et l’émetteur | Risques de taux et de défaut |
| Actions et ETF actions | Croissance à long terme | Baisse possible, parfois durable |
| Immobilier locatif et SCPI | Patrimoine de long terme et revenus potentiels | Frais, vacance, baisse des prix et revente incertaine |
Le fonds en euros bénéficie d’une garantie de l’assureur, dont l’étendue dépend du contrat. Les unités de compte, elles, ne garantissent généralement pas le capital. Un fonds obligataire peut aussi perdre de la valeur, notamment quand les taux montent : « obligataire » ne signifie donc pas « sans risque ».
Pour l’immobilier, distinguez la résidence principale, le locatif détenu en direct et les SCPI. Ces dernières donnent accès à un investissement immobilier indirect, mais ni les distributions ni la revente des parts ne sont garanties.
Au sommet de la pyramide, les cryptomonnaies, le financement participatif, le non-coté ou les objets de collection peuvent cumuler volatilité, valorisation incertaine et faible liquidité. L’or comporte aussi un risque de prix et ne verse pas de revenu. Ce niveau est facultatif : un patrimoine cohérent n’a pas besoin d’une poche spéculative.
Répartir l’argent par objectifs plutôt que copier des pourcentages
Raisin propose comme repères une base sécurisée de 50 à 60 %, un niveau intermédiaire de 20 à 30 % et un sommet risqué de 10 à 20 % au maximum. Ces fourchettes illustrent un modèle, mais ne constituent pas une allocation personnalisée. Elles ne justifient pas de consacrer automatiquement 20 % de son argent à la spéculation.
Prenons un exemple fictif : une personne dispose de 40 000 euros, prévoit 12 000 euros pour sa réserve et 18 000 euros pour un achat dans deux ans. Il reste 10 000 euros qui pourraient être mobilisés à long terme. Investir la moitié de son épargne en actions au nom d’un profil « dynamique » exposerait ici l’argent prévu pour le projet.
À l’inverse, une personne sans projet proche et aux revenus stables peut consacrer une part plus importante de son patrimoine à des actifs de croissance. L’âge compte, mais les échéances, l’endettement et la capacité à supporter une perte sont tout aussi importants.
Distinguez le contenant de son contenu. L’assurance-vie, le PEA, le compte-titres et le PER sont des enveloppes, pas des classes d’actifs. Une assurance-vie peut associer fonds en euros et unités de compte ; un PEA peut accueillir des actions et des ETF éligibles. Le PER répond à un objectif de retraite. Les sommes qui y sont placées sont en principe peu disponibles avant cette échéance, hors cas de déblocage prévus.
Faire évoluer la pyramide sans suivre chaque mouvement de marché
La diversification concerne les classes d’actifs, mais aussi les secteurs et les zones géographiques. Détenir plusieurs fonds investis dans les mêmes grandes entreprises n’apporte pas nécessairement une diversification supplémentaire. Elle réduit certains risques de concentration, sans supprimer le risque de perte.
Pour suivre votre allocation, adoptez une routine simple :
- Réévaluez votre réserve après une dépense importante ou un changement professionnel.
- Programmez vos versements lorsque votre budget le permet.
- Examinez votre répartition une fois par an et lorsque vos projets changent.
- Réorientez les nouveaux versements avant de vendre systématiquement des actifs.
- Sécurisez progressivement l’argent à mesure que son utilisation approche.
L’investissement régulier, parfois appelé DCA, répartit les points d’entrée dans le temps, sans garantir un bénéfice. Comparez aussi les frais d’entrée, de gestion et de transaction, ainsi que la fiscalité et l’inflation. Le résultat net permet de mieux mesurer l’évolution réelle de votre pouvoir d’achat.
La bonne pyramide est celle qui vous permet de suivre votre stratégie sans compromettre votre quotidien. Ces repères sont pédagogiques. Une situation complexe, notamment sur les plans immobilier, fiscal ou successoral, peut justifier un conseil personnalisé.