Plusieurs PEA : ce qui est interdit, ce qui reste légal et les plafonds à respecter
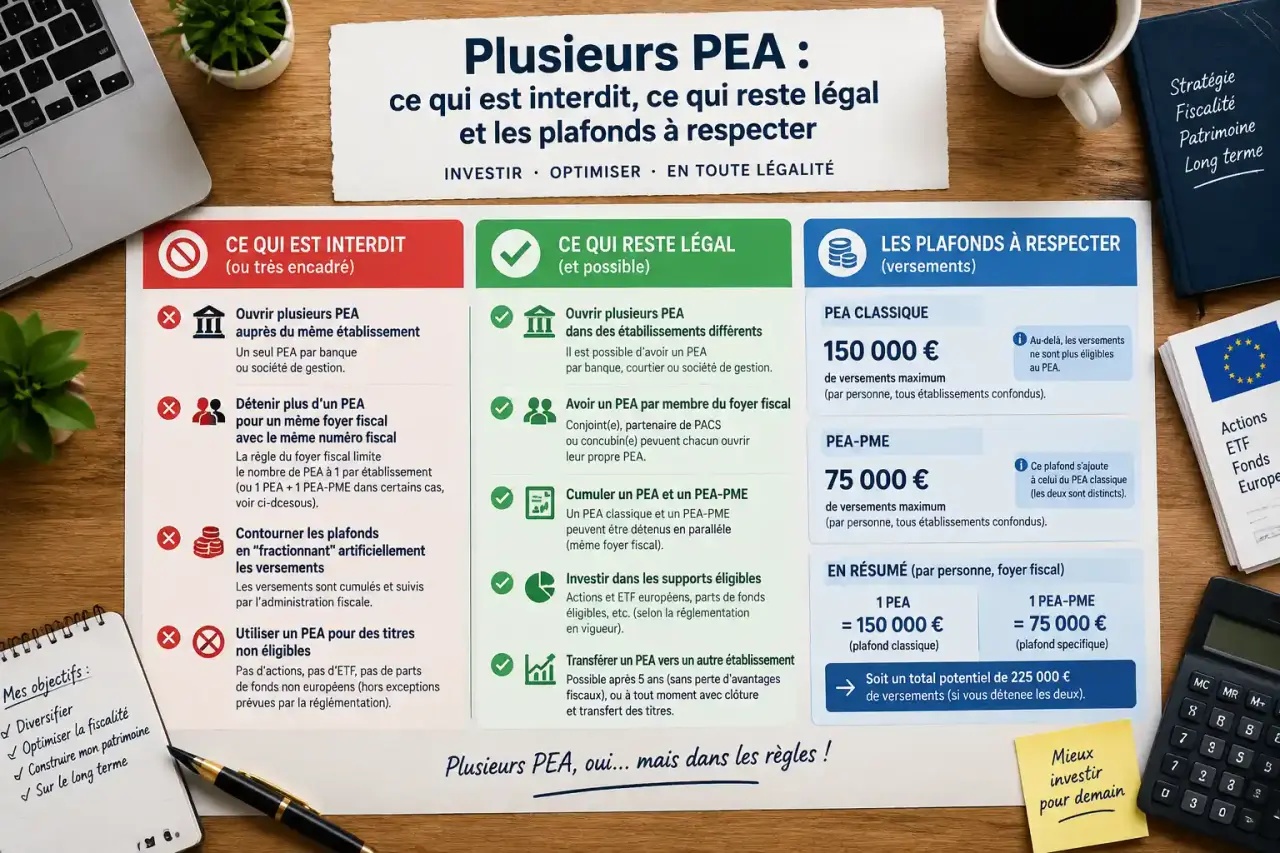
Une personne ne peut pas détenir plusieurs PEA classiques. En revanche, elle peut cumuler un PEA classique et un PEA-PME, dans la limite des plafonds de versement prévus. La forme du plan ne change pas cette règle : un PEA bancaire et un PEA assurance appartiennent tous deux à la catégorie du PEA classique.
La règle à retenir : un seul PEA classique par titulaire
Le Plan d’Épargne en Actions est une enveloppe individuelle. Chaque personne fiscalement domiciliée en France peut détenir un seul PEA classique. Ce plan peut être ouvert auprès d’une banque, d’un courtier ou d’une compagnie d’assurance, mais l’établissement choisi ne modifie pas la règle d’unicité.
| Situation | Autorisé ? | À comprendre |
|---|---|---|
| Un PEA bancaire | Oui | Il comprend généralement un compte espèces et un compte-titres. |
| Un PEA assurance | Oui | Il s’agit d’une autre forme de PEA classique. |
| Un PEA bancaire et un PEA assurance | Non | Ces deux plans sont considérés comme deux PEA classiques. |
| Un PEA classique et un PEA-PME | Oui | Les deux enveloppes sont distinctes et peuvent être cumulées. |
| Un PEA joint avec son conjoint | Non | Le PEA est personnel et ne peut pas être détenu sur un compte joint. |
Ouvrir les plans dans des établissements différents ne change rien. Une personne qui possède déjà un PEA bancaire ne peut pas ouvrir un second PEA classique auprès d’un autre courtier, même si le premier est peu alimenté ou n’a encore réalisé aucun investissement.
Pourquoi la forme bancaire ou assurance ne permet pas le cumul
Le PEA bancaire et le PEA assurance relèvent du même cadre fiscal. Le premier repose sur un compte espèces, destiné aux versements en numéraire, et sur un compte-titres qui accueille les investissements éligibles. Le second est adossé à un contrat de capitalisation. Dans les deux cas, le titulaire possède un PEA classique et ne peut donc pas ouvrir une seconde enveloppe de cette catégorie.
Avant toute nouvelle ouverture, vérifiez l’existence d’un ancien plan, y compris dans une banque que vous n’utilisez plus. Un PEA oublié peut suffire à créer une détention irrégulière. Si vous souhaitez simplement changer d’établissement ou réduire vos frais, le transfert du PEA existant est la solution à examiner plutôt que l’ouverture d’un nouveau plan.
Le cumul légal : PEA classique et PEA-PME
Le PEA-PME-ETI est une enveloppe distincte, destinée à l’investissement dans les petites et moyennes entreprises ainsi que dans les entreprises de taille intermédiaire. Une personne peut donc posséder simultanément un PEA classique et un PEA-PME, à raison d’un exemplaire de chaque.
Des plafonds à lire ensemble
Le plafond de versement du PEA classique est de 150 000 €. En cas de cumul avec un PEA-PME, les versements effectués sur les deux plans ne peuvent pas dépasser 225 000 €. Une personne ayant versé 150 000 € sur son PEA classique dispose donc encore d’une capacité de versement de 75 000 € sur son PEA-PME.
Le plafond porte sur les sommes déposées, et non sur la valeur du portefeuille. Les dividendes, les intérêts et les plus-values peuvent faire dépasser le plafond sans remettre en cause le plan. À l’inverse, une baisse des marchés ne recrée pas de capacité de versement.
- 140 000 € versés sur un PEA classique et 50 000 € sur un PEA-PME : la situation est conforme.
- 150 000 € versés sur le PEA classique et 75 000 € sur le PEA-PME : le plafond global est atteint.
- 150 000 € sur le PEA classique et 100 000 € sur le PEA-PME : les versements cumulés dépassent la limite autorisée.
Le choix entre les deux enveloppes doit répondre à un objectif précis. Le PEA classique peut accueillir le portefeuille principal, tandis que le PEA-PME peut être consacré à des entreprises de plus petite taille, avec une exposition souvent plus ciblée et potentiellement plus volatile. Cette organisation facilite le suivi des versements, du risque et des investissements détenus dans chaque plan.
Les titres ne sont pas interchangeables
Le PEA et le PEA-PME n’accueillent pas automatiquement les mêmes actifs. Les titres, fonds et ETF doivent respecter les critères d’éligibilité propres à chaque enveloppe. Pour certains fonds et OPCVM, un quota de 75 % d’actifs éligibles est notamment requis.
Un ETF offrant une exposition à des marchés internationaux peut être éligible lorsqu’il respecte ces conditions. Il faut toutefois consulter la documentation du support avant de passer un ordre. L’éligibilité d’un titre ou d’un fonds dépend de ses caractéristiques, et non de la seule enveloppe dans laquelle l’investisseur souhaite le placer.
Couple, enfant majeur et PEA jeune : combien de plans dans une famille ?
La règle s’apprécie personne par personne, et non foyer par foyer. Un couple marié ou pacsé peut donc détenir deux PEA classiques, un au nom de chaque conjoint ou partenaire. Chacun peut aussi ouvrir son propre PEA-PME. Il n’existe toutefois pas de PEA commun.
| Profil | Plans possibles | Limite principale |
|---|---|---|
| Personne seule majeure | 1 PEA classique et 1 PEA-PME | 225 000 € de versements cumulés |
| Couple marié ou pacsé | Les mêmes possibilités pour chaque titulaire | Chaque plan reste personnel |
| Enfant majeur rattaché fiscalement | Un PEA jeune | 20 000 € de versements pendant le rattachement |
Le cas particulier du PEA jeune
Le PEA jeune s’adresse à l’enfant majeur rattaché au foyer fiscal de ses parents, généralement entre 18 et 25 ans. Pendant la période de rattachement, son plafond de versement est fixé à 20 000 €. Ce plan ne s’ajoute pas à un PEA classique détenu par la même personne : il constitue son accès au dispositif tant que le rattachement fiscal perdure.
Lorsque le jeune devient fiscalement autonome, son plan évolue en PEA classique. Son plafond de versement peut alors atteindre 150 000 €, dans le respect des règles applicables. Cette transition doit être prise en compte si des versements importants sont prévus après la fin du rattachement.
Ancienneté, retraits et fiscalité : les repères utiles
L’ancienneté fiscale du PEA commence à la date du premier versement, et non à la simple signature du dossier. Un plan ouvert mais jamais alimenté ne lance donc pas le délai de cinq ans. Pour un projet d’investissement à long terme, un premier dépôt, même modeste, permet de faire commencer ce délai.
Après cinq ans de détention, les gains du PEA bénéficient en principe d’une exonération d’impôt sur le revenu. Ils restent soumis aux prélèvements sociaux. Les retraits partiels effectués après cinq ans n’entraînent généralement plus la clôture du plan, et les versements peuvent continuer dans la limite du plafond disponible.
Avant cinq ans, un retrait entraîne en principe la clôture du PEA et l’imposition des gains selon les règles applicables. Certaines situations permettent toutefois un retrait anticipé sans clôture, notamment dans le cadre d’une création ou d’une reprise d’entreprise, avec remploi des sommes dans un délai de trois mois. Ces exceptions doivent être vérifiées avant toute opération, car leurs conditions sont précises.
Second PEA ouvert par erreur : réagir avant que la situation ne se complique
Détenir deux PEA classiques, même involontairement, crée une situation irrégulière. Celle-ci peut conduire à la clôture ou à la dissolution des plans concernés, avec une imposition des gains. Il est donc préférable d’agir dès la découverte de l’erreur, sans attendre un retrait ou une déclaration fiscale.
- Identifiez précisément les plans ouverts, leur établissement, leur date de premier versement et les montants déposés.
- Vérifiez la nature de chaque enveloppe pour distinguer le PEA classique du PEA-PME.
- Contactez rapidement les établissements concernés afin de connaître la procédure de régularisation adaptée.
- Conservez les relevés, conventions et justificatifs de versement, notamment si un transfert est envisagé.
Ne confondez pas fermeture et transfert. Le transfert d’un PEA vers un autre établissement permet normalement de conserver son antériorité fiscale, à condition de transférer le plan dans son ensemble et de respecter la procédure. Fermer un PEA pour en ouvrir un autre remet au contraire le compteur des cinq ans à zéro.
Avant de changer d’établissement, comparez les frais de courtage, les droits de garde, les frais de gestion et les éventuels frais de transfert. Cette vérification permet de choisir une nouvelle solution sans perdre l’ancienneté du plan ni ouvrir par erreur une seconde enveloppe.