Plus-value immobilière en SCI : l’amortissement à l’IS peut alourdir la revente
La plus-value immobilière en SCI ne se calcule pas de la même manière selon que la société relève de l’impôt sur le revenu ou de l’impôt sur les sociétés. À l’IR, la durée de détention réduit progressivement l’imposition. À l’IS, les amortissements pratiqués pendant la location peuvent augmenter le bénéfice taxable lors de la vente. Avant de céder, il faut donc identifier le régime fiscal, calculer les bonnes bases et distinguer l’argent conservé dans la société de celui versé aux associés.
Identifier le régime fiscal avant de calculer le gain
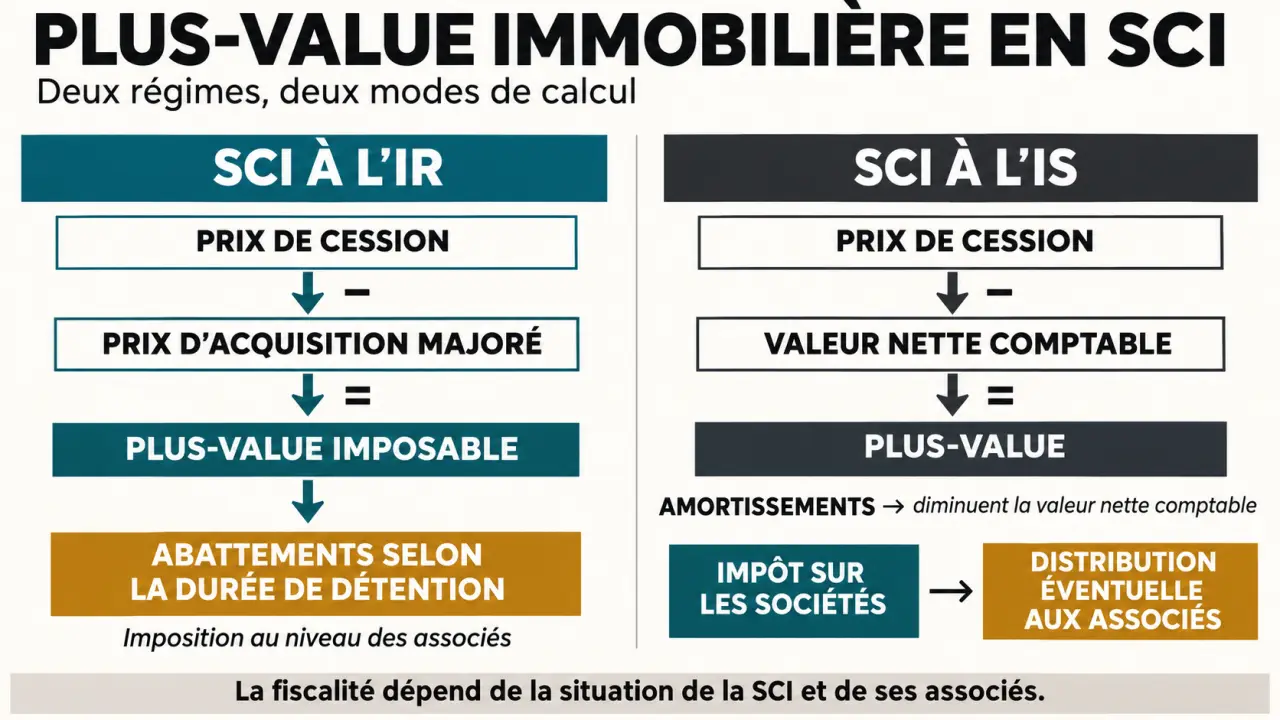
Une plus-value apparaît lorsque le prix de vente dépasse la valeur fiscale retenue pour le bien. Mais cette valeur fiscale diffère profondément entre les deux régimes. Les règles présentées pour la SCI à l’IR concernent ici les associés personnes physiques détenant leurs parts dans leur patrimoine privé et fiscalement domiciliés en France. D’autres profils nécessitent une analyse spécifique.
| Point de comparaison | SCI à l’IR | SCI à l’IS |
|---|---|---|
| Base du calcul | Prix de vente corrigé moins prix d’acquisition majoré | Prix de vente moins valeur nette comptable |
| Redevable de l’impôt | Associés selon leurs droits | Société |
| Durée de détention | Abattements progressifs | Aucun abattement de ce type |
| Versement aux associés | Pas de seconde taxation du même gain déjà imposé | Imposition supplémentaire possible en cas de distribution |
À l’IR, la société calcule la plus-value, mais l’imposition est établie au nom des associés présents lors de la cession. Avec des droits de 60 % et 40 %, une plus-value de 10 000 € se répartit ainsi en 6 000 € et 4 000 €, avant application des règles propres à chacun. Laisser le prix de vente sur le compte de la SCI ne reporte pas cette imposition.
À l’IR, corriger le prix d’achat avant d’appliquer les abattements
Les frais et travaux qui modifient la base
La formule est la suivante : plus-value brute = prix de cession corrigé − prix d’acquisition majoré. Le prix de cession peut être diminué de frais admissibles, effectivement supportés et justifiés par le vendeur, notamment certains diagnostics obligatoires ou honoraires d’agence à sa charge. Le capital restant dû sur l’emprunt ne réduit pas la plus-value.
Pour un immeuble acheté, les frais d’acquisition peuvent être retenus pour leur montant réel ou selon le forfait de 7,5 % du prix d’achat. Certaines dépenses de construction, reconstruction, agrandissement ou amélioration peuvent également majorer ce prix, sous conditions, notamment de justification et d’absence de double déduction fiscale.
Pour un immeuble bâti détenu depuis plus de cinq ans, un forfait travaux de 15 % du prix d’acquisition peut être utilisé dans les conditions prévues, sans justifier le montant des travaux. Il ne s’applique pas indistinctement aux terrains. Les dépenses d’entretien courant ne sont pas assimilables automatiquement à des travaux éligibles au réel.
Un exemple pour passer du gain apparent au gain taxable
Une SCI achète un logement 200 000 € et le revend 250 000 € après dix années révolues. En supposant les forfaits applicables et aucun frais de cession, le prix d’acquisition corrigé atteint 245 000 € : 200 000 € + 15 000 € de frais d’acquisition + 30 000 € de travaux forfaitaires. La plus-value brute est donc de 5 000 €, et non 50 000 €.
Après dix ans, l’abattement est de 30 % pour l’impôt sur le revenu et de 8,25 % pour les prélèvements sociaux. Les bases deviennent respectivement 3 500 € et 4 587,50 €. L’imposition atteint 665 € au titre de l’IR et 789,05 € de prélèvements sociaux, soit 1 454,05 €, hors situation particulière.
Durée de détention et exonérations : deux bases à surveiller
À l’IR, le taux est de 19 %, auquel s’ajoutent 17,2 % de prélèvements sociaux. Le total de 36,2 % ne s’applique à une base commune qu’en l’absence d’abattement : les deux assiettes évoluent ensuite différemment.
| Durée révolue | Abattement annuel pour l’IR | Abattement annuel pour les prélèvements sociaux |
|---|---|---|
| Jusqu’à cinq ans | 0 % | 0 % |
| De la sixième à la vingt-et-unième année | 6 % | 1,65 % |
| Vingt-deuxième année | 4 % | 1,60 % |
| De la vingt-troisième à la trentième année | Exonération acquise | 9 % |
L’exonération est donc acquise après 22 ans pour l’IR et 30 ans pour les prélèvements sociaux. Pour la vente de l’immeuble, la durée se mesure depuis son acquisition par la SCI, et non depuis l’entrée de chaque associé au capital.
Une surtaxe de 2 % à 6 % peut s’ajouter lorsque la plus-value imposable dépasse 50 000 €. Ce seuil concerne le gain taxable après abattement, pas le prix de vente. En SCI à l’IR, son appréciation tient compte de la quote-part des associés concernés. Les terrains à bâtir sont exclus de cette surtaxe, mais peuvent relever d’autres taxes.
La résidence principale offre une autre possibilité : lorsqu’un logement est gratuitement mis à disposition d’un associé qui l’occupe effectivement à ce titre, l’exonération peut bénéficier à sa quote-part, dans la limite de la partie occupée. Elle ne s’étend pas automatiquement aux autres associés. L’exonération liée à un prix de cession inférieur ou égal à 15 000 € s’apprécie, pour un immeuble vendu par une SCI, au niveau de la cession, et non en fractionnant le prix entre associés.
À l’IS, mesurer l’effet différé des amortissements
La SCI à l’IS calcule son résultat de cession à partir de la valeur nette comptable : valeur inscrite à l’actif diminuée des amortissements cumulés. Dans un exemple simplifié, un immeuble comptabilisé pour 200 000 €, amorti à hauteur de 80 000 € et vendu 250 000 € dégage un résultat de cession de 130 000 € : 250 000 € − 120 000 €.
L’amortissement produit ainsi un écho fiscal : une économie obtenue pendant la location peut réapparaître sous forme de bénéfice taxable à la sortie. Pour comparer IR et IS, rapprochez les économies annuelles cumulées du coût prévisionnel de revente, puis du montant réellement récupérable personnellement. Comparer uniquement l’impôt de l’année de vente masque une partie du bilan économique.
Le résultat entre dans le bénéfice soumis à l’IS, généralement au taux de 25 %. Le taux réduit de 15 % sur les premiers 42 500 € de bénéfice suppose de respecter les conditions légales, notamment relatives au chiffre d’affaires, à la libération et à la détention du capital. Cette tranche concerne le bénéfice total, pas uniquement la vente.
Une distribution ultérieure aux associés personnes physiques peut entraîner une seconde imposition. Conserver les fonds pour réinvestir évite cette distribution immédiate, mais n’efface pas l’IS dû sur la cession.
Préparer la vente de l’immeuble ou la cession des parts
Vendre les parts n’est pas vendre l’immeuble : l’acquéreur reprend la société avec son historique. Pour un particulier cédant des parts de SCI à l’IR à prépondérance immobilière, le régime des plus-values immobilières s’applique généralement, avec une durée de détention propre aux parts et un prix de revient pouvant nécessiter des corrections. Les parts d’une SCI à l’IS relèvent en principe du régime des plus-values mobilières.
Avant de signer, réunissez les documents suivants :
- L’acte d’acquisition et les justificatifs des frais supportés.
- Les factures de travaux et leur traitement fiscal antérieur.
- Les statuts et la répartition actuelle des parts.
- Le tableau des immobilisations et amortissements si la SCI relève de l’IS.
À l’IR, le notaire établit généralement la déclaration 2048-IMM et prélève l’impôt lors de la vente. Chaque associé vérifie ensuite le report requis sur sa déclaration de revenus, notamment en case 3VZ, sans nouvelle taxation du même gain. À l’IS, la cession est intégrée aux comptes et à la déclaration de résultat. Faites valider une simulation avant le compromis : le prix net après impôts compte davantage que la seule plus-value affichée.