Réforme de la plus-value immobilière 2026 : ne confondez pas vote du Sénat et impôt à payer
Un vote parlementaire ne suffit pas à modifier l’impôt dû sur une vente immobilière. Pour comprendre la réforme de la plus-value immobilière en 2026, il faut distinguer les mesures proposées du régime effectivement applicable à la date de cession. Les principaux repères restent les taux de 19 % et 17,2 %, les exonérations après 22 et 30 ans et le traitement particulier de la résidence principale.
Réforme annoncée : ce qu’un vote change, et ce qu’il ne change pas
La refonte présentée par PAP comme votée au Sénat prévoit de remplacer les abattements pour durée de détention par un coefficient d’érosion monétaire. L’idée est de corriger le prix d’acquisition pour tenir compte de l’inflation, plutôt que de réduire progressivement la plus-value imposable selon les années de propriété.
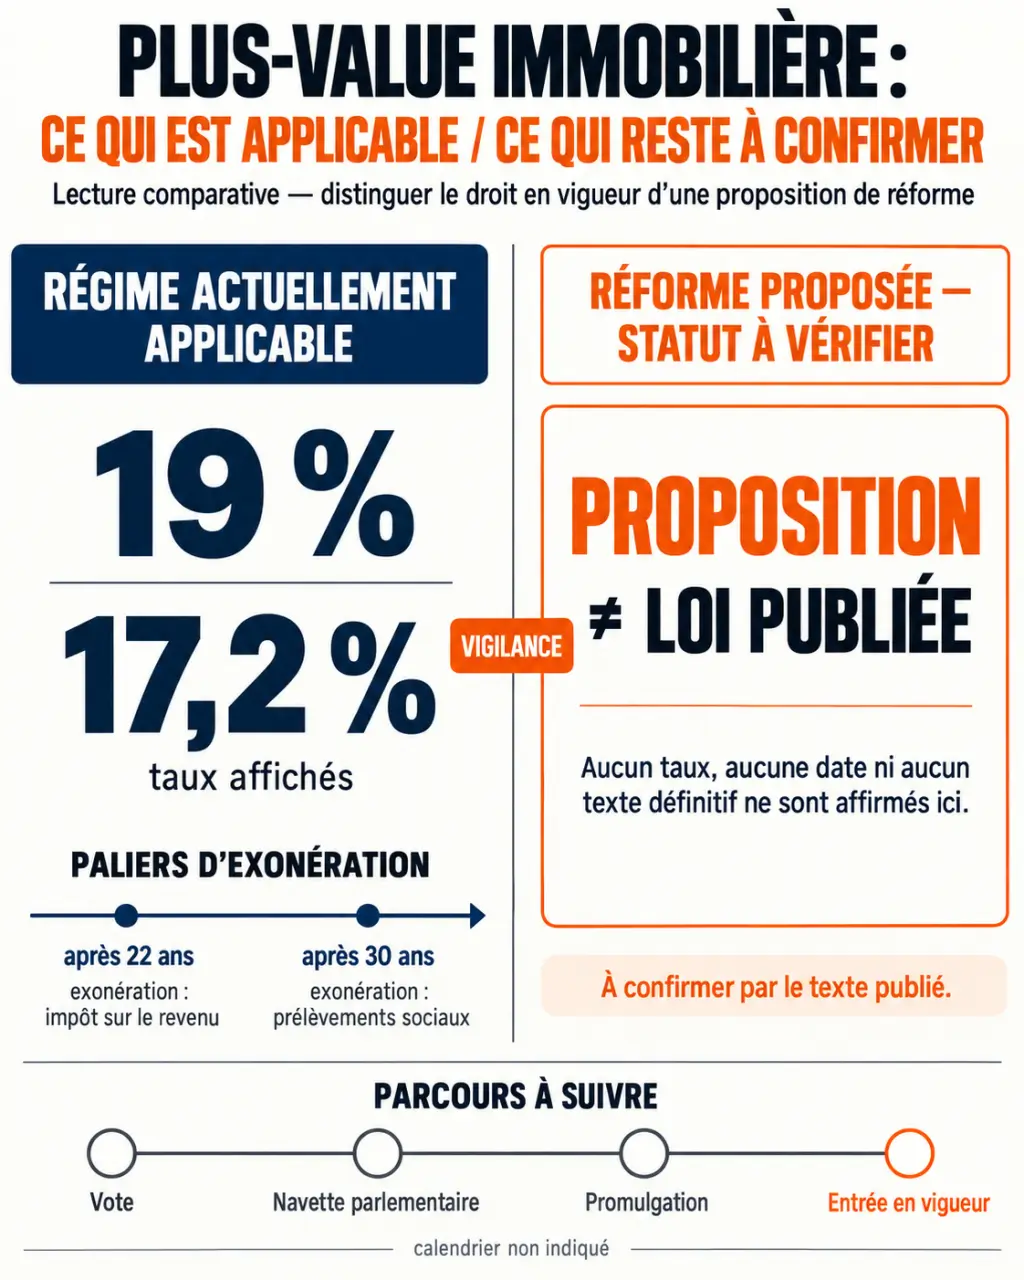
Ces mesures ne doivent pas être présentées comme définitivement applicables sur la seule base du vote sénatorial. La navette parlementaire peut modifier ou supprimer un dispositif. Seules la rédaction finale publiée et ses dispositions d’entrée en vigueur permettent de déterminer les règles d’une vente précise.
| Point comparé | Régime des particuliers décrit ici | Proposition sénatoriale présentée par PAP |
|---|---|---|
| Durée de détention | Abattements progressifs | Remplacement par une correction liée à l’inflation |
| Impôt sur le revenu | 19 % | 9 % proposés |
| Prélèvements sociaux | 17,2 % | 6 % proposés |
| Calendrier | Règles à vérifier pour la date de cession | Entrée en vigueur envisagée au 1er janvier 2027 |
PAP évoque également une taxation totale d’environ 30 % pour les reventes dans les deux ans dans ce projet. L’abattement conduisant à une exonération après 17 ans, évoqué dans un autre amendement, ne doit pas davantage être assimilé à une règle acquise. Avant de signer, demandez au notaire de confirmer le texte applicable, plutôt que de retenir le scénario fiscal le plus favorable.
Deux impôts, deux calendriers d’abattement
Dans le régime des plus-values immobilières des particuliers présenté ici, l’impôt sur le revenu est de 19 % et les prélèvements sociaux de 17,2 %. Le total de 36,2 % s’applique avant abattements et éventuelle surtaxe : ce n’est donc pas nécessairement votre taux effectif.
Les deux prélèvements ont des bases distinctes après prise en compte de la durée de détention. Les années sont décomptées selon les dates exactes d’acquisition et de cession, et non par simple différence entre années civiles.
| Durée de détention | Abattement annuel pour l’IR | Abattement annuel pour les prélèvements sociaux |
|---|---|---|
| Jusqu’à 5 ans | Aucun | Aucun |
| De la 6e à la 21e année | 6 % | 1,65 % |
| 22e année | 4 % | 1,60 % |
| De la 23e à la 30e année | Exonération acquise | 9 % |
L’exonération est donc totale après 22 ans pour l’impôt sur le revenu et 30 ans pour les prélèvements sociaux. Une surtaxe de 2 % à 6 % peut s’ajouter lorsque la plus-value nette imposable à l’IR dépasse 50 000 €, avec des mécanismes de lissage. Elle ne concerne pas toutes les ventes : les terrains à bâtir en sont notamment exclus.
Calculer la plus-value sans oublier les frais ni les travaux
La formule est simple : plus-value brute = prix de cession corrigé − prix d’acquisition majoré. En revanche, les corrections doivent être justifiées. Le remboursement du crédit immobilier ne réduit pas la plus-value fiscale.
Le prix de vente peut être diminué de certains frais supportés par le vendeur, notamment des frais d’agence ou de diagnostics admissibles. Le prix d’achat peut être augmenté des frais d’acquisition réels ou, pour une acquisition à titre onéreux éligible, du forfait de 7,5 %.
Les travaux admissibles peuvent être retenus sur factures d’entreprises, sous conditions, sans compter deux fois des dépenses déjà déduites fiscalement. Les travaux réalisés soi-même ne sont pas assimilables à des travaux facturés par une entreprise. Pour un immeuble bâti détenu depuis plus de cinq ans, le forfait travaux de 15 % constitue une autre possibilité.
Un exemple avec 16 années complètes de détention
Un bien acheté 350 000 € est revendu 600 000 €, avec 8 000 € de frais de cession admissibles. En retenant les forfaits de 7,5 % et 15 %, le prix d’acquisition majoré atteint 428 750 € : 350 000 € + 26 250 € + 52 500 €. Le prix de cession corrigé est de 592 000 €, soit une plus-value brute de 163 250 €.
Après 16 années complètes, l’abattement est de 66 % pour l’IR et de 18,15 % pour les prélèvements sociaux. Les bases deviennent respectivement 55 505 € et 133 620,125 €. L’impôt représente environ 10 546 € et les prélèvements sociaux 22 983 €, avant surtaxe éventuelle. Cette simulation suppose l’absence d’exonération et de particularité fiscale.
Résidence principale, location, SCI : identifier le bon régime
La résidence principale habituelle et effective bénéficie d’une exonération de plus-value. Une occupation de façade avant la vente ne suffit pas. Si vous avez déménagé, l’exonération peut être conservée pendant un délai normal de vente, sous conditions, notamment sans mise en location. Le délai souvent évoqué d’un an n’est pas une garantie automatique : les circonstances comptent.
Une résidence secondaire ou une location nue relève généralement du calcul présenté ci-dessus. D’autres exonérations peuvent exister :
- les cessions dont le prix ne dépasse pas 15 000 €, selon les règles propres à la détention du bien ;
- la première cession d’un logement autre que la résidence principale, sous conditions, notamment l’absence de propriété de sa résidence principale pendant les quatre années précédentes et le remploi dans les 24 mois ;
- certaines situations de retraités, de personnes invalides ou de non-résidents, soumises à des conditions spécifiques.
Une SCI à l’IR relève en principe du régime des particuliers, contrairement à une SCI à l’IS, dont le calcul tient notamment compte de la valeur nette comptable. En LMNP, les amortissements déduits peuvent devoir être réintégrés dans le calcul, sous réserve des exceptions applicables. Un simulateur standard peut donc être insuffisant pour ces dossiers.
Vendre en 2026 ou attendre : comparer le gain net réel
Attendre un anniversaire d’acquisition peut réduire l’impôt. Mais l’économie doit être comparée aux charges, à la taxe foncière, au coût du crédit, aux loyers éventuels et au risque de baisse du prix. Une réforme envisagée pour 2027 ne constitue pas, à elle seule, une raison suffisante de reporter une vente.
Le bon seuil de décision n’est pas seulement fiscal : c’est le prix minimal auquel attendre devient rentable. Si quelques mois supplémentaires économisent 2 000 € d’impôt mais coûtent 3 000 € de détention, l’avantage apparent disparaît. Demandez deux estimations de net disponible, à prix constant puis avec une baisse plausible du prix : vous verrez immédiatement quelle marge de négociation absorbe l’économie fiscale.
Pour obtenir un calcul exploitable, transmettez au notaire l’acte d’acquisition, les justificatifs de frais, les factures de travaux, les frais de vente et, si nécessaire, les preuves d’occupation ou le tableau des amortissements. En cas de succession ou de donation, fournissez les actes correspondants.
Le notaire calcule la plus-value, établit la déclaration nécessaire et prélève l’impôt sur le prix lors de la vente avant de le reverser à l’administration. Une mention peut également être requise dans votre déclaration annuelle de revenus. Faites valider le calcul avant le compromis : c’est le meilleur moment pour connaître votre net vendeur et comparer plusieurs dates de signature.