La rentabilité d’un investissement immobilier se joue avant l’achat, avec un conseiller adapté
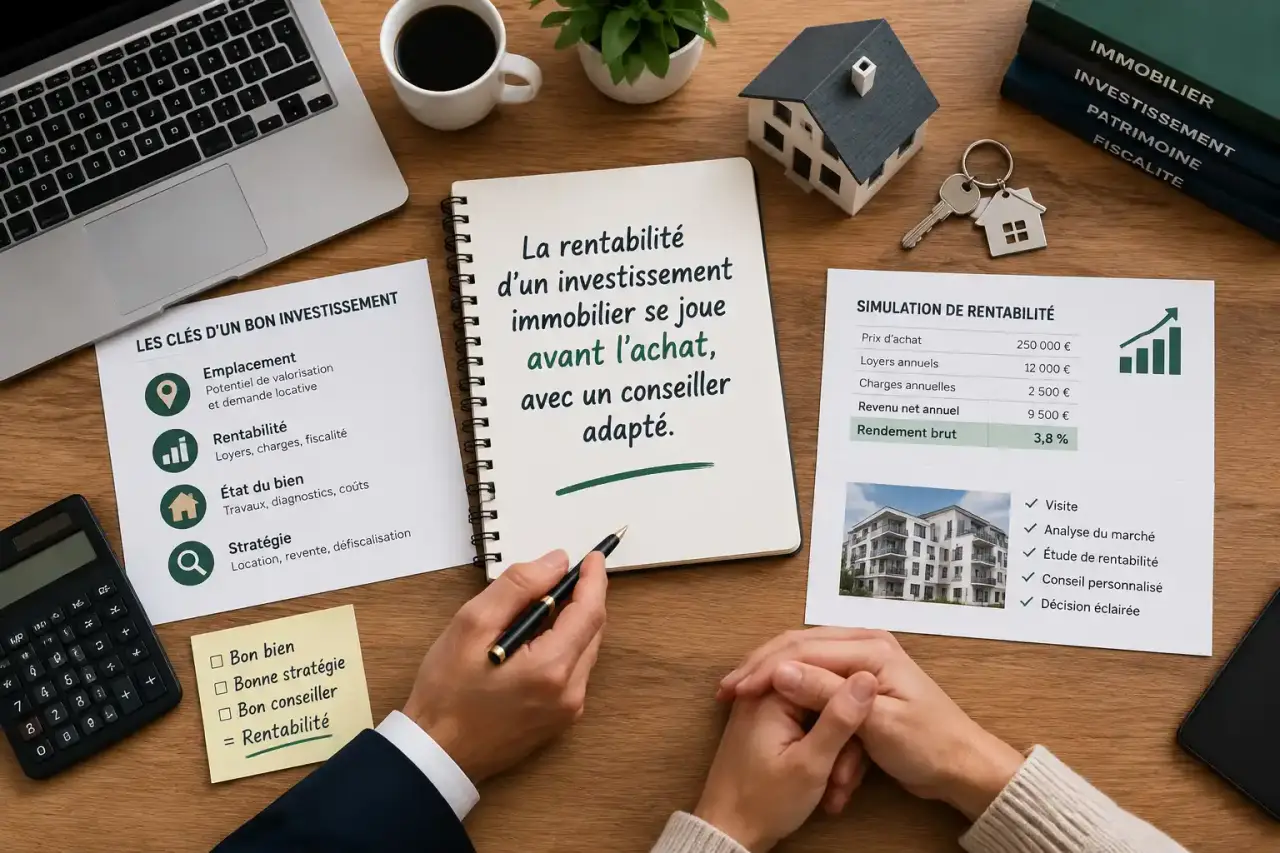
Un conseiller en investissement immobilier aide un particulier à transformer une intention d’achat en projet cohérent. Il intervient sur le choix du bien, le financement, la fiscalité, la location et la transmission. Son rôle ne consiste pas uniquement à repérer une opportunité. Il vérifie surtout que l’opération correspond à vos objectifs, à votre budget et au niveau de risque que vous pouvez réellement assumer.
Un rôle de stratège, pas seulement de chercheur de biens
Le conseiller en investissement immobilier analyse la place que la pierre doit occuper dans votre patrimoine. Vous pouvez rechercher un revenu complémentaire, préparer votre retraite, diversifier une épargne trop concentrée, financer un projet futur, réduire votre imposition ou transmettre un actif. Ces objectifs ne conduisent ni au même type de bien ni au même rythme d’investissement.
Simulateur de rentabilité locative
Saisissez vos hypothèses pour obtenir une estimation de la rentabilité et du cashflow de votre projet.
Vos hypothèses
Les autres sorties de trésorerie sont affichées comme information complémentaire. Le cashflow calculé ci-dessous suit la formule demandée et déduit uniquement les mensualités de crédit.
Résultats estimés
Hypothèses saisies
| Élément | Montant |
|---|
Comprendre le calcul
- Coût total = prix d’achat + frais de notaire + travaux + mobilier.
- Rentabilité brute = loyers annuels ÷ coût total × 100.
- Revenus nets avant financement = loyers annuels − charges − taxe foncière − assurance − gestion − vacance − autres dépenses.
- Rentabilité nette = revenus nets avant financement ÷ coût total × 100.
- Cashflow mensuel = (revenus nets avant financement − mensualités de crédit × 12) ÷ 12.
La fiscalité n’est pas calculée automatiquement. Pour tenir compte de votre situation, vous pouvez intégrer un impôt annuel estimé dans le champ « Autres dépenses annuelles ». Aucun régime fiscal n’est supposé.
Cette simulation est une projection fondée sur les données saisies et ne constitue pas une garantie de rendement. Les loyers, dépenses, travaux, vacance et conditions de financement peuvent évoluer.
Son travail commence par un audit de votre situation : revenus et charges du foyer, épargne disponible, apport personnel, endettement, situation familiale, horizon de détention et appétence au risque. Il vérifie aussi qu’une épargne de précaution subsiste après l’acquisition. Acheter un logement rentable sur le papier en immobilisant toute sa trésorerie peut fragiliser l’investisseur au premier imprévu.
Les métiers à ne pas confondre
L’agent immobilier intervient principalement dans la commercialisation et la transaction d’un bien. Le courtier en crédit immobilier recherche et négocie une solution de financement. Le notaire sécurise juridiquement l’acte et conseille sur certaines conséquences patrimoniales. Le conseiller en gestion de patrimoine adopte une vision plus large de l’épargne, de la fiscalité et de la transmission. Un conseiller en investissement financier peut intervenir sur les placements financiers et, selon son activité, sur des supports immobiliers indirects. Le conseiller en investissement immobilier peut coordonner ces expertises, mais il ne remplace pas nécessairement chacun de ces professionnels.
Ce qu’il vérifie avant de recommander une opération
Un accompagnement utile repose sur une analyse chiffrée et contradictoire. La rentabilité brute, obtenue en rapportant les loyers annuels au prix d’achat, ne suffit pas. Il faut intégrer les frais de notaire, les travaux, les charges non récupérables, la taxe foncière, l’assurance, la gestion locative, le coût du crédit, la vacance et le risque d’impayé. L’objectif est d’obtenir une projection de rentabilité nette et de cashflow, c’est-à-dire l’écart entre les encaissements et les sorties d’argent mensuelles.
L’emplacement et l’état réel du bien
Le conseiller étudie le marché local : niveau des loyers, demande locative, transports, commerces, bassin d’emploi, typologie des locataires et facilité de revente. Il examine aussi la qualité technique du logement, notamment les diagnostics, la performance énergétique, les installations, la copropriété et les travaux votés ou prévisibles. Un prix d’achat attractif peut cacher un budget de remise aux normes ou une location difficile.
La rentabilité ressemble à une balance. D’un côté, le prix total payé et les charges durables. De l’autre, des loyers réellement encaissables, sans supposer une occupation parfaite. Ajouter quelques dizaines d’euros de loyer théorique ne compense pas toujours une rue peu demandée, un ravalement à venir ou une mauvaise étiquette énergétique. Cette lecture des flux et des contraintes permet de comparer deux biens qui affichent le même rendement brut, mais pas la même solidité patrimoniale.
Le financement et la marge de sécurité
La capacité d’emprunt, le montant de l’apport et la durée du crédit influencent directement le cashflow. Le prêt amortissable est le montage le plus courant. Un prêt in fine ou un prêt d’achat-revente répond à des situations plus spécifiques. Le conseiller peut préparer le dossier et tester plusieurs hypothèses, mais l’accord final appartient à la banque. Il est prudent de prévoir une enveloppe pour les travaux, les périodes sans locataire et les réparations, plutôt que de fonder tout le projet sur un équilibre mensuel très tendu.
Choisir le support immobilier selon votre objectif
Il n’existe pas de meilleur placement immobilier universel. Le bon support dépend de votre disponibilité, de votre budget, de votre souhait de piloter le bien et de votre besoin de diversification. Le conseiller met ces critères en regard de votre horizon de placement et de votre tolérance aux fluctuations.
| Solution | Atouts principaux | Points de vigilance |
|---|---|---|
| Investissement locatif direct | Choix du bien, recours possible au crédit, maîtrise de la gestion | Temps de recherche, travaux, concentration sur un seul actif et gestion locative |
| Investissement clé en main | Délégation d’une partie de la recherche, des travaux ou de la mise en location | Prestations à analyser, frais, qualité réelle des intervenants et du bien livré |
| SCPI | Détention indirecte, mutualisation et diversification par des parts de sociétés immobilières | Frais, liquidité variable, revenus non garantis et absence de maîtrise directe des immeubles |
Les SCPI peuvent être de rendement, d’achat-revente ou fiscales. Elles conviennent davantage à un investisseur qui recherche une exposition immobilière sans gérer un logement en direct. À l’inverse, la détention directe offre davantage de leviers sur le prix d’acquisition, les travaux et le mode de location, en contrepartie d’une implication plus forte. Le choix dépend donc autant du rendement recherché que du temps que vous pouvez consacrer au projet.
Neuf, ancien, location vide ou meublée : des arbitrages à relier à la fiscalité
Le neuf affiche généralement des frais de notaire de 2 à 3 %, contre 7 à 8 % dans l’ancien. Il peut toutefois présenter une surcote pouvant aller jusqu’à 20 %. L’ancien permet parfois d’acheter dans des emplacements plus établis et de créer de la valeur avec des travaux, mais il exige une vérification approfondie de l’état du bien et de la copropriété. Le conseiller ne choisit pas une catégorie par principe. Il met en regard le prix global, le loyer réaliste, les travaux et la stratégie de revente.
Le mode de location change les règles du jeu
En location vide, les revenus relèvent des revenus fonciers, avec notamment le micro-foncier ou le régime réel selon la situation. Les travaux peuvent, dans certains cas, générer un déficit foncier. En location meublée, les recettes relèvent des bénéfices industriels et commerciaux. Le micro-BIC ou le régime réel peuvent s’appliquer, avec les statuts LMNP ou LMP selon les conditions de l’investisseur. Le meublé peut produire davantage de recettes, mais il implique l’achat du mobilier, un renouvellement plus fréquent et une gestion plus active. Une location nue repose souvent sur une relation plus stable, avec un engagement de location de 3 ans.
La fiscalité ne doit pas être le seul point de départ. Une économie d’impôt ne corrige ni un mauvais emplacement, ni un prix trop élevé, ni une demande locative insuffisante. Le bon régime est celui qui s’insère dans une opération viable avant fiscalité et qui reste compatible avec votre situation globale.
Choisir un conseiller et cadrer son accompagnement
Avant de vous engager, demandez précisément ce qui est inclus : audit patrimonial, recherche de biens, étude de rentabilité, accompagnement au financement, négociation, mise en location et suivi après acquisition. Vérifiez aussi comment le professionnel est rémunéré : honoraires payés par le client, commission versée par un partenaire ou combinaison des deux. Cette transparence aide à repérer les éventuels conflits d’intérêts et à comparer les propositions sur une base équitable.
- Demandez une analyse écrite distinguant rentabilité brute, charges, fiscalité et cashflow.
- Interrogez-le sur les hypothèses de vacance, de travaux et de revente retenues.
- Vérifiez ses compétences pour la prestation proposée et les autorisations professionnelles pertinentes, comme la carte T lorsqu’il intervient dans la transaction.
- Assurez-vous qu’il sait expliquer les limites de son conseil et qu’il vous oriente vers un notaire, un expert-comptable ou un courtier lorsque cela est nécessaire.
- Privilégiez un professionnel capable de justifier pourquoi une opération ne vous convient pas.
Un bon conseiller en investissement immobilier ne promet ni rendement garanti ni défiscalisation automatique. Il présente des scénarios compréhensibles, rend visibles les compromis et vous laisse décider avec une information plus complète. Cette méthode réduit le risque d’acheter trop vite. Elle aide aussi à construire un patrimoine immobilier cohérent avec vos moyens, vos objectifs et votre horizon de placement.