Location loi Pinel : les plafonds et justificatifs qui protègent votre réduction d’impôt
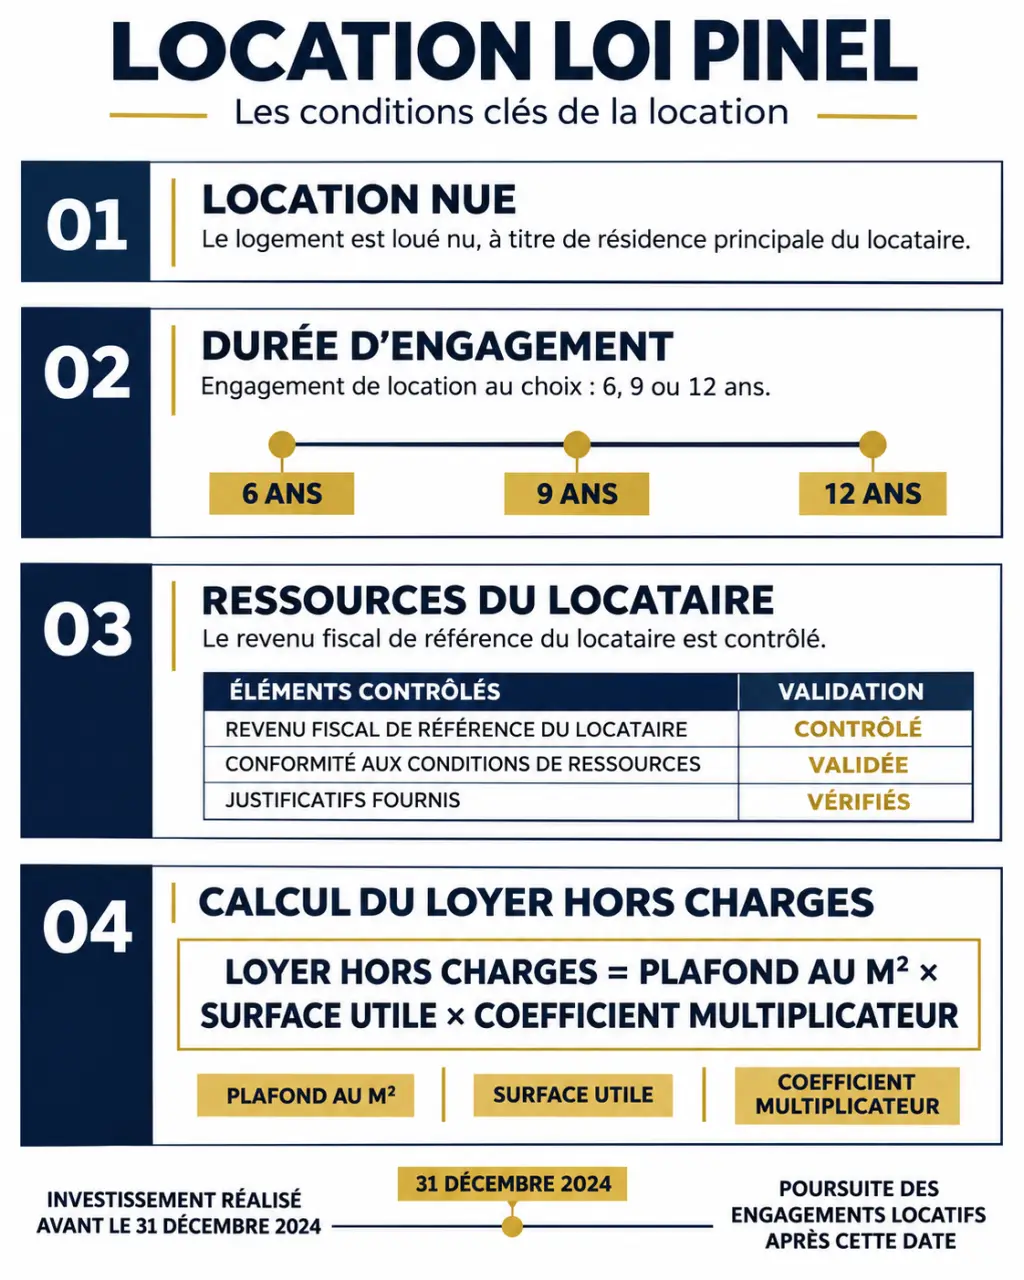
La location en loi Pinel reste possible pour les logements issus d’un investissement éligible réalisé avant la fermeture du dispositif, le 31 décembre 2024. Le propriétaire doit continuer à louer vide, à respecter les plafonds de loyer et à sélectionner un locataire sous conditions de ressources. La fin des nouvelles acquisitions n’efface donc ni les engagements en cours ni les avantages fiscaux associés.
Un dispositif fermé aux nouveaux achats, des locations toujours encadrées
Depuis le 1er janvier 2025, un nouvel investissement ne peut plus ouvrir droit au Pinel. En revanche, un logement déjà engagé peut accueillir un nouveau locataire pendant la période de location obligatoire. Il faut distinguer la date de l’investissement, qui détermine l’accès au dispositif, et la date du bail, qui commande notamment les vérifications de ressources.
L’engagement initial est de 6 ou 9 ans, avec des possibilités de prolongation jusqu’à 12 ans. Durant cette période, le logement doit être loué nu comme résidence principale. Une location meublée, saisonnière ou utilisée comme résidence secondaire ne satisfait pas ces obligations.
L’éligibilité du bien repose aussi sur les règles applicables lors de l’investissement : nature de l’acquisition, délais d’achèvement, performance énergétique et zonage. Les zones A bis, A et B1 constituent le cadre habituel des opérations récentes. Les anciens cas dérogatoires doivent être examinés séparément. Depuis 2021, les investissements concernés doivent porter sur des logements situés dans un bâtiment d’habitation collectif.
Le Pinel+ ne constitue pas une nouvelle possibilité d’achat aujourd’hui. Il désigne un régime ayant permis de conserver les taux les plus favorables, notamment pour certains logements respectant des exigences renforcées de qualité d’usage et de performance environnementale, ou situés en quartier prioritaire.
Vérifier le locataire avant de signer le bail
Ressources : partir du revenu fiscal, pas du salaire mensuel
Le contrôle porte en principe sur le revenu fiscal de référence de l’année N-2, N étant l’année de signature du bail. Pour une signature en 2026, il s’agit donc des revenus de 2024, figurant sur l’avis d’imposition établi en 2025. Une baisse de revenus peut, sous conditions, permettre d’utiliser une année plus récente : faites confirmer ce cas avant de valider le dossier.
Le plafond dépend de la zone du logement et de la composition du ménage. Il faut retenir le barème correspondant à l’année du bail, et non celui de l’achat. Les montants ci-dessous sont des repères historiques pour les baux conclus en 2024 : ils ne doivent pas être utilisés tels quels pour une signature ultérieure.
| Composition du ménage | Zone A bis | Zone A | Zone B1 |
|---|---|---|---|
| Personne seule | 41 855 € | 41 855 € | 34 115 € |
| Couple | 62 555 € | 62 555 € | 45 558 € |
| Avec une personne à charge | 82 002 € | 75 194 € | 54 785 € |
| Avec deux personnes à charge | 97 904 € | 90 070 € | 66 139 € |
À titre d’exemple, pour un bail signé en 2024 en zone B1, un couple présentant un revenu fiscal de référence de 44 000 € se situait sous le plafond de 45 558 €. Pour un bail actuel, consultez le barème annuel publié par l’administration fiscale ou les fiches de l’Anil.
Famille et justificatifs : les mêmes exigences pour tous
Il est possible de louer à son enfant ou à ses parents, à condition qu’ils n’appartiennent pas au foyer fiscal du propriétaire. Le loyer doit être réellement payé et les plafonds respectés. Héberger gratuitement un proche ne remplit pas l’engagement locatif.
Avant signature, réunissez les justificatifs légalement autorisés : identité, domicile, activité professionnelle et ressources, notamment l’avis d’imposition pertinent. En présence de plusieurs titulaires du bail, vérifiez les règles applicables à leur situation. Un dossier d’étudiant rattaché fiscalement à ses parents mérite également un examen spécifique : les revenus du garant ne remplacent pas automatiquement ceux à apprécier pour le Pinel.
Calculer le loyer autorisé sans confondre surface et charges
Le plafond Pinel est un loyer mensuel hors charges. Son calcul combine un plafond au mètre carré lié à la zone, une surface utile et un coefficient multiplicateur. Des modulations locales peuvent s’appliquer : le barème national ne suffit donc pas toujours.
- Surface utile : surface habitable augmentée de la moitié des annexes admissibles, cette majoration étant limitée à 8 m².
- Coefficient : 0,7 + 19 / surface utile, plafonné à 1,2.
- Loyer maximal : plafond applicable au mètre carré × surface utile × coefficient.
Un appartement de 45 m² doté d’un balcon admissible de 6 m² présente ainsi une surface utile de 48 m². Son coefficient est d’environ 1,096. Avec un plafond purement illustratif de 12 €/m², le calcul donne environ 631 € hors charges, avant application des règles d’arrondi pertinentes. Ce montant n’est pas un barème officiel.
Comme la nervure d’une feuille, le calcul doit garder une ligne centrale identifiable : la surface habitable. Les annexes viennent s’y rattacher, mais ne sont pas toutes équivalentes. Un balcon admissible peut augmenter la surface utile ; un emplacement de stationnement ne devient pas pour autant une surface habitable. Conservez un relevé distinguant chaque espace : cette cartographie évite qu’un métrage commercial gonfle artificiellement le loyer autorisé.
Le plafond fiscal n’est pas un objectif de prix. Si le marché local justifie un loyer inférieur, mieux vaut retenir un montant réaliste. Toute révision doit aussi respecter le bail et les règles locatives, sans dépasser le plafond Pinel applicable.
Identifier la réduction d’impôt réellement attachée au logement
Les taux dépendent de la date de réalisation de l’investissement et du régime retenu. Le tableau suivant concerne la métropole ; l’outre-mer obéit à des règles spécifiques.
| Régime et période | 6 ans | 9 ans | 12 ans |
|---|---|---|---|
| Pinel jusqu’en 2022 | 12 % | 18 % | 21 % |
| Pinel classique, investissement 2023 | 10,5 % | 15 % | 17,5 % |
| Pinel classique, investissement 2024 | 9 % | 12 % | 14 % |
| Pinel+ éligible | 12 % | 18 % | 21 % |
La base retenue est limitée à 300 000 € par contribuable et par an, pour deux logements maximum, avec un plafond de 5 500 €/m². À base maximale, les taux du Pinel classique de 2024 correspondent à 27 000 €, 36 000 € ou 42 000 € de réduction totale, répartie sur la durée concernée. Le plafonnement global des niches fiscales peut limiter l’avantage effectivement utilisable.
Conserver les preuves pendant toute la durée d’engagement
La première location doit intervenir dans les 12 mois suivant l’achèvement, ou l’acquisition si celle-ci est postérieure. Au départ d’un locataire, recherchez rapidement un remplaçant et gardez les annonces, échanges et mandats prouvant vos démarches. Une vacance prolongée ne doit jamais être considérée comme automatiquement autorisée.
Sur le plan déclaratif, l’engagement initial passe généralement par le formulaire 2044-EB, la réduction par la déclaration 2042-RICI et les revenus fonciers par la déclaration adaptée, notamment la 2044 au régime réel. Vérifiez les notices fiscales correspondant à votre situation.
Archivez ensemble l’acte d’acquisition, les preuves d’achèvement, les caractéristiques du bien, les calculs de loyer, les avis fiscaux des locataires, les baux et les paiements. Un manquement peut entraîner la reprise de la réduction d’impôt, sauf exceptions prévues. Avant une vente anticipée, une transformation en meublé ou une interruption de location, faites examiner le dossier par votre service des impôts ou un professionnel.