Calcul amortissement LMNP : de la base amortissable au montant réellement déductible
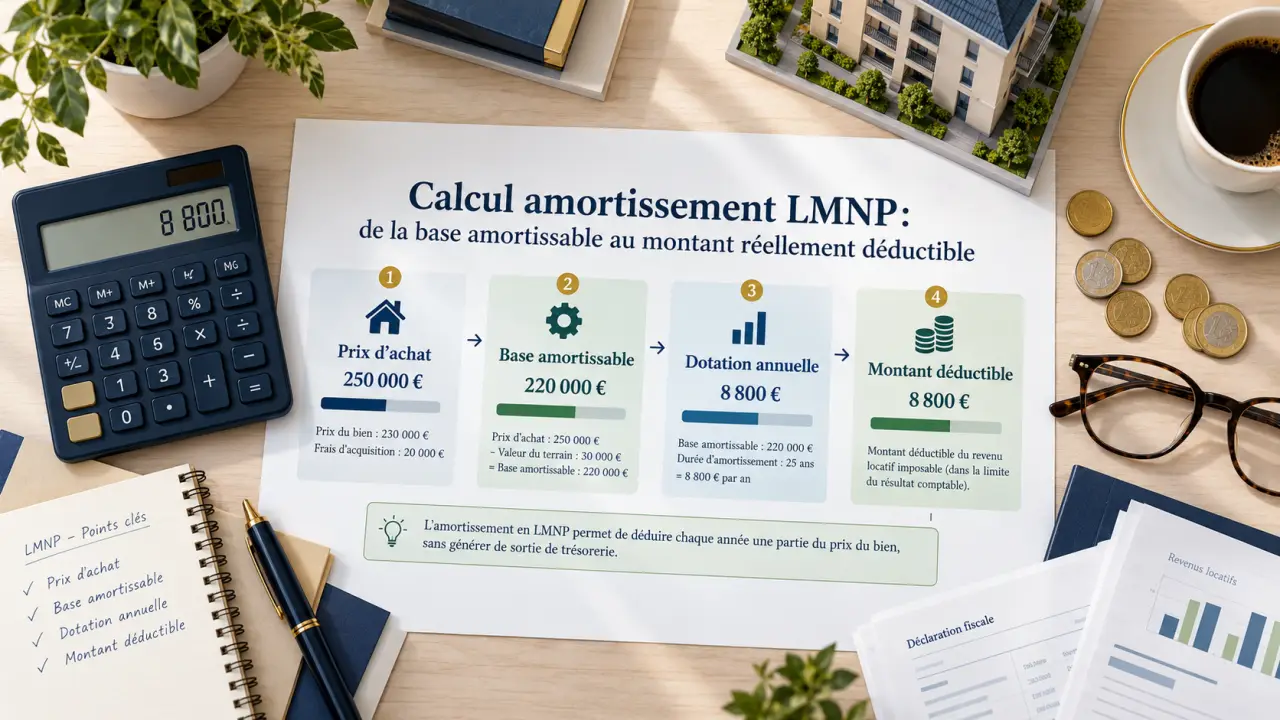
Au régime réel, le calcul de l’amortissement LMNP repose sur une formule simple : base amortissable ÷ durée d’utilisation. Mais le montant obtenu n’est pas toujours entièrement déductible des loyers. Il faut d’abord exclure le terrain, distinguer les composants du logement et le mobilier, puis appliquer un plafond fiscal. Voici la méthode pour passer du prix d’achat au résultat imposable, avec des exemples chiffrés.
Déterminer ce qui peut réellement être amorti
L’amortissement répartit le coût d’un bien sur sa durée d’utilisation. C’est une charge comptable sans décaissement annuel correspondant : vous ne payez pas cette somme chaque année, mais elle traduit l’usure du logement et de ses équipements. Sa déduction concerne la location meublée au régime réel. Au micro-BIC, l’abattement forfaitaire remplace la déduction individualisée des charges et amortissements.
Isoler le terrain avant tout calcul
Le terrain n’est pas amortissable. Il faut donc retirer sa valeur du prix immobilier, y compris pour un appartement : le propriétaire détient aussi une quote-part du terrain de la copropriété. Cette ventilation doit être justifiable par les caractéristiques du bien et du marché local, éventuellement à l’aide de transactions comparables.
Une quote-part foncière de 15 % constitue une hypothèse d’exemple, pas un forfait universel. Pour un achat de 250 000 €, elle laisse 85 % de bâti, soit 212 500 €. Sur une durée simplifiée de 30 ans, le calcul donne : 250 000 × 85 % ÷ 30 = 7 083 € par an, après arrondi. En pratique, le bâti doit être ventilé par composants.
Classer les frais, les travaux et les meubles
Les frais d’acte et d’agence peuvent, selon l’option comptable retenue, être comptabilisés en charges ou intégrés au coût d’acquisition. Leur affectation doit respecter la distinction entre terrain et construction. Les travaux immobilisables sont amortis ; les dépenses d’entretien ou de réparation peuvent relever des charges, selon leur nature. Une même dépense ne peut pas être déduite immédiatement puis amortie.
Le mobilier et l’électroménager sont suivis séparément. La tolérance concernant certains biens de faible valeur, inférieurs à 500 € HT, ne signifie pas que tout équipement sous ce montant passe automatiquement en charges : les conditions d’application, notamment pour l’équipement initial, doivent être vérifiées.
Choisir les durées et calculer chaque dotation
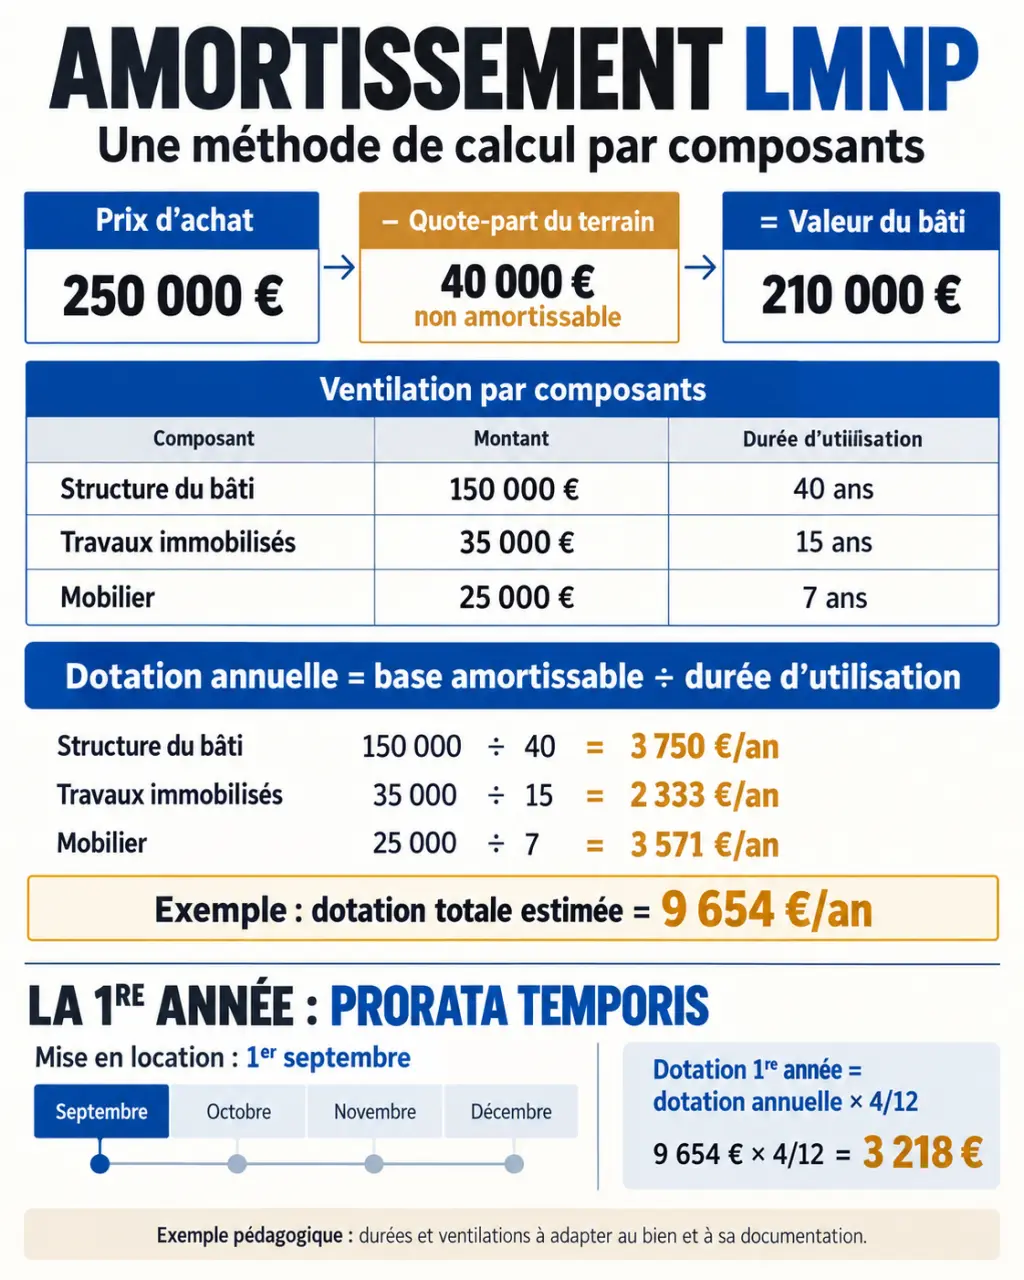
La décomposition par composants évite d’appliquer une durée unique à des éléments qui ne s’usent pas au même rythme. Une structure porteuse n’a pas la même durée d’utilisation qu’une toiture ou une cuisine équipée. Les durées ci-dessous sont des repères à adapter, non un barème automatique.
| Élément | Durée indicative | Point à vérifier |
|---|---|---|
| Gros œuvre | 50 à 80 ans | Structure et durée d’utilisation restante |
| Toiture | 20 à 25 ans | État et réfections antérieures |
| Installations techniques | 25 à 30 ans | Nature et ancienneté des réseaux |
| Aménagements | 12 à 15 ans | État des agencements |
| Mobilier et équipements | 5 à 10 ans | Usage et durée attendue de chaque bien |
Dans l’ancien, retenez une durée résiduelle cohérente avec l’état constaté. Pour le mobilier, une télévision peut par exemple être amortie sur 5 ans, soit 20 % par an, et une table sur 10 ans, soit 10 % par an. Ces durées doivent rester justifiables.
Dotation annuelle linéaire = montant amortissable du composant ÷ durée retenue. Additionnez ensuite les dotations du bâti, des travaux immobilisés et du mobilier pour obtenir l’amortissement comptable annuel.
La première année, un prorata temporis s’applique à partir de la mise en service, lorsque le bien est prêt à être utilisé pour l’activité locative. Il ne dépend donc pas uniquement de la date de signature chez le notaire. Pour une mise en service au cours de l’exercice, la dotation est réduite proportionnellement à la période d’utilisation.
Le mobilier peut agir comme un aimant à déductions immédiates dans une simulation : sa durée courte attire l’attention sur une forte dotation annuelle. Pourtant, si le plafond fiscal est déjà atteint grâce au bâti, raccourcir sa durée ne réduit pas davantage l’impôt de l’année ; cela augmente surtout le stock d’amortissements reportés. Il faut donc regarder la capacité d’absorption des loyers, pas seulement le total affiché par le calculateur.
Appliquer le plafond fiscal et suivre les reports
L’amortissement comptabilisé n’est pas nécessairement l’amortissement fiscalement déductible. L’article 39 C du CGI limite sa déduction : l’amortissement ne doit pas créer ni aggraver un déficit fiscal de location meublée.
Dans un cas simple, la capacité de déduction correspond aux loyers diminués des autres charges déductibles. Parmi ces charges figurent notamment les intérêts d’emprunt, lorsqu’ils sont déductibles, mais pas le remboursement du capital du crédit.
| Calcul illustratif | Montant annuel |
|---|---|
| Loyers | 10 000 € |
| Charges hors amortissement | 8 000 € |
| Résultat avant amortissement | 2 000 € |
| Dotation : 150 000 € × 2 % | 3 000 € |
| Amortissement déductible | 2 000 € |
| Amortissement non déduit à reporter | 1 000 € |
| Résultat imposable après déduction | 0 € |
Les 1 000 € non déduits ne sont pas perdus : ils sont reportables sur les exercices suivants, sans limitation de durée en principe, tant que les conditions d’utilisation restent remplies. Leur déduction future demeure soumise au plafond applicable. Une cessation d’activité nécessite une analyse particulière : ce stock n’est pas une créance remboursable.
Il faut distinguer ce report du déficit provenant des autres charges. Les déficits LMNP suivent leurs propres règles d’imputation et de durée. Un tableau séparant dotation comptable, amortissement déduit et reliquat reportable évite de confondre ces deux mécanismes.
Comparer le réel au micro-BIC sans oublier la revente
Le régime réel devient intéressant lorsque les charges déductibles et l’amortissement utilisable dépassent l’abattement du micro-BIC, en tenant compte des frais de comptabilité. Pour une location meublée de longue durée relevant de l’abattement de 50 %, 10 000 € de recettes donnent une base imposable de 5 000 € au micro-BIC. Dans l’exemple précédent, le réel ramène cette base à zéro.
Cette comparaison ne se transpose pas automatiquement aux locations touristiques : leurs seuils et abattements dépendent notamment du classement et des règles applicables à l’année concernée. Vérifiez également votre éligibilité au micro-BIC avant de comparer les résultats.
L’économie annuelle ne suffit pas à mesurer l’intérêt patrimonial. Lors d’une cession relevant du régime des plus-values immobilières des particuliers, les amortissements fiscalement déduits minorent désormais, en principe, le prix d’acquisition retenu pour calculer la plus-value, sous réserve d’exceptions légales concernant certaines résidences. Cela peut augmenter la plus-value imposable. Les abattements pour durée de détention restent déterminants, avec une exonération d’impôt sur le revenu après 22 ans et de prélèvements sociaux après 30 ans.
Pour fiabiliser une simulation, rassemblez l’acte d’achat, les frais d’acquisition, les factures de travaux, l’inventaire du mobilier, les justificatifs de ventilation du terrain et l’échéancier du crédit. Le suivi doit alimenter le registre des immobilisations, les tableaux d’amortissement et la déclaration de résultat n° 2031 avec ses annexes.
Un simulateur permet de tester les hypothèses ; il ne justifie ni une valeur de terrain ni une durée d’utilisation. Un expert-comptable spécialisé est particulièrement utile pour établir le plan initial, sécuriser les reports et comparer plusieurs horizons de revente avant de choisir le régime fiscal.