Placement immobilier à Rennes : du rendement brut à l’effort d’épargne réel
Un placement immobilier à Rennes peut répondre à un objectif de revenus locatifs ou de constitution de patrimoine, mais l’attractivité de la ville ne suffit pas à garantir une bonne opération. Le choix décisif porte sur le prix total d’acquisition, le locataire visé et les dépenses à supporter pendant la détention. Un appartement facile à louer peut rester déficitaire chaque mois si son financement et ses charges sont mal calibrés.
Une demande solide, mais un prix d’entrée à surveiller
Rennes réunit plusieurs moteurs de demande : établissements d’enseignement supérieur, bassin d’emploi, connexion LGV à Paris en environ 1 h 25 à 1 h 30 et deux lignes de métro. Les étudiants alimentent le marché des petites surfaces, tandis que les jeunes actifs et les familles recherchent davantage des logements adaptés à une installation durable.
Simuler la rentabilité d’un placement immobilier à Rennes
Saisissez vos propres hypothèses pour estimer le coût du projet, les revenus locatifs, le financement et le cash-flow. Les calculs reposent uniquement sur les données renseignées ci-dessous.
1. Données du projet
Acquisition et financement
Revenus locatifs
Charges annuelles et fiscalité
2. Résultats de la simulation
Voir les formules utilisées
- Frais d’acquisition = prix d’achat × taux de frais.
- Coût total = prix d’achat + frais d’acquisition + travaux + mobilier.
- Mensualité hors assurance = capital financé × [taux mensuel × (1 + taux mensuel)n] ÷ [(1 + taux mensuel)n − 1].
- Assurance mensuelle = capital financé × taux d’assurance annuel ÷ 12.
- Loyers annuels bruts = loyer mensuel × 12 ; loyers après vacance = loyers bruts × (1 − vacance).
- Charges d’exploitation = charges non récupérables + taxe foncière + assurance propriétaire + frais de gestion.
- Rendement brut = loyers annuels bruts ÷ coût total × 100.
- Résultat avant financement = loyers après vacance − charges d’exploitation.
- Cash-flow mensuel = (résultat avant financement − fiscalité) ÷ 12 − mensualité totale.
Cette simulation ne constitue ni une estimation du marché immobilier rennais, ni une garantie de rendement, ni un conseil fiscal. Les résultats dépendent de la qualité des données saisies, des conditions de financement et de votre situation personnelle.
Les chiffres présentés par IMMO9 et Finance Héros font état de 73 000 étudiants dans l’unité urbaine en 2026. Rennes Métropole compte également 276 667 emplois. Ces indicateurs éclairent l’attractivité du territoire, sans prouver qu’un logement donné trouvera immédiatement preneur. L’accès réel au campus, au métro ou au lieu de travail reste déterminant.
Pour situer le budget, IMMO9 indique en 2026 un prix médian de 4 426 €/m² à Rennes et de 4 999 €/m² dans le neuf, ainsi qu’un loyer médian de 20 €/m². Ces repères ne constituent pas une estimation : une petite surface meublée, un appartement familial et un logement à rénover ne se comparent pas directement.
Avant de faire une offre, confrontez le bien à des ventes comparables et demandez plusieurs estimations locatives hors charges. Un loyer d’annonce n’est pas nécessairement le loyer signé. Vérifiez aussi les règles applicables à sa fixation et à sa révision, plutôt que de supposer une liberté tarifaire totale.
Choisir un quartier en partant du futur locataire
Il n’existe pas de quartier idéal pour tous les investisseurs. Un emplacement patrimonial peut faciliter la revente tout en limitant le rendement. À l’inverse, un prix d’achat plus accessible ne compense pas automatiquement une desserte médiocre, des charges importantes ou un environnement peu adapté au locataire recherché.
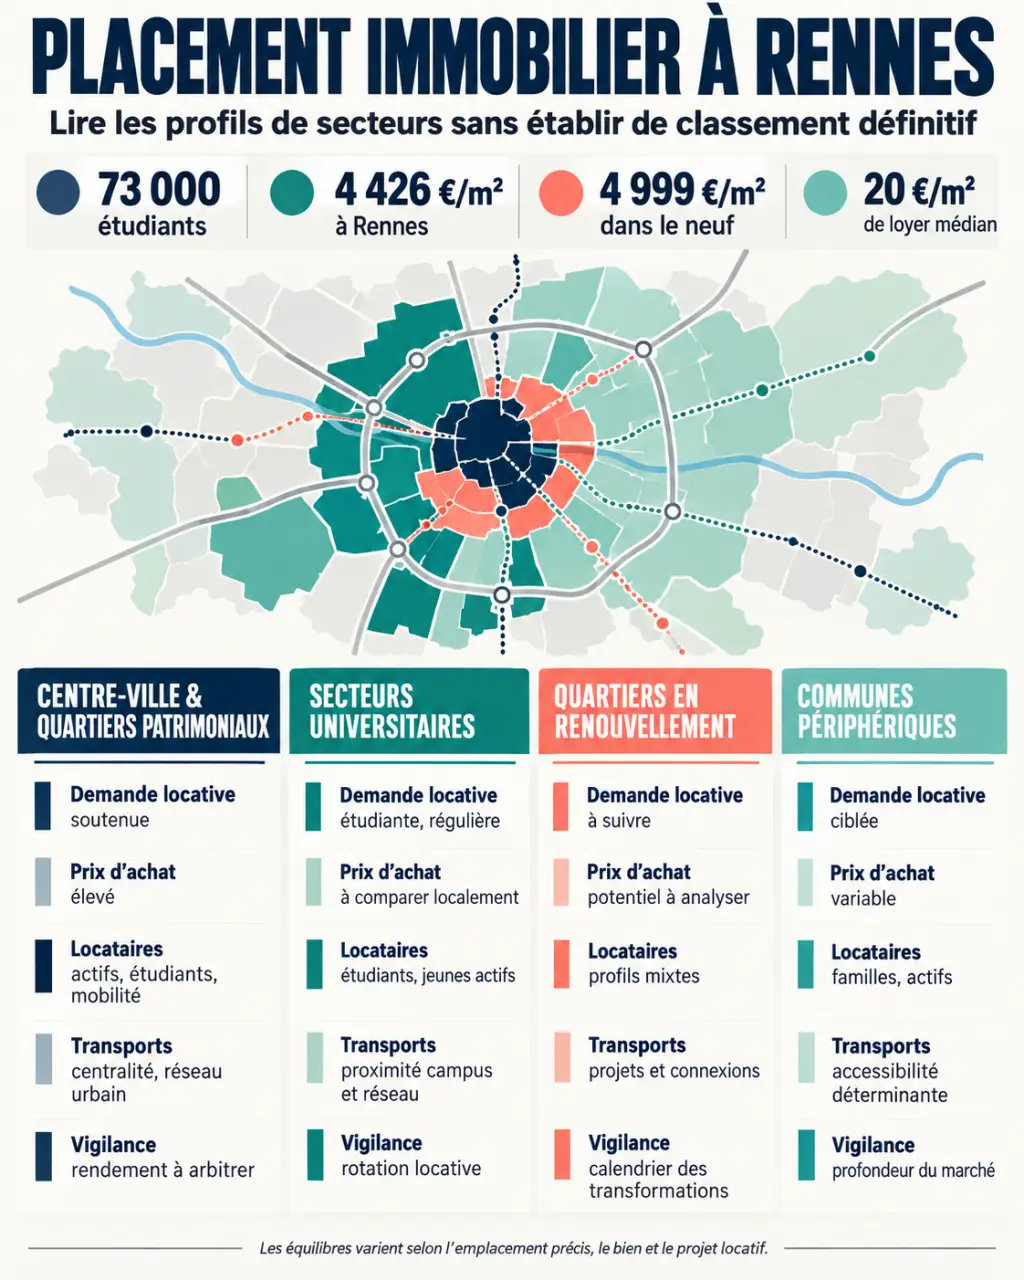
| Secteur à étudier | Demande à cibler | Vérifications prioritaires |
|---|---|---|
| Centre-ville, Thabor, Saint-Hélier | Étudiants, actifs, couples selon la surface | Prix d’achat, bruit, état du bâti ancien et copropriété |
| Villejean, Beaulieu, Jeanne d’Arc | Étudiants et personnels des pôles universitaires | Trajet vers le campus concerné, transports et concurrence locative |
| EuroRennes, Baud-Chardonnet, La Courrouze | Actifs et ménages recherchant un logement récent | Prix du neuf, charges, travaux environnants et services déjà ouverts |
| Communes périphériques et secteur ViaSilva | Actifs, couples et familles selon l’adresse | Accessibilité, dépendance automobile et profondeur du marché locatif |
Dans les secteurs en transformation, distinguez ce qui fonctionne aujourd’hui de ce qui est annoncé. Un projet urbain porte un potentiel en germe, pas un loyer immédiatement encaissable. Pour chaque équipement futur, relevez son calendrier, puis simulez votre investissement comme s’il était retardé : si l’équilibre disparaît sans cette promesse, vous achetez surtout une anticipation plutôt qu’un usage déjà établi.
Visitez à plusieurs horaires, notamment en soirée. Quelques rues peuvent changer l’exposition au bruit, la qualité du cheminement vers le métro ou l’agrément du logement. Cette analyse fine est plus utile qu’un classement général des quartiers.
Studio, T2, ancien ou neuf : arbitrer sans regarder seulement le rendement
Les rendements bruts moyens annoncés sont de 5,9 % pour un T1, 4,9 % pour un T2, 4,6 % pour un T3 et 4,3 % pour un T4. Ce sont des repères de comparaison, pas des engagements. Les petites surfaces peuvent mieux rémunérer le capital investi, mais elles exposent aussi à davantage de changements de locataires et de remises en état.
Faire correspondre surface et mode de gestion
Le studio meublé convient à une clientèle étudiante ou mobile, avec une attention particulière au calendrier des départs. Le T2 permet de viser une personne seule ou un couple et constitue une piste à examiner pour un premier achat. Une grande surface en colocation exige un plan adapté, des chambres confortables et une gestion plus soutenue ; additionner des loyers théoriques par chambre ne suffit pas.
À titre d’orientation commerciale, Lamotte positionne le T2 sur un budget inférieur à 250 000 €, puis les T3 ou T4 entre 250 000 € et 350 000 €. Des résidences étudiantes sont annoncées à moins de 150 000 €. Dans tous les cas, ajoutez les frais d’acquisition, l’équipement, les travaux éventuels et une réserve de trésorerie.
Comparer le coût global de l’ancien et du neuf
L’ancien offre parfois une marge de négociation et de rénovation, mais impose d’examiner toiture, humidité, ventilation, réseaux et risque de mérule. Le neuf apporte des garanties et une performance énergétique généralement plus favorable, sans garantir de faibles charges. Comparez deux biens sur leur coût complet et leur loyer réaliste, pas uniquement sur leur prix affiché.
En résidence de services, étudiez aussi le bail commercial : solidité de l’exploitant, répartition des travaux, conditions de révision du loyer et possibilités de revente. La gestion déléguée ne supprime pas le risque économique.
Calculer ce qui restera vraiment après les dépenses
Le rendement brut n’est ni le rendement net ni l’autofinancement. Le premier rapporte les loyers annuels hors charges au prix retenu. Pour comparer honnêtement plusieurs opérations, utilisez le coût total du projet. Le rendement net retranche ensuite les dépenses du propriétaire ; le résultat après fiscalité dépend de sa situation personnelle.
Prenons une simulation illustrative, sans valeur d’estimation du marché rennais :
- Prix d’achat : 180 000 €.
- Frais d’acquisition, travaux et mobilier : 20 000 €.
- Coût total : 200 000 €.
- Loyer mensuel hors charges : 750 €, soit 9 000 € annuels.
- Dépenses annuelles et provision pour vacance : 2 400 €.
Le rendement brut sur coût total atteint 4,5 %. Après ces dépenses, il reste 6 600 €, soit 3,3 % avant financement et fiscalité. Avec une mensualité de crédit et d’assurance de 900 €, la trésorerie moyenne devient négative de 350 € par mois avant impôt : 550 € disponibles moins 900 € remboursés.
La mensualité comprend du capital qui contribue à constituer le patrimoine, mais l’effort d’épargne doit rester supportable. Testez un mois sans locataire, une réparation importante et un loyer inférieur aux prévisions. Intégrez taxe foncière, assurance propriétaire, charges non récupérables, gestion et renouvellement du mobilier.
Financement, fiscalité et contrôles avant de signer
Comparez les crédits sur leur coût total : taux, assurance, garantie, frais et souplesse de remboursement. Gardez une épargne de sécurité après l’apport. Une durée plus longue peut réduire la mensualité, mais augmente généralement le coût du financement ; elle ne rend pas meilleur un bien acheté trop cher.
En location meublée, le LMNP mérite une comparaison entre régimes fiscaux. Au réel, charges et amortissements peuvent réduire le résultat imposable, sans garantir des loyers non imposés ni une neutralité fiscale à la revente. En location nue, examinez notamment les charges déductibles et, si des travaux sont prévus, les règles du déficit foncier.
Le LLI peut bénéficier d’une TVA à 10 % sous conditions, avec des contraintes d’éligibilité et de location à vérifier. Ne retenez un montage Denormandie, une référence au « Pinel ancien » ou au dispositif Jeanbrun qu’après confirmation du cadre légal applicable, du calendrier et de l’éligibilité exacte du bien. Un argument fiscal commercial ne remplace pas cette vérification.
- Contrôlez le DPE et les obligations de décence énergétique à la date de location.
- Lisez les procès-verbaux d’assemblée générale, les comptes et les travaux de copropriété.
- Obtenez des devis avant de chiffrer une rénovation.
- Demandez deux avis locatifs indépendants et une simulation après fiscalité.
Pour un accompagnement clé en main, les honoraires annoncés peuvent représenter 7 % à 10 % du prix net vendeur. Exigez leur intégration au calcul et le détail des prestations. À Rennes, une opération convaincante doit rester cohérente après ces frais, sans dépendre d’une hausse future du prix de revente.