Pinel ou LMNP : réduire son impôt ou alléger l'impôt sur ses loyers ?
Le dispositif Pinel a pris fin au 31 décembre 2024 : pour un nouvel achat, la question n'est donc plus tout à fait « Pinel ou LMNP ? ». Elle reste pourtant utile, parce que des propriétaires poursuivent leur engagement Pinel et que le comparatif révèle deux logiques fiscales très différentes. L'une récompense un achat neuf encadré par une réduction d'impôt, l'autre allège l'imposition des loyers d'un logement meublé.
Le Pinel : ce qu'il imposait, ce qu'il rapportait
Des conditions strictes, de l'achat à la location
Le Pinel s'appliquait à une location nue, louée comme résidence principale. Le logement devait être neuf, acheté en VEFA ou issu d'une réhabilitation répondant aux critères, avec par exemple des travaux d'au moins 25 % du coût total pour certains biens anciens. Il devait aussi se situer en zone A, A bis ou B1. L'achèvement en VEFA devait intervenir dans les 30 mois suivant l'acte authentique, et la mise en location dans l'année suivant l'achèvement ou l'acquisition.
Une fois le bien loué, l'investisseur s'engageait sur 6, 9 ou 12 ans, avec des plafonds de loyer et des plafonds de ressources pour le locataire. L'investissement était limité à 300 000 euros, 5 500 euros par mètre carré et deux logements par an. Les loyers se situaient généralement 10 à 20 % sous le marché.
Un avantage fiscal à confronter au loyer perdu
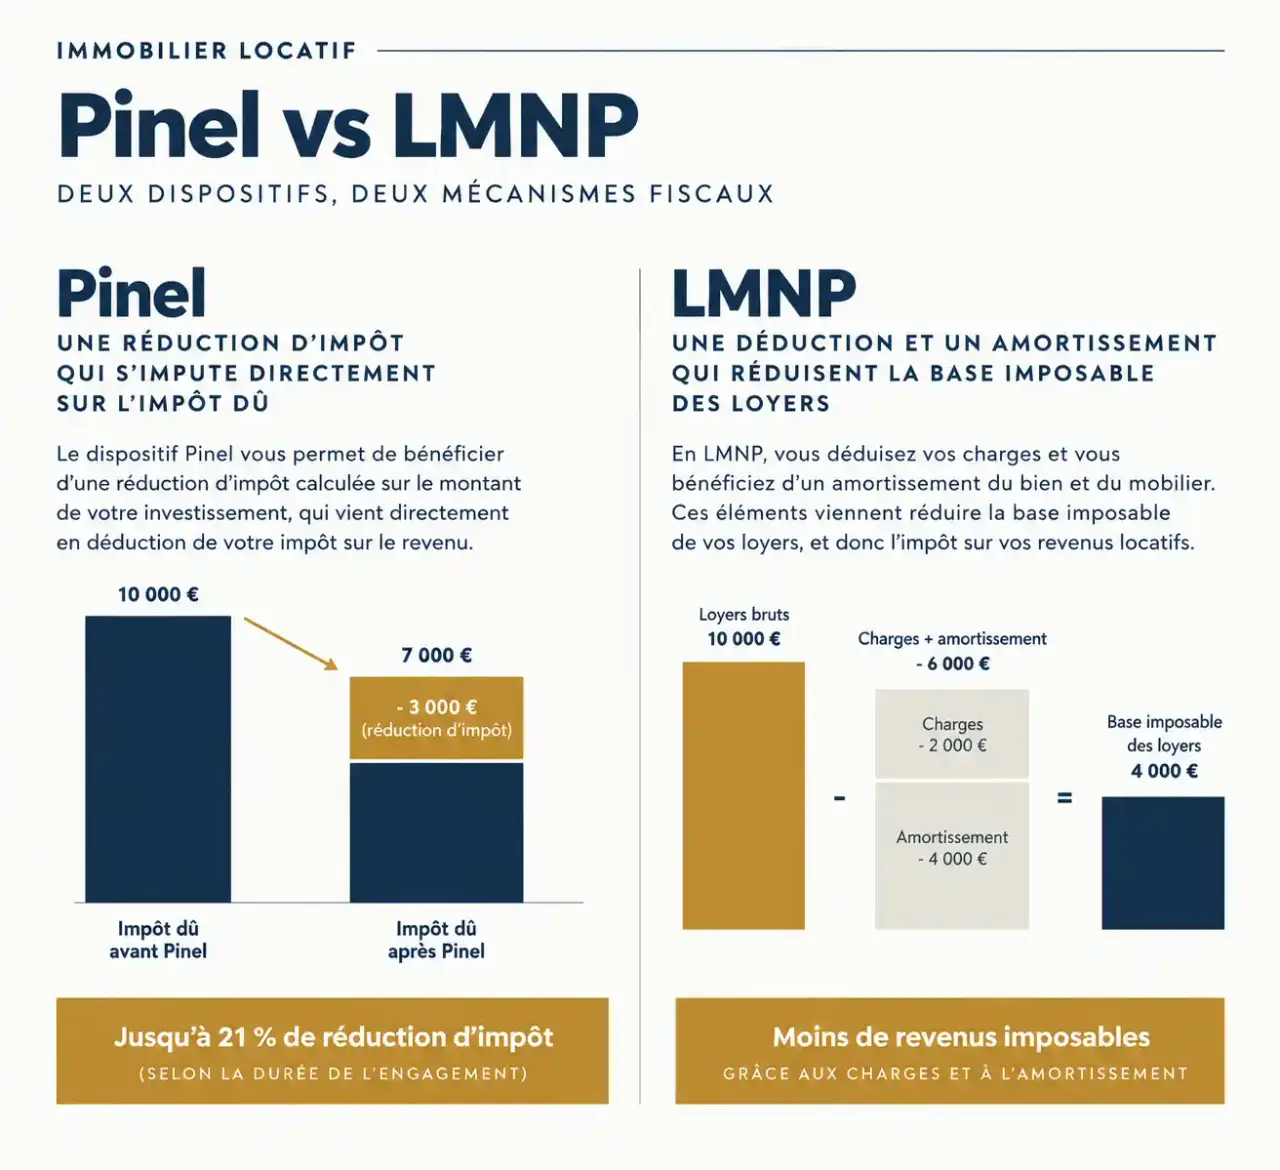
En 2024, la réduction d'impôt s'élevait à 9 % sur 6 ans, 12 % sur 9 ans et 14 % sur 12 ans. Le Pinel Plus, plus exigeant sur la performance et la surface, montait à 12 %, 18 % et 21 %. Cette réduction restait soumise au plafonnement global des niches fiscales de 10 000 euros par an.
Il faut surtout comparer l'avantage fiscal à ce que coûte le plafonnement. Dans un exemple à 300 000 euros de prix de revient, la réduction atteint 6 000 euros par an, mais la perte de loyer s'élève à 7 971,60 euros. L'écart de 1 971,60 euros reste à la charge du propriétaire : l'avantage fiscal compense donc une partie seulement du manque à gagner. Le rendement Pinel tournait d'ailleurs autour de 3 %, rarement au-delà.
Le LMNP : une fiscalité qui travaille sur les loyers
Micro-BIC ou régime réel : deux façons d'être imposé
Le loueur en meublé non professionnel déclare ses loyers dans la catégorie des BIC. Le micro-BIC applique un abattement forfaitaire de 50 % (71 % pour un meublé de tourisme classé), sans rien justifier. Le régime réel simplifié permet de déduire les charges réelles et surtout d'amortir le bâti, le mobilier et certains travaux.
Cet amortissement est une charge comptable non décaissée : il réduit le résultat imposable sans sortir un euro de votre poche. Bien utilisé, il peut ramener l'imposition des loyers à un niveau très faible, voire nul. Le statut « non professionnel » suppose des recettes inférieures à 23 000 euros par an ou à 50 % des revenus globaux du foyer. Les obligations déclaratives et comptables sont plus lourdes qu'en location nue, d'où l'intérêt de budgéter un expert-comptable ou un logiciel dédié.
Neuf, ancien ou résidence services
Le LMNP ne connaît ni zonage, ni plafond de loyer, ni plafond de ressources. On peut acheter dans l'ancien, dans le neuf, une maison ou un lot en résidence services. Les loyers meublés sont annoncés 20 à 30 % supérieurs aux loyers nus, et les frais de notaire dans l'ancien (7 à 8 %) sont plus élevés que dans le neuf (2 à 3 %). Un studio étudiant en résidence gérée représente un ticket d'entrée autour de 90 000 euros HT, avec un rendement annoncé de 4 à 5 %.
Cette liberté a une contrepartie : il faut vérifier soi-même la demande locative, l'emplacement et la performance énergétique. En résidence services, la gestion déléguée et le bail commercial simplifient le quotidien, mais créent une dépendance à l'exploitant. Indexation, renégociation du bail et revente sur un marché secondaire plus étroit sont les points à examiner avant de signer.
Comparatif Pinel et LMNP, critère par critère
| Critère | Pinel (historique) | LMNP |
|---|---|---|
| Type de location | Nue, résidence principale | Meublée |
| Bien concerné | Neuf ou réhabilité, zones A, A bis, B1 | Neuf, ancien, résidence services |
| Avantage fiscal | Réduction d'impôt de 9 à 14 % (12 à 21 % en Pinel Plus) | Loyers faiblement imposés grâce à l'amortissement |
| Régime des loyers | Micro-foncier (abattement 30 %) ou réel | Micro-BIC (abattement 50 %) ou réel |
| Contraintes | Engagement de 6, 9 ou 12 ans, loyers et ressources plafonnés | Seuils du statut, obligations comptables |
| Rendement indicatif | Environ 3 % | 4 à 5 % |
| Gestion | Directe ou via un gestionnaire | Directe ou déléguée (résidence services) |
Pour bien lire ce tableau, imaginez la fiscalité comme une palette de couleurs : réduction d'impôt, déduction et amortissement ne se mélangent pas et ne produisent pas la même teinte. Une réduction d'impôt s'impute directement sur l'impôt dû : 1 euro de réduction vaut 1 euro, à condition d'avoir assez d'impôt à effacer. Une déduction ou un amortissement agit sur la base imposable, et sa valeur dépend de votre taux marginal d'imposition. Un foyer faiblement imposé gagnera peu avec une réduction qu'il ne peut pas absorber, alors qu'un amortissement pèsera sur ses loyers quel que soit son niveau d'impôt.
Sur la revente, le Pinel offre peu de souplesse pendant l'engagement. Le LMNP est plus libre, mais les règles de plus-value, notamment le traitement des amortissements, ont évolué : elles doivent être vérifiées avant toute cession.
Quel choix selon votre profil ?
Aucun dispositif ne gagne dans l'absolu. Le bon arbitrage dépend de votre situation :
- Contribuable fortement imposé : la réduction Pinel avait du sens, à condition de rester sous le plafond des niches fiscales et de ne pas surpayer un bien neuf.
- Recherche de revenus complémentaires : le LMNP, avec des loyers plus élevés et peu imposés, répond mieux à cet objectif.
- Préparation de la retraite : une résidence gérée en LMNP limite la gestion, mais exige de contrôler la solidité de l'exploitant.
- Débutant sans temps à consacrer : la gestion déléguée rassure, mais son coût et la dépendance à un tiers pèsent sur le rendement.
- Investisseur à l'aise avec la gestion : le LMNP dans l'ancien, bien situé, offre la plus grande marge de manœuvre.
Dans tous les cas, le rendement brut ne suffit pas. Comparez l'effort d'épargne, le crédit, les charges, la taxe foncière, la vacance locative et la fiscalité, puis testez la revente.
Que faire après la fin du Pinel ?
Si vous avez déjà investi en Pinel, la réduction d'impôt se poursuit tant que vous respectez l'engagement de location, les plafonds de loyer et ceux des ressources du locataire. Le dispositif reste donc pertinent pour un investissement déjà réalisé, sans pouvoir être souscrit à nouveau.
Pour un nouveau projet, le LMNP est l'alternative la plus directe, dans le neuf comme dans l'ancien. La nue-propriété est une autre piste : elle évite la gestion locative, mais elle répond à une logique patrimoniale de long terme, pas à un besoin de revenus immédiats. Avant de vous décider, faites simuler votre situation par un conseiller en patrimoine ou un expert-comptable, car la fiscalité immobilière évolue et chaque cas reste particulier.