La faillite personnelle d’un particulier n’est pas la procédure de surendettement
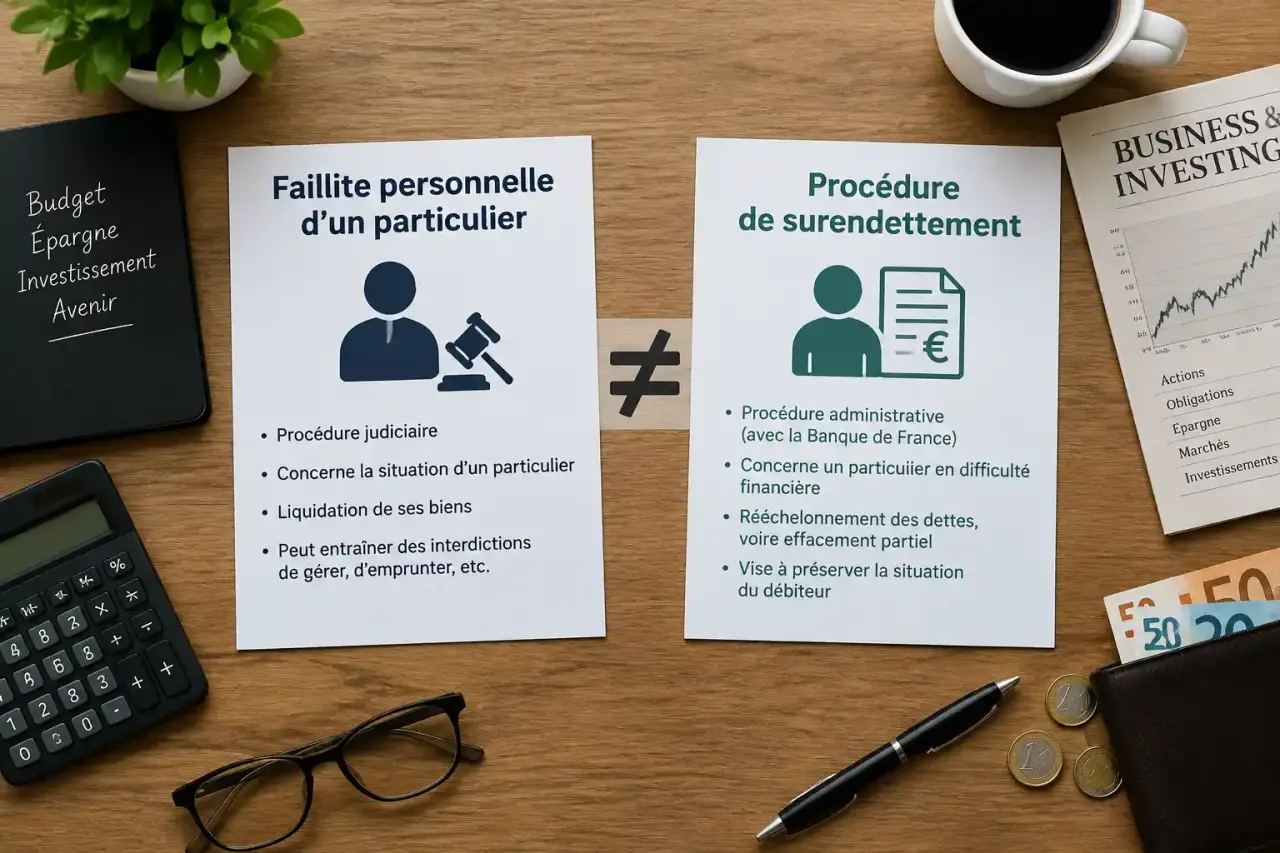
Lorsqu’un particulier ne parvient plus à rembourser ses crédits, ses impayés ou ses dettes courantes, l’expression « faillite personnelle » revient souvent. Elle prête pourtant à confusion. En France, le parcours d’une personne surendettée passe généralement par la commission de surendettement et, dans les situations les plus graves, par le rétablissement personnel. La faillite personnelle au sens juridique vise surtout le dirigeant d’entreprise qui a commis certaines fautes de gestion.
Pourquoi la faillite personnelle d’un particulier est un terme trompeur
Dans le langage courant, la « faillite personnelle » désigne l’impossibilité durable de payer ses dettes et l’espoir d’obtenir un effacement. Le droit distingue toutefois plusieurs mécanismes. Le dispositif applicable dépend notamment de la nature des dettes, de la bonne foi du débiteur, de son patrimoine et de son lieu de résidence.
La faillite personnelle du dirigeant n’est pas une procédure de désendettement
Prévue par le Code de commerce, la faillite personnelle est une sanction qui peut frapper un dirigeant dans le cadre d’une procédure collective. Elle peut notamment entraîner une interdiction de gérer. Elle ne correspond donc pas à la démarche recherchée par un salarié, un retraité, un demandeur d’emploi ou tout autre particulier confronté à des dettes personnelles.
Le rétablissement personnel est le dispositif central pour le particulier
Le rétablissement personnel intervient lorsque la situation financière est considérée comme irrémédiablement compromise, c’est-à-dire lorsqu’aucun plan réaliste ne permet de régler les dettes dans des conditions supportables. Il s’inscrit dans le traitement du surendettement. Selon que la personne possède ou non des biens ayant une valeur de vente, la procédure peut être engagée sans liquidation judiciaire ou avec liquidation judiciaire.
En Alsace et en Moselle, l’expression faillite civile désigne aussi un régime particulier applicable aux particuliers. Cette spécificité territoriale ne doit pas conduire à engager une démarche au hasard. Des termes proches peuvent renvoyer à des cadres et à des interlocuteurs différents.
Comparer les procédures avant d’engager une démarche
| Dispositif | Personnes concernées | Biens et autorité compétente | Finalité |
|---|---|---|---|
| Faillite personnelle | Principalement les dirigeants d’entreprise | Procédure collective devant le tribunal | Sanctionner certaines fautes de gestion |
| Surendettement | Particuliers de bonne foi | Examen par la commission de surendettement | Réaménager ou traiter les dettes |
| Rétablissement personnel sans liquidation | Particulier sans actif vendable significatif | Commission et, selon le cas, juge | Effacer les dettes éligibles sans vendre le patrimoine |
| Rétablissement personnel avec liquidation | Particulier disposant de biens saisissables | Tribunal et liquidateur sous le contrôle du juge | Vendre l’actif puis effacer le solde éligible |
| Faillite civile | Particuliers relevant du régime local | Cadre spécifique en Alsace-Moselle | Traiter une insolvabilité durable |
La différence entre les deux formes de rétablissement personnel tient surtout au patrimoine. L’absence de bien utile à vendre oriente vers la procédure sans liquidation. La présence d’un actif réalisable peut conduire à une liquidation. Le produit de la vente sert alors à désintéresser les créanciers, au moins partiellement.
À quelles conditions un particulier peut-il être orienté vers un rétablissement personnel ?
Il n’est pas possible de se « déclarer en faillite » par une simple lettre ni de choisir librement l’effacement total de ses dettes. Le point d’entrée habituel est le dossier de surendettement, examiné par la commission compétente. Celle-ci étudie la situation dans son ensemble et recherche d’abord une solution moins radicale.
- Les difficultés doivent concerner des dettes que la personne ne parvient plus à assumer durablement.
- Le débiteur doit agir de bonne foi, sans dissimuler ses revenus, ses biens ou ses créanciers.
- Ses capacités de remboursement doivent être manifestement insuffisantes pour envisager un redressement réaliste.
- Les solutions telles qu’un plan conventionnel de redressement ou des mesures imposées doivent être inadaptées ou avoir échoué.
- La présence de biens saisissables détermine l’éventualité d’une liquidation.
Les documents à réunir pour rendre le dossier lisible
Un dossier solide ne se limite pas à l’énumération des crédits. Il doit présenter une image fidèle de la situation : justificatifs de ressources, relevés de charges, contrats de prêt, échéanciers, factures impayées, courriers de recouvrement, avis d’imposition, éléments relatifs au logement et inventaire des biens importants.
Il faut aussi signaler les dettes communes et les cautions éventuelles. Elles peuvent avoir des conséquences pour un conjoint, un coemprunteur ou un garant. La commission doit pouvoir identifier chaque dette, son montant, sa date d’exigibilité et le créancier concerné.
Ce recensement permet de rassembler les prélèvements, les échéances et les courriers dans un même document. Il réduit le risque d’oublier une dette et aide à repérer les urgences concrètes, comme le loyer, l’énergie ou une pension alimentaire.
Du dossier à l’effacement : les étapes et les biens concernés
Après le dépôt, la commission examine la recevabilité du dossier et la situation financière. Elle peut orienter la personne vers un plan ou des mesures adaptées. Lorsque l’absence de perspective de redressement est établie, un rétablissement personnel peut être envisagé. Dans la procédure avec liquidation, le tribunal judiciaire intervient et un liquidateur peut être désigné.
- Déposer un dossier complet de surendettement.
- Faire examiner la bonne foi, les ressources, les charges, le passif et l’actif.
- Étudier d’abord un réaménagement des échéances, un plan ou des mesures imposées.
- En cas de situation irrémédiablement compromise, orienter le dossier vers le rétablissement personnel.
- Si des biens doivent être réalisés, organiser leur recensement et leur vente sous contrôle judiciaire.
- Clore la procédure et effacer, sous conditions, le passif restant éligible.
Ce qui peut être vendu et ce qui reste protégé
La liquidation ne signifie pas que tout disparaît. Les biens non indispensables qui possèdent une valeur de marché peuvent être concernés. À l’inverse, les biens nécessaires à la vie courante, certains revenus sociaux et, selon les circonstances, les outils indispensables à l’activité professionnelle bénéficient de protections.
La situation du logement, du véhicule et des biens détenus avec un conjoint doit être examinée au cas par cas. Leur sort dépend de leur propriété, de leur utilité, de leur valeur et des garanties attachées aux dettes.
L’effacement ne couvre pas toutes les obligations. Les pensions alimentaires et les amendes pénales font partie des dettes qui ne sont pas effacées. Il faut donc distinguer les dettes susceptibles d’être traitées de celles qui resteront dues après la procédure.
Mesurer les conséquences et examiner les alternatives
Le rétablissement personnel offre une possibilité de repartir sur de nouvelles bases, mais il entraîne des restrictions. L’inscription au FICP, le Fichier des incidents de remboursement des crédits aux particuliers, complique l’accès à un nouveau crédit et peut conduire la banque à réexaminer les moyens de paiement accordés. Une inscription de 5 ans est mentionnée pour cette procédure.
Cette inscription n’interdit pas de vivre, de travailler ou de louer un logement. Elle impose toutefois davantage d’anticipation et peut nécessiter la présentation de justificatifs supplémentaires. Les conséquences concrètes dépendent notamment de la situation bancaire, du logement et des revenus.
Avant une liquidation, il peut être utile de négocier un rééchelonnement avec les créanciers, d’envisager une médiation bancaire, une vente amiable d’un bien trop coûteux ou un plan d’apurement. Ces options ne conviennent pas lorsque le budget reste structurellement déficitaire. Elles peuvent toutefois préserver davantage de patrimoine lorsqu’un retour à l’équilibre demeure possible.
Quand demander un accompagnement ?
Une association spécialisée comme CRESUS, un CCAS, une assistante sociale ou un avocat peuvent aider à vérifier les pièces, hiérarchiser les urgences et comprendre une décision de la commission ou du juge. L’appui d’un avocat est particulièrement utile en présence d’un patrimoine immobilier, de dettes professionnelles, d’une séparation, d’un cautionnement, d’une contestation ou d’un risque concernant le logement.
Demander de l’aide tôt ne retire rien à l’autonomie du débiteur. Cela permet surtout d’identifier la procédure adaptée et d’éviter de confondre un terme inquiétant avec le dispositif réellement applicable.