Prêt 1 % patronal et apport personnel : moins à emprunter à la banque, mais toujours une dette
Le prêt 1 % patronal ne constitue pas un apport personnel au sens strict : c’est un crédit à rembourser, et non de l’épargne. Il peut toutefois compléter vos fonds propres et réduire le montant du prêt immobilier principal. La banque doit donc l’intégrer au financement, mais aussi compter ses mensualités dans votre capacité de remboursement.
Pour savoir s’il peut débloquer votre achat, il faut distinguer trois questions : ce que la banque accepte, ce qu’Action Logement peut financer et ce que votre budget permet réellement.
Un complément de financement, pas de l’argent personnel
Les expressions prêt patronal, prêt employeur et prêt 1 % logement désignent couramment le dispositif aujourd’hui associé au prêt accession d’Action Logement. Son rôle est de financer une partie de l’achat ou de la construction de votre résidence principale, généralement en complément d’un crédit immobilier.
L’apport personnel provient, lui, de fonds qui ne sont pas empruntés : épargne, donation ou produit d’une vente, par exemple. Certains établissements peuvent présenter le prêt patronal comme un élément favorable, voire l’assimiler à un apport dans leur présentation commerciale. Cela ne transforme pas ce crédit en fonds propres.
Ce que cela change pour un achat avec peu d’épargne
Le dispositif peut réduire le besoin de prêt bancaire, mais ne garantit pas un achat sans apport. La banque reste libre de demander des fonds propres, notamment pour les frais d’acquisition ou de garantie. Des apports de 10 à 20 % sont souvent évoqués dans les pratiques bancaires, sans constituer une obligation universelle : l’analyse dépend du dossier.
Attention à l’effet d’écho entre vos interlocuteurs : lorsque le conseiller annonce « votre apport est renforcé », le notaire peut entendre « des fonds sont disponibles », alors qu’Action Logement doit encore accorder le prêt. Faites inscrire séparément dans chaque simulation épargne disponible, prêt complémentaire demandé et prêt accordé. Cette distinction évite qu’un financement seulement envisagé soit pris pour une somme acquise.
Montant, taux et mensualités : mesurer le gain réel
La page de présentation du prêt accession d’Action Logement mentionne un montant maximal de 30 000 euros et une durée pouvant atteindre 25 ans. Des présentations d’autres offres ou de périodes différentes affichent encore 40 000 euros, parfois avec une limite de 40 % du coût de l’opération. Ne mélangez pas ces paramètres : seule l’offre applicable à votre demande fait foi.
Le taux nominal fixe est présenté à 1,00 %. L’ancienne appellation « 1 % patronal » ne suffit cependant pas à établir les conditions contractuelles. L’absence de frais de dossier et de garantie constitue un avantage, mais le coût de l’assurance doit aussi être examiné : comparez le taux annuel effectif global, ou TAEG, et pas seulement le taux nominal.
Un exemple pour séparer apport et emprunts
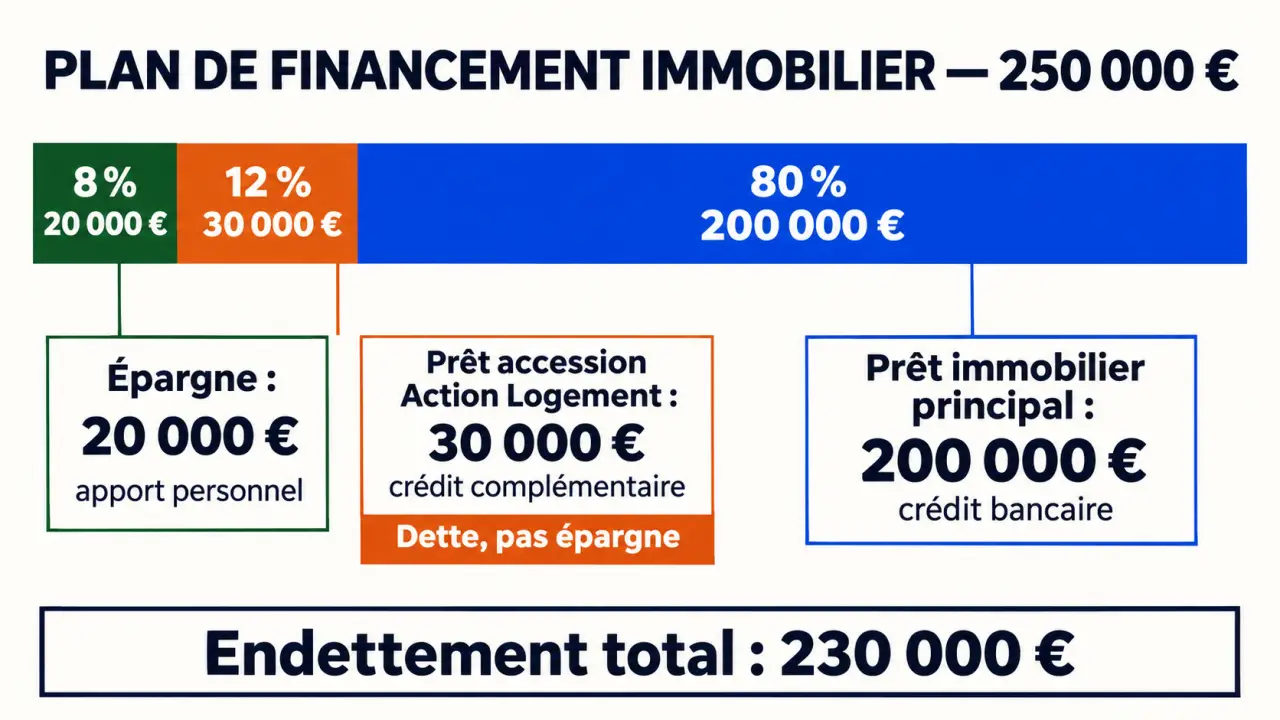
Voici un montage purement illustratif pour une opération de 250 000 euros, frais inclus, en supposant que le projet soit éligible et que les prêts soient accordés :
| Financement | Montant | Nature |
|---|---|---|
| Épargne mobilisée | 20 000 euros | Apport personnel |
| Prêt accession Action Logement | 30 000 euros | Crédit complémentaire |
| Prêt immobilier principal | 200 000 euros | Crédit bancaire |
| Total | 250 000 euros | Budget financé |
L’apport reste ici de 20 000 euros, pas de 50 000 euros. Le prêt bancaire baisse, mais l’endettement total atteint toujours 230 000 euros. La banque examine les mensualités des deux crédits, avec leurs assurances, ainsi que vos autres engagements.
À titre de repère, l’exemple de remboursement publié par Action Logement pour un emprunteur de 35 ans présente 300 mensualités de 117,23 euros, assurance comprise, avec un TAEG fixe de 1,31 %. Le montant total dû est de 35 169 euros, dont 1 251 euros d’assurance. Ce n’est pas un devis personnalisé.
Vérifier ensemble votre profil et le logement visé
L’accès au prêt dépend à la fois de votre situation professionnelle, de vos ressources et de l’opération. Être salarié ne suffit donc pas à obtenir automatiquement un financement.
- Entreprise : le prêt accession vise notamment les salariés d’entreprises privées non agricoles de 10 salariés et plus. Ce seuil d’accès ne doit pas être confondu avec le seuil de 50 salariés associé à l’obligation de participation des employeurs à l’effort de construction.
- Ressources : le revenu fiscal de référence doit respecter les plafonds applicables à votre ménage et à la localisation du logement.
- Parcours résidentiel : les conditions de primo-accession ou les situations assimilées doivent être vérifiées dans l’offre, sans reprendre automatiquement la définition utilisée pour un autre prêt aidé.
- Statut particulier : les salariés agricoles relèvent du dispositif distinct AGRI-ACCESSION. Les possibilités pour les préretraités ou retraités récents nécessitent une vérification spécifique.
Les opérations à contrôler avant de signer
Le logement doit devenir votre résidence principale et être situé sur le territoire français couvert par l’offre. Les opérations susceptibles d’être financées comprennent la construction, l’achat neuf, la vente en l’état futur d’achèvement (VEFA), certaines ventes HLM, le bail réel solidaire (BRS) et la location-accession avec prêt social de location-accession (PSLA).
Un achat ancien classique n’est pas automatiquement éligible. Pour certains logements vendus par un organisme HLM, des critères de performance énergétique s’appliquent, avec notamment une plage de DPE de A à E mentionnée dans les conditions concernées. Les travaux peuvent relever de prêts Action Logement distincts : leur financement ne découle pas automatiquement de l’accord du prêt accession.
Cumuler les prêts sans déséquilibrer le budget
Le prêt patronal peut compléter un crédit immobilier classique et, sous conditions, un prêt à taux zéro (PTZ), un prêt d’accession sociale (PAS), un prêt conventionné ou certaines aides locales. Chaque dispositif conserve ses propres règles de ressources, de logement et de financement.
Demandez une simulation globale plutôt qu’une juxtaposition de simulations. Un PTZ avec différé peut alléger les premières années, puis augmenter les remboursements lorsque son amortissement commence. Le bon comparatif porte sur l’ensemble des mensualités dans le temps, le coût total et l’épargne conservée après l’achat.
Un changement d’employeur après l’octroi n’entraîne généralement pas, à lui seul, un remboursement anticipé obligatoire. Relisez néanmoins le contrat. Si vous changez d’entreprise pendant l’instruction, informez Action Logement : les conditions d’éligibilité du dossier peuvent devoir être réexaminées.
Déposer un dossier complet avant l’échéance notariale
Commencez les démarches dès que le projet est suffisamment défini. Action Logement demande la transmission d’un dossier complet au moins 30 jours ouvrés avant la signature chez le notaire. Ce délai ne constitue pas une promesse d’accord : des pièces manquantes peuvent retarder l’instruction.
- Testez votre éligibilité auprès d’Action Logement et vérifiez avec votre service RH les modalités propres à l’entreprise.
- Créez votre compte sur la Plateforme Accession et renseignez le projet ainsi que son plan de financement.
- Déposez les justificatifs demandés : identité, situation professionnelle, bulletins de salaire, avis d’imposition, éléments bancaires et documents relatifs au logement.
- Suivez la demande dans votre espace personnel et répondez rapidement aux demandes de complément.
- Coordonnez l’offre, les délais de réflexion applicables et le déblocage des fonds avec la banque et le notaire.
Selon l’opération, les documents immobiliers peuvent comprendre un compromis, un contrat de réservation, un contrat de construction ou des justificatifs énergétiques. La liste affichée dans votre dossier reste la référence.
L’accord dépend notamment de l’éligibilité, de la solvabilité et des enveloppes disponibles. Ne considérez jamais une simulation comme un prêt obtenu. Avant de vous engager, faites valider un plan distinguant clairement votre apport réel, les crédits confirmés et les sommes encore attendues.