Emprunter entre particuliers : un accord écrit dès 1 500 €, une déclaration au-delà de 5 000 €
Emprunter à un proche ou auprès d’un particulier permet de financer un besoin sans passer directement par un crédit bancaire classique. En France, cette solution est légale, avec ou sans intérêts, mais elle exige de vérifier son interlocuteur, de fixer les remboursements et de respecter certaines formalités. L’urgence ne doit jamais conduire à verser de l’argent pour obtenir un prêt promis.
Choisir le bon cadre avant de chercher un prêteur
Le prêt entre particuliers repose sur une obligation simple : une personne remet une somme à une autre, qui s’engage à la rembourser. Contrairement à une donation, l’argent doit donc être restitué. Un prêt occasionnel est possible entre personnes ayant la capacité juridique de s’engager ; exercer une activité habituelle de crédit relève, en revanche, d’un cadre réglementé.
Les expressions peer-to-peer lending ou prêt participatif désignent aussi des montages intermédiés. Attention : une plateforme présentée comme une solution « entre particuliers » ne met pas nécessairement deux personnes physiques directement en relation. Il faut identifier le prêteur réel et le régime du financement proposé.
| Solution | Coût et fonctionnement | Point de vigilance |
|---|---|---|
| Prêt familial | Intérêts facultatifs, échéances négociables | Formaliser l’accord malgré la confiance |
| Prêt amical | Conditions convenues directement | Préserver la relation en prévoyant les difficultés |
| Plateforme | Taux, frais et sélection selon l’opérateur | Vérifier son statut et l’identité du prêteur |
| Crédit bancaire | Offre professionnelle soumise à étude du dossier | Comparer le coût total et les protections applicables |
Un proche peut accepter un financement sans frais ni intérêts. Une plateforme peut facturer des services ou distribuer un crédit professionnel. Aucune solution ne garantit une acceptation ni un versement immédiat, notamment après un refus bancaire.
Fixer une mensualité supportable et un coût transparent
Avant de chercher une offre, chiffrez le besoin exact, puis déduisez de vos revenus les dépenses indispensables, les crédits existants et une réserve pour les imprévus. Pour un indépendant ou un intérimaire, mieux vaut raisonner sur un revenu prudent plutôt que sur le meilleur mois. L’absence de banque ne rend pas une dette plus facile à rembourser.
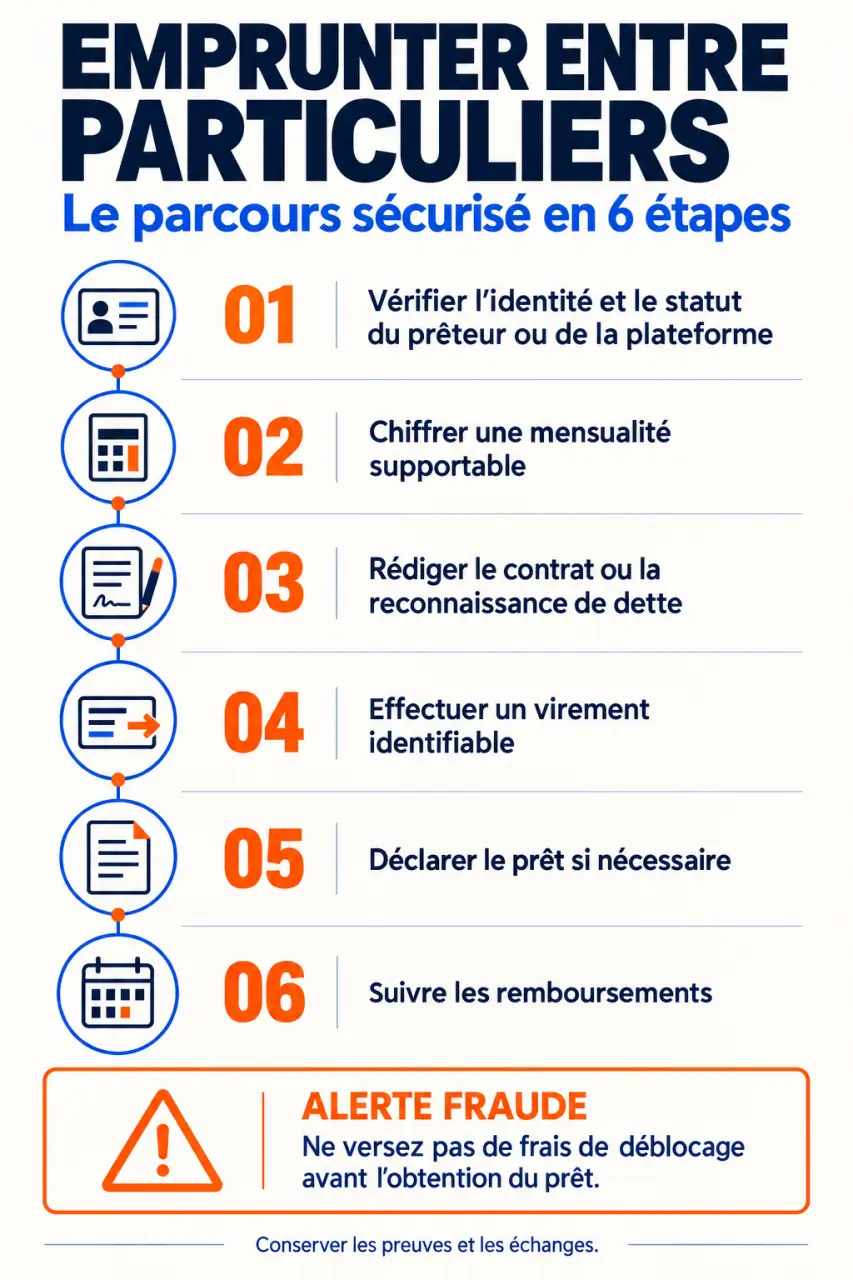
Par exemple, un prêt de 2 400 € sans intérêts remboursé sur 24 mois représente 100 € par mois. Ce calcul change dès que des intérêts ou des frais s’ajoutent. Demandez toujours un échéancier et le montant total à restituer, pas seulement une mensualité attractive.
Un prêt de dépannage ressemble à un radeau : il doit permettre de rejoindre une rive identifiable, pas seulement de flotter quelques semaines. Avant de signer, nommez cette rive : reprise d’activité, rentrée d’argent certaine ou disparition d’une charge. Si le prêt finance un déficit qui revient chaque mois, il ajoute une nouvelle charge sans résoudre le déséquilibre. Un accompagnement budgétaire peut alors être plus utile qu’un nouveau financement.
Si le prêt est rémunéré, le taux d’intérêt doit être fixé par écrit et respecter le taux d’usure applicable. Les seuils publiés par la Banque de France varient selon la catégorie du crédit et la période. Vérifiez celui qui correspond à l’opération, en tenant compte des frais entrant dans le calcul légal du coût du crédit.
Écrire l’accord avant de transférer l’argent
Selon l’article 1359 du Code civil, la preuve d’un prêt supérieur à 1 500 € doit en principe être apportée par écrit, sous réserve des exceptions légales. Ce seuil n’est ni un plafond d’emprunt ni un seuil fiscal. Même pour une somme inférieure, un écrit reste vivement conseillé.
Contrat ou reconnaissance de dette : les informations indispensables
Le contrat de prêt décrit l’accord des deux parties. La reconnaissance de dette constate l’engagement de l’emprunteur ; sous signature privée, elle doit notamment comporter sa signature et la mention écrite par lui-même du montant en chiffres et en lettres. Pour un montant important ou une situation patrimoniale complexe, un notaire peut sécuriser l’opération.
- Identité et adresse du prêteur et de l’emprunteur.
- Montant prêté, date et modalités de remise des fonds.
- Durée, dates des échéances et montant des remboursements.
- Taux convenu, ou mention explicite de l’absence d’intérêts.
- Conditions de remboursement anticipé et traitement d’un retard.
- Date et signatures nécessaires selon le document choisi.
Pour un contrat, chacun conserve un exemplaire signé. Privilégiez un virement identifiable et gardez les relevés ainsi que les preuves de remboursement. Un transfert bancaire prouve un mouvement d’argent, mais ne suffit pas toujours à établir toutes les conditions du prêt.
Prévoir les difficultés sans attendre le premier impayé
Précisez comment demander un report et formaliser un nouvel échéancier. Un changement doit être accepté par les deux parties, idéalement dans un avenant signé. Le prêteur doit pouvoir supporter un retard ou une perte : un écrit facilite un recours, mais ne garantit pas la solvabilité de l’emprunteur.
Un prêt familial ou amical classique ne bénéficie pas automatiquement du délai de rétractation applicable à certains crédits à la consommation. Sur une plateforme, les droits dépendent du contrat et du statut du prêteur : vérifiez-les avant de vous engager.
Déclarer le prêt et distinguer capital et intérêts
Lorsque le montant des prêts concernés dépasse 5 000 € sur l’année, une déclaration fiscale est nécessaire, même sans intérêts. Le cumul compte : plusieurs petits prêts peuvent déclencher l’obligation alors qu’aucun ne dépasse seul ce seuil.
La déclaration s’effectue avec le formulaire n° 2062, généralement lors de la déclaration annuelle de revenus pour un prêt conclu l’année précédente. Dans un prêt direct sans intermédiaire, l’emprunteur s’en charge en principe. En présence d’un intermédiaire, vérifiez qui accomplit cette formalité et conservez-en une copie.
Le prêteur doit également déclarer les intérêts perçus comme revenus de capitaux mobiliers, selon les modalités fiscales applicables. Le remboursement du capital n’est pas un revenu d’intérêts. Déclarer le contrat ne remplace donc pas la déclaration des intérêts.
L’enregistrement volontaire de l’acte auprès du service de l’enregistrement, indiqué à 125 €, permet notamment de lui donner une date certaine à l’égard des tiers. Il ne remplace ni le formulaire n° 2062 ni un document correctement rédigé. Pour des prêts multiples ou transfrontaliers, faites confirmer les démarches par votre service des impôts.
Écarter les arnaques avant d’envoyer argent ou justificatifs
Un prêteur inconnu qui accepte immédiatement votre demande puis réclame des frais de dossier, de garantie ou de « déblocage » présente un signal d’alerte majeur. Ne versez pas d’argent pour débloquer un prêt promis par un inconnu. Un contrat à l’apparence officielle ou une pièce d’identité envoyée par messagerie ne suffisent pas à prouver son sérieux.
Pour une plateforme, contrôlez la dénomination juridique, l’adresse, le numéro d’immatriculation et surtout les autorisations correspondant à son activité. Selon son statut, consultez l’ORIAS, les registres de l’ACPR, de l’AMF ou le registre européen de l’ESMA. Un statut de financement participatif destiné aux projets professionnels n’autorise pas automatiquement toutes les opérations de crédit aux particuliers.
- Comparez le domaine internet et les coordonnées avec ceux du registre : une entreprise autorisée peut être usurpée.
- Refusez les promesses de crédit garanti sans examen du dossier.
- Ne communiquez jamais vos mots de passe bancaires ni vos codes de validation.
- Transmettez les justificatifs uniquement après vérification, par un canal sécurisé.
Si vous avez déjà payé un escroc présumé, contactez immédiatement votre banque, conservez les échanges et déposez plainte. Pour emprunter sereinement, l’ordre reste le même : vérifier, chiffrer, écrire, puis seulement transférer les fonds.