SCI pour acheter une maison : organiser la transmission sans alourdir inutilement l’achat
Créer une SCI pour acheter une maison est possible, y compris pour en faire sa résidence principale. Son intérêt est surtout patrimonial : organiser la gestion à plusieurs et préparer la transmission. Pour simplement habiter à deux, l’achat en direct reste souvent plus simple. Avant de choisir, il faut comparer les règles de décision, le financement et la fiscalité à la revente, pas seulement les avantages annoncés.
La SCI répond-elle à un besoin que l’achat en direct ne couvre pas ?
Une société civile immobilière nécessite au minimum 2 associés. Elle possède la maison ; les associés détiennent des parts sociales correspondant à leurs apports. Un gérant assure la gestion courante dans les limites fixées par les statuts. Une SCI familiale fonctionne sur ce même principe : ce terme désigne les liens entre associés, pas un régime fiscal particulier.
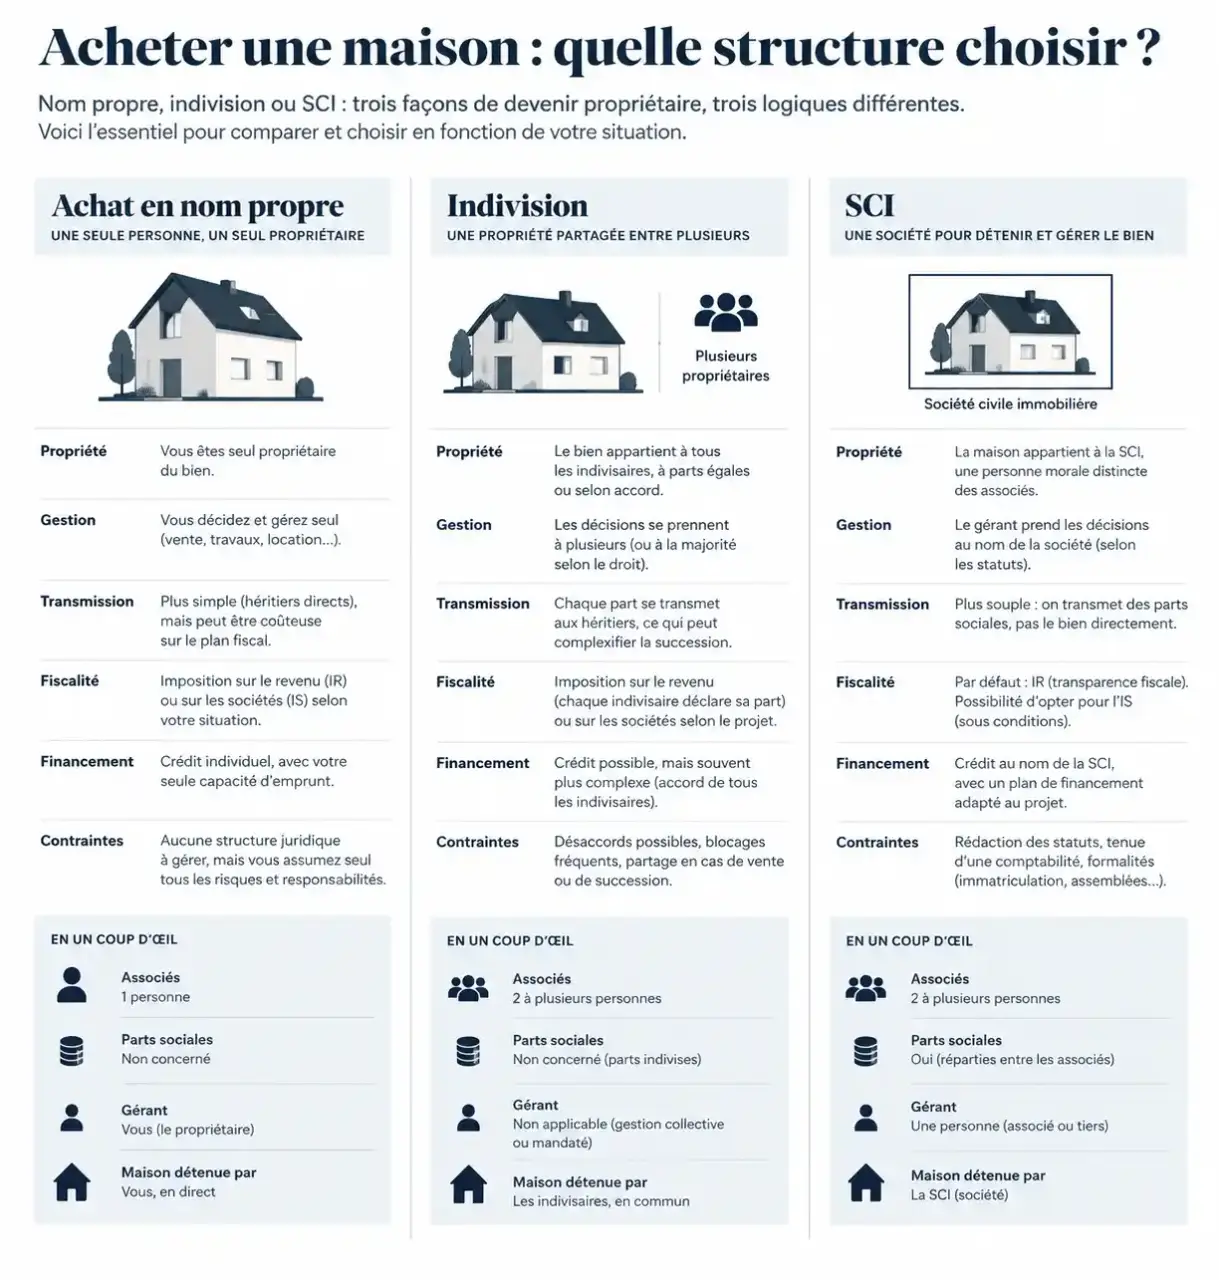
Vous pouvez habiter une maison détenue par votre SCI. Il faut toutefois organiser cette occupation : bénéficiaires, gratuité ou loyer, paiement des charges et travaux. Détenir des parts ne donne pas automatiquement un droit personnel et permanent d’occuper le logement.
| Critère | Achat direct seul | Indivision | SCI |
|---|---|---|---|
| Propriété | Bien détenu personnellement | Quote-part du bien pour chacun | Parts d’une société propriétaire |
| Gestion | Décision du propriétaire | Majorités légales selon les actes | Gérant et règles statutaires |
| Transmission | Donation du bien ou de droits | Donation de quotes-parts | Donation progressive de parts |
| Contraintes | Pas de société à gérer | Convention possible pour organiser la gestion | Formalités, suivi et coûts récurrents |
L’indivision est elle-même une détention en nom propre à plusieurs. Elle convient souvent à un projet simple. La SCI devient intéressante lorsque vous souhaitez fixer des règles durables entre plusieurs membres d’une famille. Elle ne supprime cependant ni les conflits ni les possibilités de sortie : elle les encadre.
Prévoir la séparation et le décès avant de répartir les parts
Des statuts adaptés plutôt qu’un modèle standard
Les statuts doivent préciser les pouvoirs du gérant, les majorités, l’agrément des nouveaux associés et les conditions de cession ou de retrait. Il faut notamment décider qui autorise une vente, un emprunt ou de gros travaux. Une répartition égalitaire peut provoquer un blocage si aucun mécanisme n’est prévu.
Utilisez les statuts comme une lanterne : éclairez les situations difficiles avant qu’elles surviennent. Si un associé quitte la maison tandis que l’autre y reste, qui finance les mensualités, l’assurance et la toiture ? Écrire les règles d’occupation et de remboursement permet de distinguer trois sujets souvent confondus : être associé, habiter le bien et avancer de l’argent à la société.
Les versements supplémentaires peuvent être inscrits en compte courant d’associé : ils constituent alors une créance, sans augmenter automatiquement les parts. Lors d’une séparation, céder ses parts ne libère pas non plus automatiquement d’une caution bancaire ; l’accord de la banque reste nécessaire.
Transmettre progressivement, sans promettre une protection automatique
La donation de parts permet de transmettre par étapes, éventuellement en conservant l’usufruit. L’abattement en ligne directe est de 100 000 € par parent et par enfant, renouvelable tous les 15 ans, en tenant compte des donations antérieures. La SCI ne crée pas cet avantage : elle facilite le fractionnement de la transmission.
Elle ne protège pas automatiquement le conjoint survivant. Les clauses de continuation et d’agrément doivent être coordonnées avec les droits successoraux, le régime matrimonial et les dispositions testamentaires. Le besoin est particulièrement important en concubinage, où le survivant n’est pas héritier légal. Un notaire doit vérifier l’ensemble, au-delà des seuls statuts.
IR ou IS : raisonner jusqu’à la revente de la maison
À l’IR, distinguer logement gratuit et location
Le régime habituel d’une SCI civile de location nue est l’impôt sur le revenu. Chaque associé est imposé sur sa quote-part du résultat, même si l’argent reste dans la société. En location nue, certaines charges et certains déficits fonciers sont déductibles sous conditions. En revanche, lorsque la maison est mise gratuitement à disposition des associés, les charges correspondantes ne sont en principe pas déductibles des revenus fonciers.
À la vente, le régime des plus-values immobilières des particuliers s’applique généralement aux associés personnes physiques. L’exonération pour résidence principale peut bénéficier à l’associé occupant gratuitement le logement, pour la fraction correspondant à ses droits et sous les conditions requises. Elle n’exonère donc pas nécessairement toute la vente.
À l’IS, l’amortissement peut renchérir la sortie
À l’impôt sur les sociétés, la SCI peut amortir la construction, hors terrain, selon les règles comptables. Le Crédit Agricole mentionne un taux réduit de 15 % jusqu’à 42 500 € de bénéfices, sous conditions d’éligibilité, puis le taux normal de 25 %. Une distribution aux associés peut ensuite entraîner une imposition personnelle.
Lors de la revente, le résultat se calcule à partir de la valeur nette comptable, réduite par les amortissements. L’économie réalisée pendant la détention peut ainsi alourdir l’imposition finale. L’exonération personnelle pour résidence principale ne s’applique pas comme à l’IR. Une occupation gratuite appelle également une analyse fiscale spécifique.
Enfin, pour l’IFI, l’abattement légal de 30 % applicable à la résidence principale détenue directement ne s’applique en principe pas aux parts d’une SCI de gestion ordinaire. Faites comparer le coût global des deux régimes avant toute option pour l’IS.
Financer l’achat sans sous-estimer les engagements personnels
La SCI peut emprunter pour acheter la maison. La banque examine les revenus, charges, apports et engagements des associés, ainsi que les ressources éventuelles de la société. Le montage ne permet pas de contourner une capacité de remboursement insuffisante. Prévoyez aussi comment financer les travaux, les frais et les périodes sans recettes.
Les associés répondent indéfiniment des dettes sociales, proportionnellement à leur part dans le capital, après poursuites préalables et vaines contre la société. La responsabilité n’est donc pas limitée aux apports. Une caution personnelle demandée par la banque peut étendre l’engagement selon les termes du contrat.
Demandez un budget distinguant frais d’acquisition, garantie du prêt, création et fonctionnement annuel. Consultants Immobilier évoque environ 1 500 € de frais de création : ce montant reste indicatif, selon l’accompagnement et les prestations incluses. S’ajoutent notamment le suivi comptable, les déclarations et les éventuels honoraires professionnels.
Créer la société et sécuriser l’acquisition dans le bon ordre
Créer la SCI avant l’achat permet à la société d’acquérir directement le bien. Si un compromis doit être signé auparavant, faites valider par le notaire l’identité de l’acquéreur et les conditions d’une éventuelle substitution. Apporter ultérieurement une maison déjà détenue est une opération différente, susceptible d’entraîner frais, fiscalité et accord du prêteur.
- Définir le projet : occupation, apports, parts, financement et horizon de transmission.
- Rédiger les statuts : objet social, gérance, décisions, occupation et sortie des associés.
- Organiser le capital : prévoir les apports et leur libération ; le dépôt bancaire bloqué n’est pas systématiquement obligatoire pour une SCI.
- Accomplir les formalités : annonce légale, déclaration des bénéficiaires effectifs et immatriculation via le guichet unique.
- Finaliser le prêt et l’acte notarié : le gérant signe dans la limite de ses pouvoirs et des autorisations nécessaires.
Ensuite, le gérant doit rendre compte de sa gestion au moins annuellement, documenter les décisions et assurer les obligations fiscales et comptables adaptées au régime choisi. Pour une résidence principale sans objectif particulier de transmission, cette charge peut justifier de préférer l’achat direct. Pour un patrimoine familial durable, elle peut être la contrepartie utile d’une organisation sur mesure, validée avec le notaire et, selon la fiscalité retenue, un expert-comptable.