Conseiller en gestion de patrimoine : quel tarif pour un bilan, une stratégie et un suivi ?
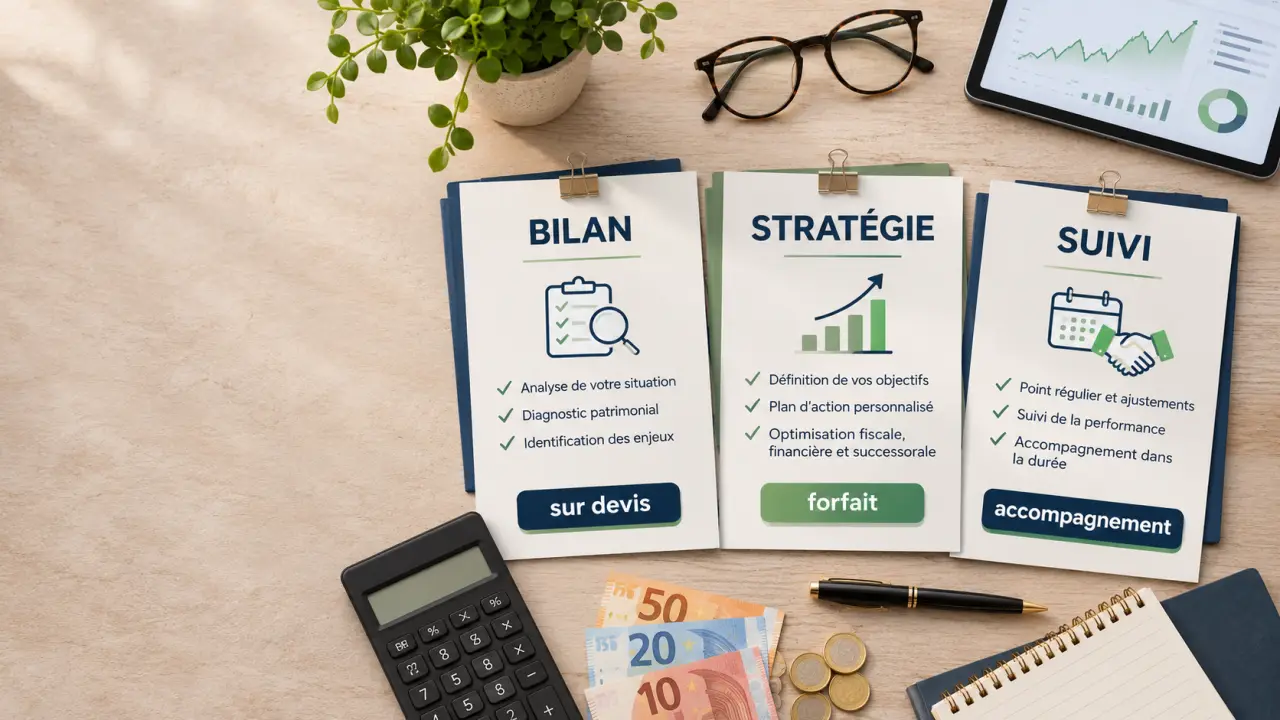
Un bilan patrimonial coûte généralement entre 500 € et 3 000 €, tandis qu’une stratégie approfondie peut atteindre 10 000 €. Mais le tarif d’un conseiller en gestion de patrimoine ne se limite pas toujours à ses honoraires : des commissions et des frais de placement peuvent aussi intervenir. Pour comparer deux offres, il faut donc regarder la prestation livrée et le coût total, dès la première année puis pendant le suivi.
Les prix à prévoir selon la mission confiée
Une consultation ponctuelle, une analyse globale et un accompagnement annuel ne répondent pas au même besoin. Les fourchettes suivantes constituent des repères indicatifs, pas un barème réglementé. Le devis doit préciser les montants TTC ou le traitement de TVA applicable.
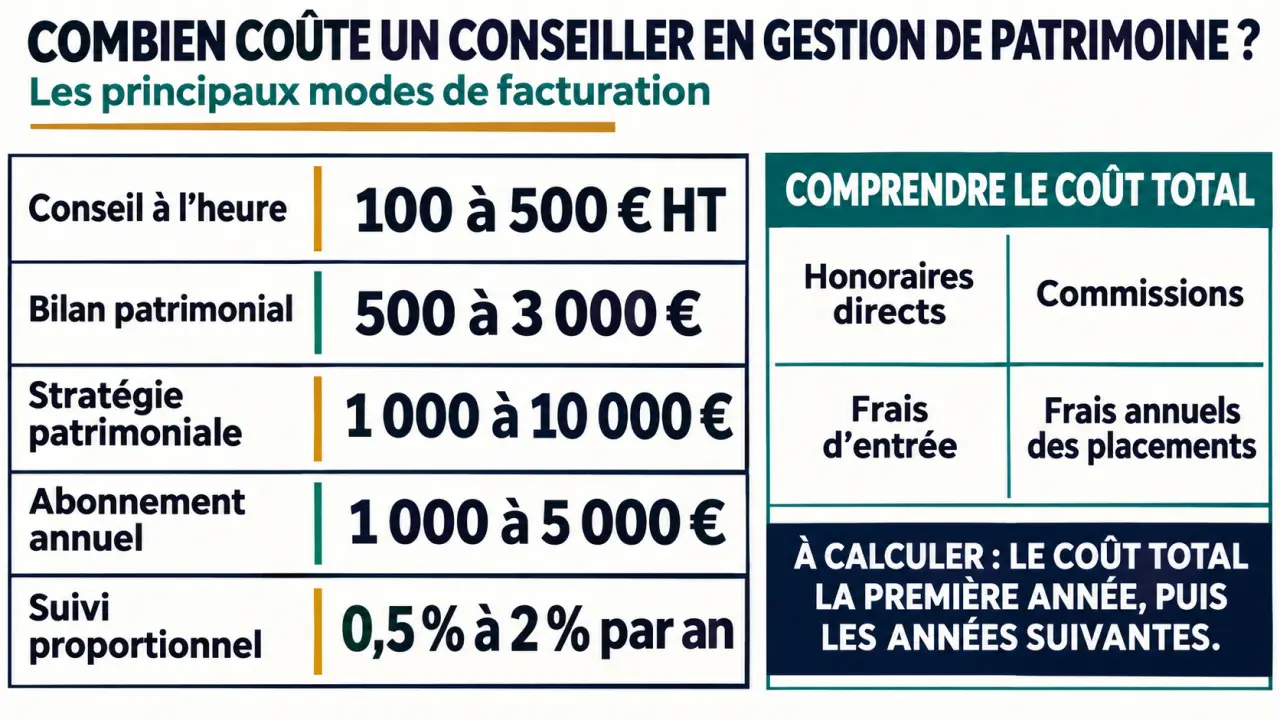
| Prestation | Repère tarifaire | Point à vérifier |
|---|---|---|
| Conseil à l’heure | 100 € à 500 € HT | Temps estimé et plafond de facturation |
| Bilan patrimonial | 500 € à 3 000 € | Analyse écrite et restitution incluses |
| Stratégie patrimoniale | 1 000 € à 10 000 € | Scénarios, simulations et aide à la mise en œuvre |
| Abonnement annuel | 1 000 € à 5 000 € | Nombre de rendez-vous et disponibilité |
| Accompagnement annuel étendu | 1 500 € à 10 000 € | Complexité du dossier et prestations incluses |
| Suivi proportionnel aux encours | 0,5 % à 2 % par an | Assiette, minimum et dégressivité |
Pour le suivi, une fourchette de 0,5 % à 1,5 % des actifs est également couramment évoquée. Certaines grilles sont dégressives, de 1 % à 0,2 % selon les encours. Un pourcentage plus faible ne signifie toutefois pas une facture moindre si son assiette englobe davantage d’actifs.
Le premier rendez-vous peut être gratuit lorsqu’il sert à présenter le cabinet et à délimiter la mission. Une consultation apportant déjà des réponses personnalisées peut être payante, avec par exemple un tarif de 150 €. Faites confirmer ce point avant l’entretien, ainsi que son éventuelle déduction du forfait ultérieur.
Honoraires et commissions : identifier qui rémunère le conseiller
Une facture directe ne couvre pas nécessairement tous les frais
Les honoraires sont payés directement par le client : forfait, facturation horaire, abonnement ou pourcentage des encours conseillés. Ils rendent le prix du service identifiable. À l’heure, demandez si la préparation, les recherches et la rédaction sont facturées en plus du rendez-vous. Au forfait, vérifiez les limites de la mission.
Un modèle mixte associe honoraires et commissions. Il n’est pas automatiquement défavorable, mais impose de comprendre ce que rémunère chaque ligne et si les commissions viennent en déduction des honoraires.
Les rétrocommissions sont intégrées au circuit des produits
Une commission peut rémunérer la distribution d’un placement. Une rétrocommission correspond à une part de rémunération reversée au conseiller par un partenaire, par exemple sur les frais d’un produit. Des commissions de 2 % à 5 % des montants investis sont évoquées selon les supports ; certains produits défiscalisants peuvent atteindre 7 % à 10 %. Ces niveaux ne s’appliquent pas à tous les placements.
Le mot « gratuit » peut agir comme un masque : il attire l’attention sur l’absence de facture, tout en laissant les prélèvements du placement hors champ. Pour retrouver une vision complète, demandez un relevé en euros indiquant qui paie, qui reçoit et à quelle fréquence. Ce changement de perspective permet de comparer un conseil facturé et une offre sans honoraires apparents, sans présumer laquelle est préférable.
CGPI et conseil indépendant ne sont pas synonymes
CGP désigne le conseiller en gestion de patrimoine ; CGPI souligne généralement l’indépendance du cabinet vis-à-vis d’un réseau. Cela ne suffit pas à qualifier son conseil d’indépendant au sens réglementaire. En conseil en investissement indépendant, les commissions de tiers ne peuvent pas être conservées, sous réserve des exceptions réglementaires. Demandez explicitement la nature du conseil proposé et le traitement des rétrocommissions. Une architecture ouverte ne prouve pas, à elle seule, cette indépendance.
Le prix du bilan doit correspondre à un travail identifiable
Un bilan patrimonial sérieux ne se réduit pas à l’inventaire des comptes. Il rapproche votre situation familiale, vos revenus, vos dettes, votre fiscalité, votre protection sociale et vos actifs immobiliers ou financiers. Il met ensuite en évidence les écarts entre votre situation actuelle et vos objectifs : retraite, protection du conjoint, transmission ou financement d’un projet.
Le livrable compte autant que le rendez-vous. Demandez une synthèse écrite, les hypothèses utilisées, les risques identifiés et les priorités proposées. Une stratégie approfondie doit aller plus loin : scénarios comparés, calendrier d’action et articulation éventuelle avec votre notaire ou votre expert-comptable. Le bilan et la stratégie peuvent se recouper ; vérifiez qu’ils ne facturent pas deux fois le même travail.
La complexité explique une partie des écarts de prix. Des participations professionnelles, une famille recomposée, une résidence fiscale étrangère ou plusieurs biens immobiliers nécessitent davantage d’analyse qu’une épargne financière simple. Le montant du patrimoine, à lui seul, ne mesure donc pas le travail nécessaire.
Pour une question ciblée, une consultation ponctuelle peut suffire. Après une cession d’entreprise ou dans une préparation de transmission, une mission globale peut être plus pertinente. Le suivi annuel devient utile lorsque des décisions régulières et des mises à jour sont réellement prévues, pas simplement parce qu’un abonnement existe.
Calculer le coût total sans compter deux fois les mêmes frais
La comparaison doit séparer la première année et les années suivantes. Additionnez les honoraires, les frais d’entrée ou sur versement, les frais annuels des enveloppes et des supports, puis les éventuels frais d’arbitrage ou de sortie. Les frais de gestion évoqués peuvent atteindre 1 % à 2 % par an et les frais d’entrée jusqu’à 5 %, selon les produits.
Attention : une rétrocommission peut déjà être comprise dans les frais de gestion annoncés. L’ajouter une seconde fois gonflerait artificiellement le total. Demandez une ventilation qui distingue le coût supporté par le client de la part reversée au distributeur.
Prenons un exemple purement pédagogique : pour 100 000 € investis, des frais d’entrée de 2 % représentent 2 000 €. Si les frais annuels globaux atteignent 1,5 % sur une assiette constante de 100 000 €, ils représentent 1 500 € par an. Des honoraires distincts peuvent s’ajouter ; à l’inverse, il ne faut pas ajouter une commission déjà incluse dans ces frais.
Pour un tarif proportionnel, faites préciser les actifs retenus, leur date de valorisation et le mode de calcul. « Encours conseillés » ne signifie pas nécessairement gestion sous mandat : le contrat doit expliquer qui décide et qui exécute les opérations.
Comparer les devis avant de s’engager
Demandez à chaque cabinet de chiffrer le même besoin. Une offre comprenant une restitution écrite et deux rendez-vous ne se compare pas directement à un simple entretien. Faites préciser les points suivants dans le devis ou la lettre de mission :
- Le périmètre, les livrables et le calendrier de réalisation.
- Les honoraires TTC, les échéances et les prestations supplémentaires.
- Les commissions, rétrocommissions et frais des solutions recommandées.
- La fréquence du suivi et les modalités de contact.
- Les conditions de révision du prix, de renouvellement et de résiliation.
Vérifiez également les habilitations correspondant aux activités proposées. Pour le conseil en investissements financiers, contrôlez le statut de CIF, l’inscription à l’ORIAS et l’association professionnelle agréée par l’AMF. Les activités d’assurance ou de crédit nécessitent des habilitations adaptées.
Enfin, posez une question simple : « Puis-je vous rémunérer pour l’analyse sans souscrire ensuite un placement ? » La réponse clarifie la place du conseil dans l’offre. Le bon tarif est celui d’une mission utile, compréhensible et contractualisée, dont vous pouvez identifier le coût complet avant de décider.