Investir en obligations : le coupon ne suffit pas pour choisir
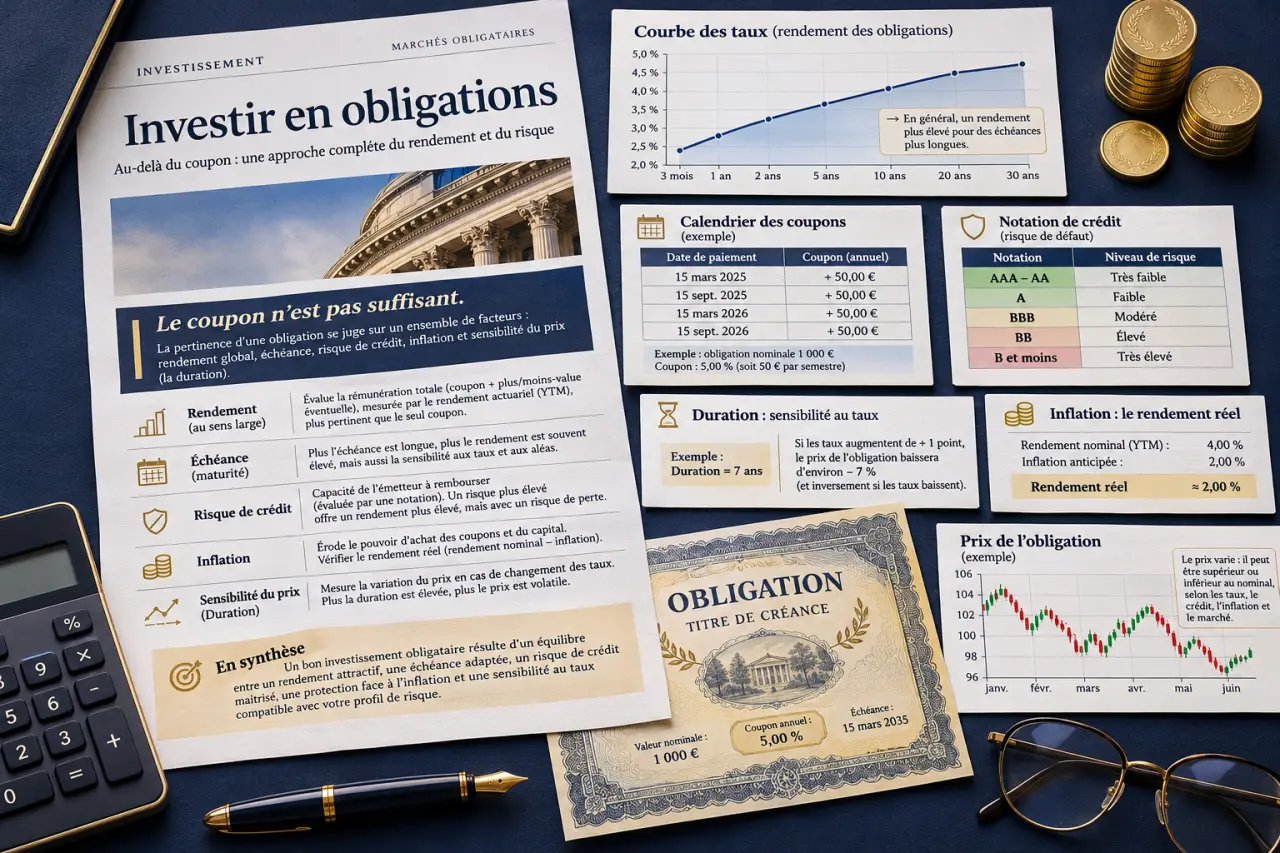
Investir en obligations permet de prêter de l’argent à un État ou à une entreprise, avec une rémunération et des modalités de remboursement définies à l’avance. Vous pouvez acheter des titres en direct ou passer par un ETF, un fonds ou une assurance vie. Le choix dépend surtout de votre horizon, du montant disponible et du risque accepté : une obligation n’est pas un placement sans risque, et son coupon n’est pas son rendement réel.
Comprendre ce que vous achetez et ce que vous gagnerez
Une obligation est un titre de créance négociable. Contrairement à une action, elle ne vous rend pas propriétaire d’une entreprise : vous devenez son créancier. L’émetteur peut être une entreprise, un État, une collectivité ou un organisme supranational.
La valeur nominale sert de référence au calcul des intérêts. Le coupon représente la rémunération prévue, généralement versée annuellement ou semestriellement. L’échéance désigne la date de remboursement contractuelle ; la maturité résiduelle correspond au temps restant jusqu’à cette date. Les durées vont de quelques mois à plusieurs dizaines d’années.
Du coupon au rendement à l’échéance
L’exemple présenté par economie.gouv.fr est parlant : un emprunt de 10 millions d’euros est divisé en 1 000 obligations de 10 000 euros. À taux fixe de 5 % pendant 10 ans, chaque obligation verse 500 euros par an, soit 5 000 euros de coupons au total, puis le nominal est remboursé, sous réserve que l’émetteur honore ses engagements.
Mais une obligation peut s’acheter à un prix différent de son nominal. Le rendement courant rapporte le coupon annuel au prix payé. Le rendement à l’échéance intègre aussi la différence entre prix d’achat et remboursement, ainsi que le calendrier des flux. Son calcul suppose notamment le paiement des sommes promises ; sa réalisation dépend aussi des conditions de réinvestissement des coupons.
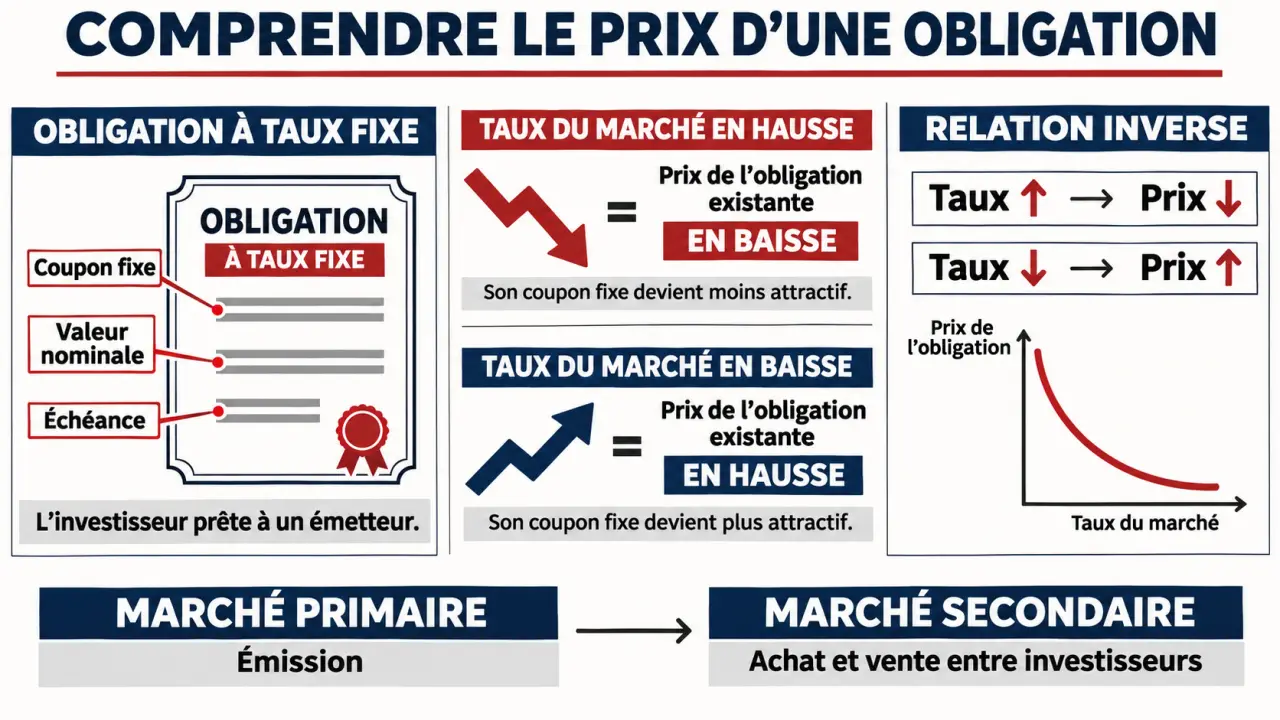
À l’émission, vous intervenez sur le marché primaire. Ensuite, les échanges se déroulent sur le marché secondaire. Vérifiez le montant total débité : au prix affiché peuvent s’ajouter le coupon couru, correspondant aux intérêts accumulés depuis le dernier versement, et les frais.
Choisir une dette adaptée plutôt que le rendement le plus élevé
Les obligations d’État comprennent notamment les OAT françaises, les Bunds allemands ou les BTP italiens. Leur risque dépend du pays émetteur et de la devise. Les obligations d’entreprise offrent souvent une rémunération supérieure à celle des États considérés comme solides, en contrepartie d’un risque de crédit plus important.
Les agences Standard & Poor’s, Moody’s et Fitch évaluent la solvabilité des émetteurs. Sur les échelles de Standard & Poor’s et Fitch, la catégorie Investment Grade va de AAA à BBB-. Le High Yield commence à BB+ ; les notes peuvent descendre jusqu’à D, qui signale un défaut. Une notation reste une appréciation, jamais une garantie.
- Taux fixe : le coupon est connu, mais le prix reste sensible aux taux du marché.
- Taux variable : la rémunération évolue selon un indice de référence et les conditions contractuelles.
- Indexation à l’inflation : certains flux sont ajustés selon un indice, sans supprimer les autres risques.
- Zéro-coupon : pas de revenu périodique ; le gain provient de l’écart entre prix d’achat et remboursement.
Les obligations convertibles, perpétuelles ou remboursables par anticipation ajoutent des mécanismes à étudier avant d’investir. Quant à l’étiquette « verte », elle décrit l’usage prévu des fonds, pas une protection du capital.
Pensez votre portefeuille comme une palette : plusieurs nuances proches ne créent pas forcément de contraste. Détenir dix obligations de banques peut laisser une forte concentration sectorielle. Pour diversifier réellement, croisez les émetteurs, secteurs, échéances et zones géographiques, sans multiplier inutilement les devises. Ce sont les différences de comportement qui comptent, pas seulement le nombre de lignes.
Évaluer les pertes possibles avant d’espérer des revenus réguliers
Quand les taux du marché montent, le prix des obligations à taux fixe baisse généralement : leurs anciens coupons deviennent moins attractifs. L’inverse se produit lorsque les taux baissent. La duration aide à apprécier cette sensibilité ; plus elle est élevée, plus les fluctuations peuvent être importantes.
Conserver un titre jusqu’à son échéance évite de devoir le revendre au prix du marché, mais ne supprime ni le défaut ni l’inflation. Le remboursement prévu porte sur le nominal contractuel, pas nécessairement sur votre prix d’achat.
- Défaut : l’émetteur peut interrompre les paiements ou restructurer sa dette.
- Liquidité : une revente peut être difficile ou exiger une décote.
- Change : une devise étrangère peut baisser face à l’euro et effacer les intérêts reçus.
- Inflation : le pouvoir d’achat du capital remboursé peut diminuer.
- Réinvestissement : les coupons ou le capital peuvent devoir être replacés à des taux moins favorables.
Les obligations peuvent diversifier un portefeuille et produire des revenus, mais elles ne compensent pas systématiquement les baisses des actions. Pour une dépense proche et incontournable, ne confondez pas fonds obligataire et épargne immédiatement disponible à capital garanti.
Comparer achat direct, ETF, fonds et assurance vie
Le montant nécessaire dépend du produit et de l’intermédiaire : il n’existe pas de minimum universel. Certaines coupures obligataires limitent l’accès aux particuliers. Les placements collectifs facilitent généralement la diversification avec une mise plus modeste.
| Solution | Atout principal | Vigilance |
|---|---|---|
| Obligations en direct | Échéances et flux identifiables | Coupures, diversification, frais de transaction et revente |
| ETF obligataire indiciel | Portefeuille diversifié et négociation en Bourse | Duration, indice suivi, frais et écart achat-vente |
| Fonds obligataire actif | Sélection et arbitrages confiés au gérant | Frais, stratégie et risque pris |
| Assurance vie | Accès à des fonds et ETF selon le contrat | Frais du contrat ajoutés à ceux des supports |
L’achat direct passe généralement par un compte-titres auprès d’une banque ou d’un courtier proposant les titres recherchés. Un ETF obligataire classique renouvelle son portefeuille : il ne possède pas nécessairement une date de remboursement finale. Les fonds et ETF à échéance ciblée suivent une logique différente, mais ne garantissent pas pour autant le capital.
Le fonds en euros constitue encore une autre solution : largement investi en obligations, il offre une garantie définie par le contrat. Cette garantie ne s’applique pas aux unités de compte obligataires de l’assurance vie.
Vérifier les frais, la fiscalité et la cohérence avec votre projet
Avant tout ordre, comparez le rendement à l’échéance aux frais de courtage, de garde et de gestion. Examinez aussi l’écart entre prix acheteur et vendeur. Pour un fonds, lisez le document d’informations clés : son indicateur de risque va de 1 à 7, sans remplacer l’analyse de la stratégie.
Pour un résident fiscal français, les coupons et les plus-values réalisées en compte-titres relèvent généralement du prélèvement forfaitaire unique, avec possibilité d’option globale pour le barème progressif selon la situation. Le taux applicable doit être vérifié pour l’année concernée : economie.gouv.fr présente un PFU de 30 %, composé de 12,8 % d’impôt et de 17,2 % de prélèvements sociaux, tandis que Finary mentionne 31,4 % depuis le 1er janvier 2026. Ne fondez donc pas votre calcul net sur un taux non vérifié.
En assurance vie, l’imposition intervient généralement lors d’un rachat sur la part de gains retirée, selon les règles du contrat ; les prélèvements sociaux suivent des modalités particulières. Enfin, alignez les échéances sur vos besoins, conservez une épargne de précaution et privilégiez un risque compréhensible plutôt qu’un coupon spectaculaire.