Compte à vue : de l’argent disponible, mais pas forcément sans frais
Un compte à vue est un compte bancaire destiné aux opérations du quotidien : recevoir un salaire, payer ses achats, régler ses factures ou retirer des espèces. L’argent n’y est pas immobilisé pour une durée déterminée. En revanche, les services associés peuvent être payants et les sommes déposées sont généralement peu ou pas rémunérées.
Compte à vue, compte courant, épargne : comprendre les différences
L’expression compte à vue est notamment courante en Belgique. En France, les particuliers parlent plus souvent de compte courant ou de compte de dépôt pour désigner le compte utilisé au quotidien. Ces termes se recouvrent largement dans l’usage, mais leur portée juridique peut varier selon le pays et l’établissement.
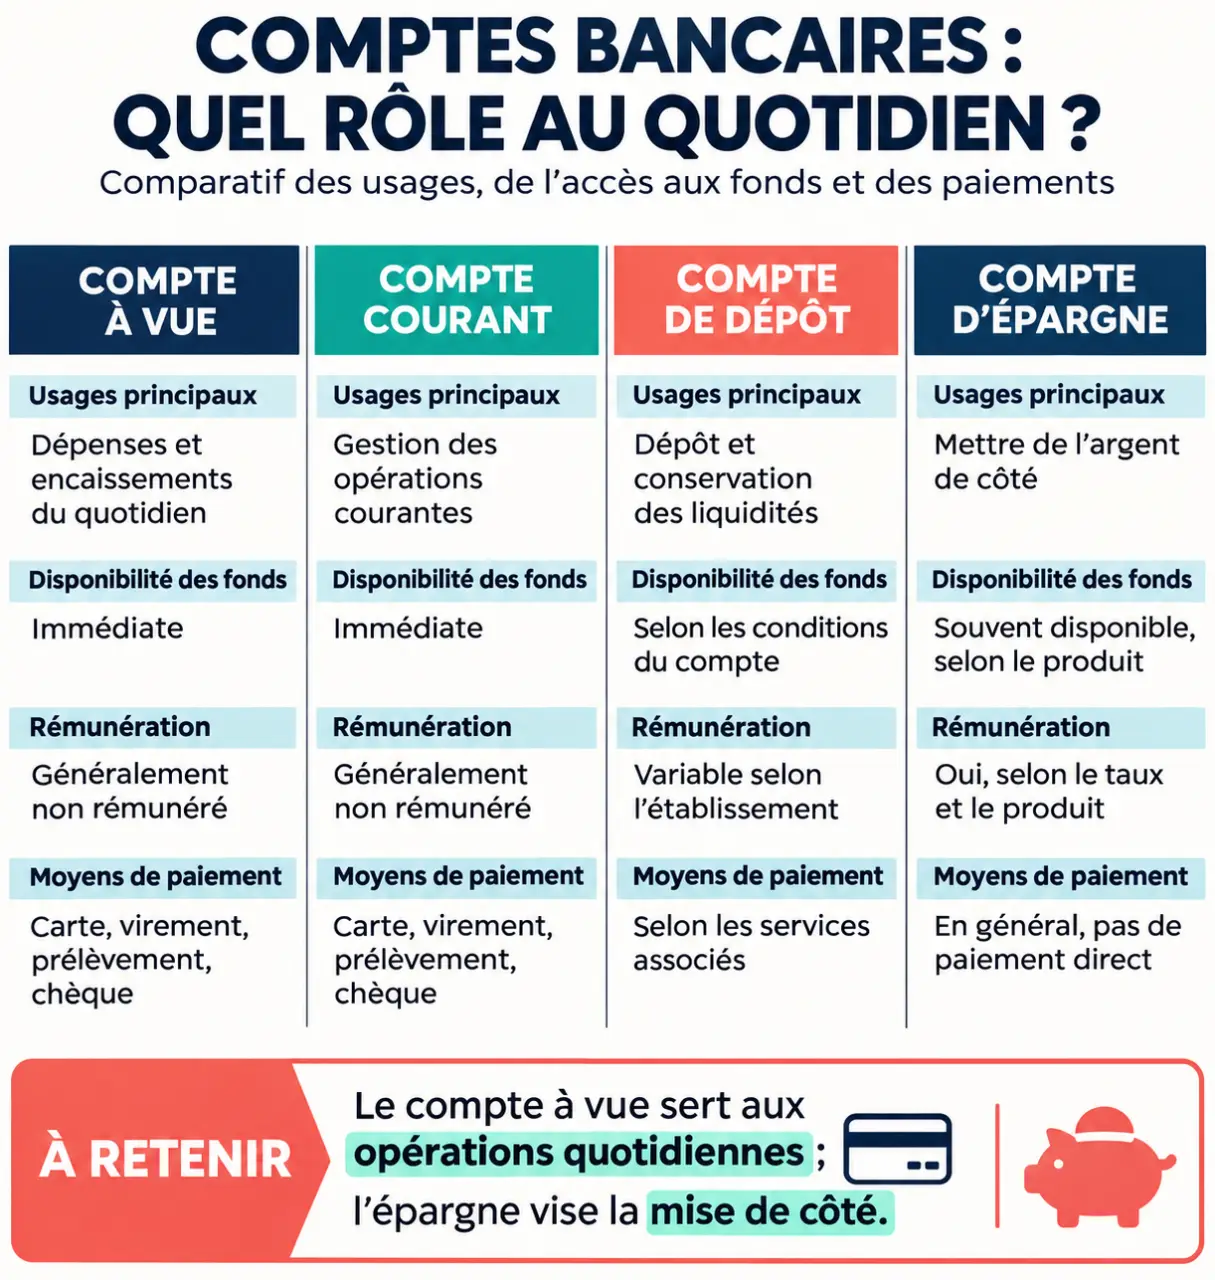
Wikifin emploie également l’appellation « compte de paiement ». Il faut toutefois regarder les caractéristiques du contrat : une même fonction de paiement ne signifie pas que tous les établissements proposent les mêmes services.
| Appellation | Usage principal | Point à retenir |
|---|---|---|
| Compte à vue | Recevoir et utiliser son argent au quotidien | Les fonds ne sont pas placés pour une durée déterminée. |
| Compte courant | Effectuer les opérations bancaires courantes | Terme habituel en France pour le compte du quotidien. |
| Compte de dépôt | Déposer des fonds et disposer de services bancaires | Les moyens de paiement dépendent de la convention. |
| Compte d’épargne | Mettre de l’argent de côté | La rémunération et les conditions de retrait dépendent du produit. |
Le compte à vue sert d’abord à faire circuler l’argent, pas à rechercher un rendement. Un compte d’épargne répond à un autre objectif : conserver une réserve, éventuellement rémunérée. Les deux sont donc complémentaires plutôt qu’interchangeables.
Utiliser son compte sans confondre solde et argent disponible
Le compte centralise les entrées et les sorties d’argent. Vous pouvez y recevoir un salaire, des allocations ou un remboursement, puis utiliser les moyens de paiement prévus dans votre contrat.
- La carte bancaire permet de régler des achats et, selon ses caractéristiques, de retirer des espèces.
- Le virement permet d’envoyer une somme vers un autre compte, ponctuellement ou de manière programmée.
- Le prélèvement, aussi appelé domiciliation dans certains usages belges, permet à un créancier autorisé de débiter des factures.
- Les dépôts d’espèces et les chèques dépendent des services proposés par l’établissement et du pays.
Une disponibilité qui reste encadrée par les opérations
« À vue » signifie que les sommes ne sont pas bloquées jusqu’à une échéance de placement. Cela ne garantit pas que chaque opération soit instantanée ou sans limite. Les plafonds de carte, les délais de traitement et les vérifications de sécurité peuvent intervenir. De même, un découvert n’est pas un droit automatique : il dépend d’un accord avec la banque.
Le solde affiché doit aussi être rapproché des dépenses encore en attente. Un paiement par carte non comptabilisé ou un prélèvement prochain peut réduire l’argent réellement utilisable. Les extraits de compte recensent les entrées, les sorties et le solde ; leur consultation régulière aide à repérer une anomalie.
Les dépenses récurrentes produisent une sorte d’écho d’un mois sur l’autre : loyer, abonnements et assurances reviennent, mais pas toujours à la même date. Regardez donc le calendrier des débits, et pas seulement leur total. Un compte suffisamment approvisionné sur l’ensemble du mois peut manquer de fonds un jour précis si plusieurs factures passent avant le salaire.
L’IBAN, l’identifiant à transmettre pour recevoir un virement
L’IBAN identifie votre compte et figure généralement sur vos documents bancaires et dans votre espace client. Un IBAN belge comporte 16 caractères : 2 lettres et 14 chiffres. Les lettres « BE » désignent la Belgique. Ce format n’est pas universel : la longueur varie selon le pays.
Compte personnel, commun ou procuration : choisir qui peut agir
Le choix ne porte pas uniquement sur la banque. Il faut aussi déterminer qui détiendra le compte et qui pourra effectuer des opérations. Cette distinction est essentielle pour gérer des dépenses partagées ou aider un proche.
Un titulaire unique ou plusieurs cotitulaires
Le compte personnel appartient à un seul titulaire. Il convient notamment pour recevoir ses revenus et régler ses dépenses individuelles. Le compte commun est détenu par plusieurs titulaires et peut servir à payer les charges d’un foyer. Les possibilités d’action de chacun et les responsabilités associées doivent être vérifiées dans la convention.
Avant d’ouvrir un compte commun, mettez-vous d’accord sur les versements de chacun, les dépenses autorisées et la réserve à conserver. Vérifiez également les modalités applicables lorsqu’un cotitulaire souhaite se retirer ou que les titulaires ne s’entendent plus.
La procuration ne rend pas propriétaire du compte
Une procuration autorise une autre personne, appelée mandataire, à effectuer certaines opérations pour le titulaire. Elle ne lui donne pas, à elle seule, la propriété des fonds. Son étendue dépend du mandat accepté par la banque. Pour aider un proche, précisez les opérations nécessaires et demandez les conditions de modification ou de révocation de cette autorisation.
Comparer les frais et garder une réserve adaptée
Un compte annoncé comme gratuit ne couvre pas nécessairement tous les usages. Pour comparer deux offres, consultez la brochure tarifaire et les conditions d’accès, puis confrontez-les à vos habitudes réelles.
- Les frais de tenue de compte et le prix de la carte.
- Les retraits hors du réseau ou à l’étranger.
- Les opérations réalisées en agence plutôt qu’en ligne.
- Les paiements en devises et les éventuels frais de conversion.
- Les frais d’incident et les intérêts liés à un découvert.
- Les services inclus dans une formule et ceux facturés séparément.
Comparez le coût global d’utilisation, pas seulement l’abonnement affiché. Une personne qui voyage ou utilise régulièrement les espèces n’aura pas les mêmes besoins qu’un utilisateur effectuant essentiellement des virements en ligne. En Belgique, le comparateur de comptes à vue de Wikifin peut aider à examiner les offres.
La rémunération mérite aussi votre attention : le compte à vue est généralement peu ou pas rémunéré. Gardez-y les sommes nécessaires aux prochaines dépenses et une marge de sécurité adaptée. L’excédent peut être orienté vers une épargne compatible avec vos besoins de disponibilité, après vérification de ses conditions.
Ouvrir un compte : les vérifications avant de signer
L’ouverture peut s’effectuer en agence ou à distance selon l’établissement. La banque vérifie votre identité et votre situation avant d’accepter la demande. Les justificatifs exacts dépendent notamment du pays, de votre résidence et de votre statut.
- Préparez les documents demandés : pièce d’identité valide et, selon le cas, justificatifs de domicile ou de résidence fiscale.
- Effectuez la vérification d’identité, éventuellement en ligne, puis fournissez votre signature selon la procédure prévue.
- Lisez la convention de compte : tarifs, moyens de paiement, plafonds, découvert éventuel et conditions de clôture.
- Vérifiez l’accès aux services : application, assistance, retraits, dépôts et opérations en agence.
Pour un mineur ou un majeur protégé, les règles de représentation et les documents nécessaires dépendent de la situation juridique. Ne supposez pas que la procédure applicable à un adulte autonome sera identique.
Enfin, si vous changez de banque, identifiez les virements récurrents, prélèvements et paiements encore en attente avant de fermer l’ancien compte. L’objectif est simple : conserver la continuité des règlements tout en choisissant un compte dont les services et le coût correspondent réellement à votre quotidien.