Charges déductibles en LMNP : ce que le régime réel permet de déduire, d’amortir ou d’exclure
En location meublée non professionnelle, les charges déductibles réduisent le résultat imposable uniquement si vous relevez du régime réel. Le principe est simple : une dépense engagée pour louer le logement peut diminuer les recettes locatives. Il faut toutefois distinguer les dépenses déductibles immédiatement, celles qui doivent être amorties sur plusieurs années et celles qui sont remboursées par le locataire.
Le régime réel ouvre la porte aux charges réelles
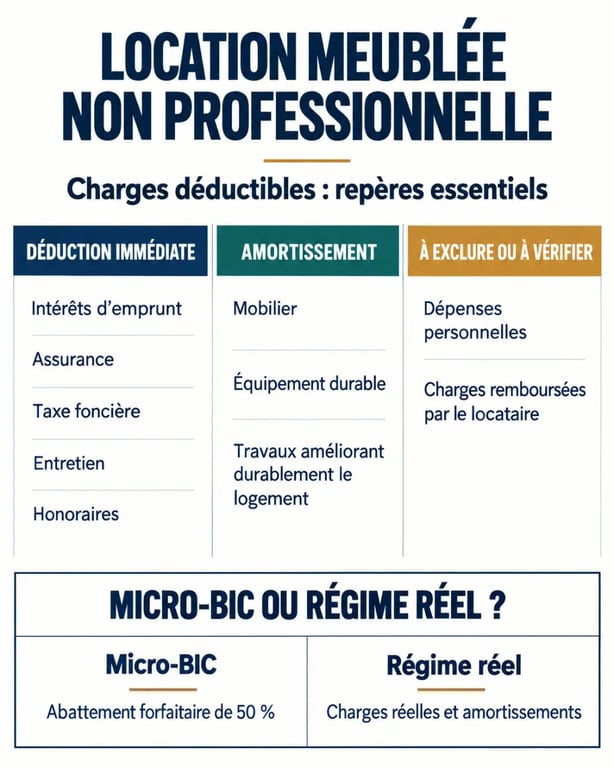
Les revenus d’une location meublée sont imposés dans la catégorie des bénéfices industriels et commerciaux (BIC). Deux approches coexistent : le micro-BIC, fondé sur un abattement forfaitaire, et le régime réel, qui prend en compte les dépenses réellement supportées par le bailleur.
| Régime | Traitement des dépenses | Adapté lorsque |
|---|---|---|
| Micro-BIC | Abattement forfaitaire de 50 % pour la location meublée classique, sans déduction supplémentaire des frais réels. | Les dépenses, intérêts et investissements restent faibles par rapport aux loyers. |
| Régime réel | Déduction des charges réellement engagées et prise en compte des amortissements. | Le bien génère des intérêts d’emprunt, des travaux, des frais de gestion ou un investissement en mobilier important. |
Le régime réel simplifié implique une comptabilité plus structurée et une liasse fiscale, mais il reflète mieux la rentabilité effective du bien. Avant de choisir, additionnez les charges annuelles, les intérêts d’emprunt et les amortissements prévisibles. Comparez ensuite ce montant à l’abattement du micro-BIC pour obtenir un premier repère. Les règles applicables aux meublés de tourisme peuvent différer. Vérifiez donc le régime correspondant à votre catégorie de location.
Les dépenses courantes déductibles des loyers au réel
Pour être admise, une dépense doit être engagée dans l’intérêt de l’activité locative, effectivement supportée par le propriétaire et justifiée par des documents. Elle ne doit pas relever de la sphère personnelle ni correspondre à une charge intégralement récupérée auprès du locataire.
Financement, fiscalité et assurances
Les intérêts d’emprunt liés à l’acquisition ou aux travaux du logement figurent parmi les charges les plus fréquentes. Les frais bancaires liés au prêt, l’assurance emprunteur et les frais de garantie peuvent également être concernés lorsqu’ils se rattachent au financement du bien. La taxe foncière, la cotisation foncière des entreprises (CFE), l’assurance propriétaire non occupant et les autres assurances souscrites pour protéger la location font aussi partie des dépenses à examiner.
Copropriété, entretien et remise en état
Les appels de fonds du syndic, les honoraires de gestion, les frais d’agence, les dépenses d’entretien et les réparations courantes peuvent être déduits lorsqu’ils restent à la charge du bailleur. Le remplacement d’un joint, une réparation de plomberie, la remise en peinture entre deux locations ou l’entretien d’une chaudière illustrent des dépenses d’exploitation.
En copropriété, séparez les montants récupérables auprès du locataire, les régularisations et la part non récupérable réellement assumée par le propriétaire. Une dépense remboursée par le locataire ne peut pas être traitée comme une charge définitivement supportée par le bailleur sans prendre en compte le remboursement.
Gestion administrative et services utiles à la location
Les honoraires d’expert-comptable, d’avocat ou d’agence, les frais de tenue comptable, les annonces, les commissions de plateformes et les frais de contentieux liés au bail peuvent entrer dans les charges déductibles. Internet, le téléphone ou les déplacements ne doivent être retenus que pour leur part directement liée à la gestion locative.
Une dépense mixte exige une ventilation cohérente. Déduire l’intégralité d’un abonnement personnel parce qu’il sert occasionnellement à répondre aux locataires est difficile à justifier. La clé de répartition doit correspondre à l’usage professionnel réel et rester documentée.
Charge immédiate ou amortissement : la distinction qui change le résultat
Une charge courante réduit le résultat de l’exercice concerné. Une dépense qui crée ou améliore durablement un élément du patrimoine est généralement répartie dans le temps par amortissement. Cette distinction évite de déduire en une seule fois le coût d’un équipement important ou d’une rénovation lourde.
| Nature de la dépense | Traitement habituel | Exemple |
|---|---|---|
| Entretien ou réparation | Déduction immédiate | Réparer une fuite ou remplacer une poignée défectueuse. |
| Mobilier et équipement durable | Amortissement | Literie, canapé, réfrigérateur ou lave-linge. |
| Travaux améliorant durablement le bien | Amortissement selon leur nature | Réfection complète d’une cuisine ou création d’une salle d’eau. |
| Frais d’acquisition | Traitement à choisir et à documenter | Frais de notaire ou commission d’agence à l’achat. |
Le montant seul ne suffit pas à décider. Une petite dépense peut être durable, tandis qu’une facture élevée peut correspondre à une réparation nécessaire sans création de valeur nouvelle. Le seuil de 600 € TTC est parfois utilisé comme repère pratique pour les petits matériels, mais il ne remplace pas l’analyse de la nature de l’achat.
Pour les frais d’acquisition, la cohérence de l’option comptable retenue est essentielle. Le choix doit être documenté et appliqué de manière cohérente. Lorsqu’il existe un doute sur le traitement d’un achat, d’un meuble ou de travaux, l’avis d’un professionnel peut sécuriser la comptabilité.
Bien comptabiliser les charges déductibles en LMNP
Au régime réel, la comptabilité d’engagement rattache une charge à l’exercice auquel elle se rapporte, indépendamment du jour où elle est payée. Une facture d’électricité de 60 € couvrant deux mois à cheval sur deux exercices peut ainsi être ventilée : 30 € sont rattachés à l’année N si un seul mois concerne cette période. Le même raisonnement s’applique à un abonnement ou à une assurance payés d’avance.
Constituer un dossier de preuve exploitable
Conservez les factures détaillées, les contrats, les appels de fonds du syndic, les échéanciers de prêt, les avis d’imposition, les quittances, les relevés bancaires et les preuves de règlement. Classez-les par bien, par catégorie et par exercice. Une conservation pendant au moins 6 ans offre une base solide en cas de demande de l’administration.
Une facture doit idéalement faire apparaître le fournisseur, la date, la nature de la prestation et son montant. Pour les dépenses mixtes ou réparties entre plusieurs logements, ajoutez la méthode de ventilation utilisée. Cette information permet de comprendre rapidement pourquoi une fraction seulement de la dépense a été comptabilisée.
Faire correspondre dépense, logement et recette
Pour plusieurs biens, évitez les écritures globales. Affectez chaque facture au logement concerné et expliquez votre clé de répartition lorsqu’une dépense est commune. Les charges payées avant le premier loyer demandent une vigilance particulière : elles doivent pouvoir être reliées au démarrage réel de l’activité de location meublée.
Un logiciel spécialisé peut faciliter le suivi des recettes, des charges et des amortissements, mais il ne remplace ni le contrôle des justificatifs ni la décision sur la nature de la dépense. Le classement doit rester compréhensible plusieurs années après l’achat ou le règlement de la facture.
Les erreurs qui fragilisent une déduction fiscale
- Déduire une charge récupérée : si le locataire rembourse intégralement une dépense, elle ne constitue pas une charge définitive pour le bailleur. Le remboursement doit être traité de manière cohérente avec la dépense.
- Confondre travaux et réparation : une rénovation qui transforme durablement le bien ne se traite pas comme une simple facture d’entretien.
- Inclure des dépenses personnelles : l’ameublement de votre résidence, un déplacement sans objet locatif démontrable ou un abonnement privé ne sont pas des frais de location.
- Oublier la vacance ou l’occupation personnelle : une dépense ne se déduit pas mécaniquement lorsque le logement n’est plus affecté à la location ou est utilisé pour vous-même.
- Jeter les pièces après la déclaration : la déclaration ne remplace jamais les documents qui prouvent la dépense.
Un déficit issu des charges peut, sous conditions, être reporté sur les bénéfices de location meublée des années suivantes. Il ne s’impute pas automatiquement sur les autres revenus du foyer. Les amortissements obéissent à leur propre logique et ne doivent pas être utilisés pour créer artificiellement un déficit.
Lorsque l’achat, les travaux ou la gestion concernent plusieurs logements, l’accompagnement d’un expert-comptable habitué au LMNP peut apporter un gain de temps et une meilleure sécurité déclarative. La priorité reste la même dans tous les cas : rattacher chaque dépense au bon logement, appliquer le traitement comptable approprié et conserver les justificatifs correspondants.