SCI et résidence principale : l’IS peut alléger l’impôt, mais alourdir la revente
Détenir son logement par une SCI ne revient pas à changer simplement d’enveloppe juridique. La société devient propriétaire de l’immeuble et chaque membre du foyer détient des parts sociales. Ce montage peut faciliter la transmission et organiser la gestion familiale. Il peut aussi compliquer le financement, l’occupation du logement et la fiscalité de la revente. Son intérêt dépend donc d’un projet patrimonial durable, pas d’un avantage fiscal supposé.
Une SCI peut-elle acheter et loger ses associés ?
Une société civile immobilière peut acquérir une résidence principale, à condition de réunir au moins deux associés. Elle dispose d’une personnalité morale et d’un patrimoine propre : la maison ou l’appartement appartient à la SCI, et non aux personnes qui l’occupent. En contrepartie de leurs apports, les associés reçoivent des parts, réparties selon les apports réalisés ou les règles prévues dans les statuts.
Occupation gratuite ou location : un choix à formaliser
La SCI peut mettre le logement gratuitement à la disposition d’un associé, par exemple d’un couple associé. Cette occupation doit être cohérente avec l’objet social et clairement organisée, idéalement dans les statuts ou dans une convention d’occupation. La SCI peut aussi prévoir un loyer et conclure un bail. Elle perçoit alors des revenus, tandis que le traitement fiscal et la répartition des charges entre la société et l’occupant changent.
Ce point ne doit pas rester implicite. Qui règle la taxe foncière, les travaux, les mensualités d’emprunt et les charges courantes ? Que devient le droit d’occuper le logement si un associé quitte les lieux ? Une convention claire limite les conflits lorsqu’une séparation familiale concerne un bien détenu collectivement.
Les statuts sont le véritable mode d’emploi du logement
Les statuts désignent le gérant, fixent les règles de majorité et peuvent encadrer la cession des parts grâce à une clause d’agrément. Ils doivent aussi anticiper le décès, le divorce, la séparation ou l’arrivée d’un nouvel associé. Contrairement à l’indivision, où certaines décisions importantes peuvent rapidement se bloquer, la SCI permet d’établir des règles adaptées au projet familial.
Chaque clause mérite une lecture attentive. Une disposition sur les pouvoirs du gérant ou sur l’agrément peut déterminer, des années plus tard, si le conjoint survivant peut rester dans les lieux ou si les héritiers peuvent demander une vente. La qualité du montage repose moins sur l’appellation « SCI familiale » que sur ces règles de gouvernance et d’occupation.
Nom propre, indivision ou SCI : ce qui change vraiment
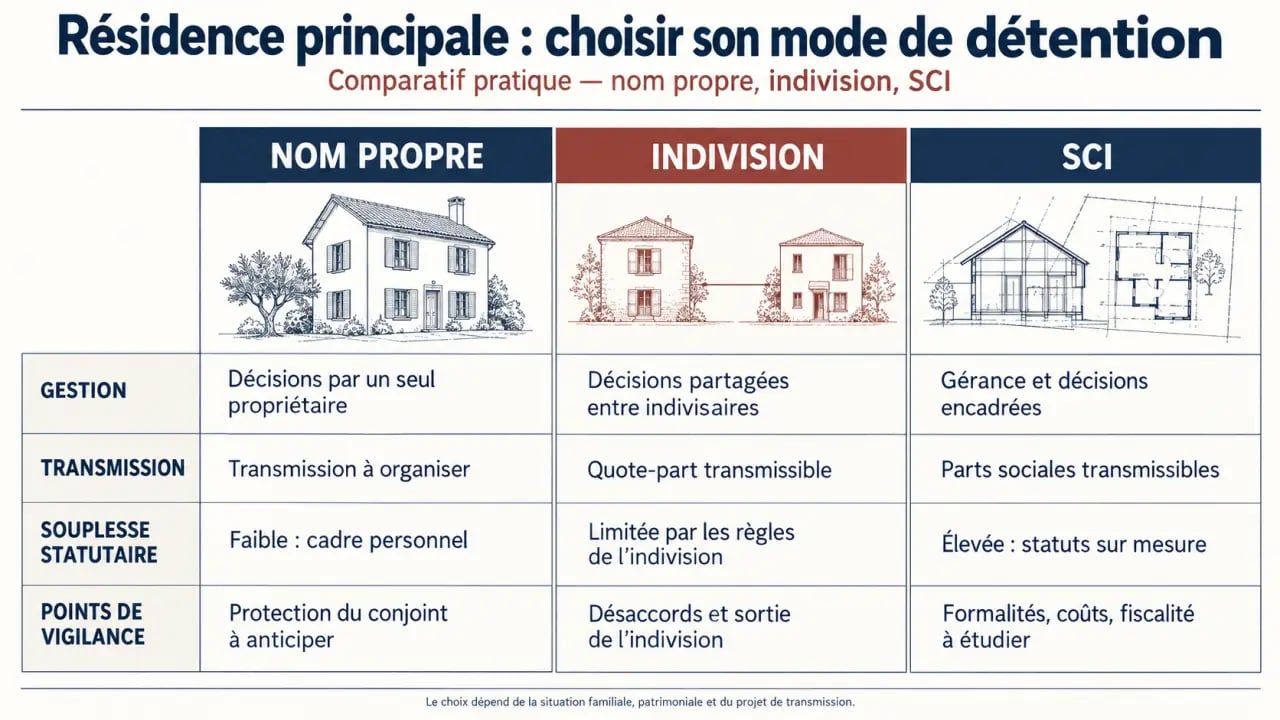
| Mode de détention | Gestion au quotidien | Transmission | Point de vigilance |
|---|---|---|---|
| Achat en nom propre | Simple : le propriétaire décide seul. | Transmission de l’immeuble au décès. | Peu de souplesse pour donner progressivement une fraction du bien. |
| Indivision | Les indivisaires décident ensemble selon les règles légales. | Chaque indivisaire transmet sa quote-part. | Risque de désaccord, notamment en cas de séparation ou de succession. |
| SCI à l’IR | Gérance et majorités définies par les statuts. | Donation progressive de parts possible. | Formalités, comptabilité minimale et discipline de gestion. |
| SCI à l’IS | Même souplesse statutaire. | Transmission des parts également possible. | Fiscalité de sortie souvent moins favorable pour un logement occupé. |
L’achat en nom propre reste souvent la solution la plus lisible pour un foyer sans enjeu particulier de transmission. La SCI prend davantage de sens lorsque plusieurs personnes veulent conserver un cadre de gestion commun dans la durée : parents et enfants, concubins souhaitant fixer leurs droits respectifs, famille recomposée ou couple préparant une transmission graduelle.
Elle ne protège toutefois pas automatiquement le conjoint. Pour un couple marié, le régime matrimonial conserve son importance. Pour des partenaires pacsés ou des concubins, l’absence de droits successoraux automatiques pour le survivant, dans certaines situations, appelle une réflexion plus large. Testament, clauses statutaires, assurance-vie ou démembrement peuvent se compléter. La SCI reste un outil patrimonial, pas un substitut au droit de la famille.
IR, IS, plus-value et IFI : les arbitrages fiscaux à connaître
À l’IR, l’exonération de plus-value peut être conservée sous conditions
Par défaut, une SCI est soumise à l’impôt sur le revenu : elle est fiscalement transparente en application de l’article 8 du Code général des impôts. Lors de la vente, la plus-value est imposée chez les associés au prorata de leurs parts. Lorsqu’un associé occupe effectivement le bien comme résidence principale, l’exonération prévue par l’article 150 U du Code général des impôts peut s’appliquer à sa quote-part, sous réserve de remplir les conditions requises au moment de la cession.
Cette règle exige une analyse précise. L’exonération ne découle pas de la seule mention « résidence principale ». L’occupation doit être habituelle et effective. Si tous les associés n’occupent pas le logement, le traitement peut différer selon leur quote-part et leur situation. Une occupation partielle ou des droits démembrés nécessitent un examen individualisé.
À l’IS, l’amortissement peut coûter cher à la sortie
Une SCI peut opter pour l’impôt sur les sociétés. Cette option modifie profondément l’économie du projet. La société peut notamment amortir l’immeuble selon les règles applicables, mais la revente relève alors du régime des plus-values professionnelles. L’exonération attachée à la résidence principale ne s’applique pas. Les amortissements pratiqués influencent la valeur nette comptable et peuvent augmenter le gain taxable lors de la vente.
L’IS n’est donc généralement pas le choix spontané pour une SCI détenant la résidence principale de ses associés. Les taux mentionnés sont de 15 % jusqu’à 42 500 euros de bénéfice, puis de 25 % au-delà. Ces taux ne doivent pas masquer le coût global d’une future revente ni, le cas échéant, celui de la remontée des fonds vers les associés. L’option mérite une simulation avant toute décision, car elle est difficilement réversible.
IFI et avantages de la détention directe
Pour l’impôt sur la fortune immobilière, les parts de SCI entrent dans l’assiette à hauteur de leur valeur représentative de l’immobilier, sous réserve des règles applicables. L’abattement de 30 % sur la résidence principale détenue directement ne s’applique pas dans le schéma de détention par SCI. Ce point peut compter pour les patrimoines proches ou au-dessus du seuil d’imposition à l’IFI.
Transmettre des parts sans perdre la maîtrise du bien
Le principal atout patrimonial de la SCI réside dans la possibilité de transmettre des parts plutôt que de partager physiquement l’immeuble. Un parent peut donner progressivement une fraction des parts à ses enfants tout en conservant la gérance, selon la rédaction retenue. L’abattement de 100 000 euros par parent et par enfant, renouvelable tous les 15 ans, peut s’inscrire dans cette stratégie, sous réserve de la situation familiale et de la valorisation des parts.
Le démembrement des parts sociales offre une autre possibilité. Les parents peuvent conserver l’usufruit, donc certains droits économiques, tandis que les enfants reçoivent la nue-propriété. Dans les familles recomposées, un démembrement croisé ou des clauses adaptées peuvent renforcer la protection du conjoint survivant. Ces solutions touchent à la fois au droit des sociétés, au droit civil et à la fiscalité successorale.
La transmission ne doit pas faire oublier les besoins présents. Donner des parts à un enfant mineur, prévoir son agrément pour une future cession ou attribuer des pouvoirs trop larges au gérant peut rendre la gestion plus lourde. L’objectif est de transmettre sans rendre le logement difficile à administrer.
Créer la SCI avant l’achat ou apporter un bien déjà détenu
La voie la plus simple consiste souvent à créer la SCI avant la signature de l’acquisition. Les associés rédigent les statuts, déposent le capital, qui peut être fixé à partir de 1 euro, accomplissent les formalités de publicité et demandent l’immatriculation au registre national des entreprises et au registre du commerce et des sociétés. La SCI signe ensuite l’acte d’achat et souscrit éventuellement l’emprunt.
La banque étudie la capacité financière de la SCI, mais demande fréquemment des garanties aux associés. Il faut aussi vérifier l’éligibilité des prêts aidés et des dispositifs réservés aux personnes physiques : une acquisition par SCI peut être incompatible avec certains d’entre eux. Les apports peuvent être complétés par des comptes courants d’associés, qui doivent être précisément tracés.
Apporter à une SCI une résidence déjà achetée reste possible, mais l’opération nécessite un acte et peut entraîner des frais, des droits d’enregistrement ainsi que des conséquences sur la plus-value. Elle ne doit pas être décidée après coup sans chiffrage. Avant de signer, faites relire les statuts et la stratégie de financement par un notaire, un avocat ou un expert-comptable. La SCI est pertinente lorsqu’elle répond à un objectif familial réel, pas lorsqu’elle vise uniquement un avantage fiscal supposé.