Guide investissement · Comparatif
Robo-advisor ou ETF en direct : quel choix en 2024 ?
Confier son portefeuille à un robo-advisor ou acheter soi-même des ETF : ces deux approches donnent accès aux marchés avec des sommes parfois modestes, mais elles ne demandent ni le même temps ni le même degré d’implication. Le bon choix dépend surtout de vos objectifs, de votre aisance et de votre capacité à maintenir un plan lorsque les marchés fluctuent.
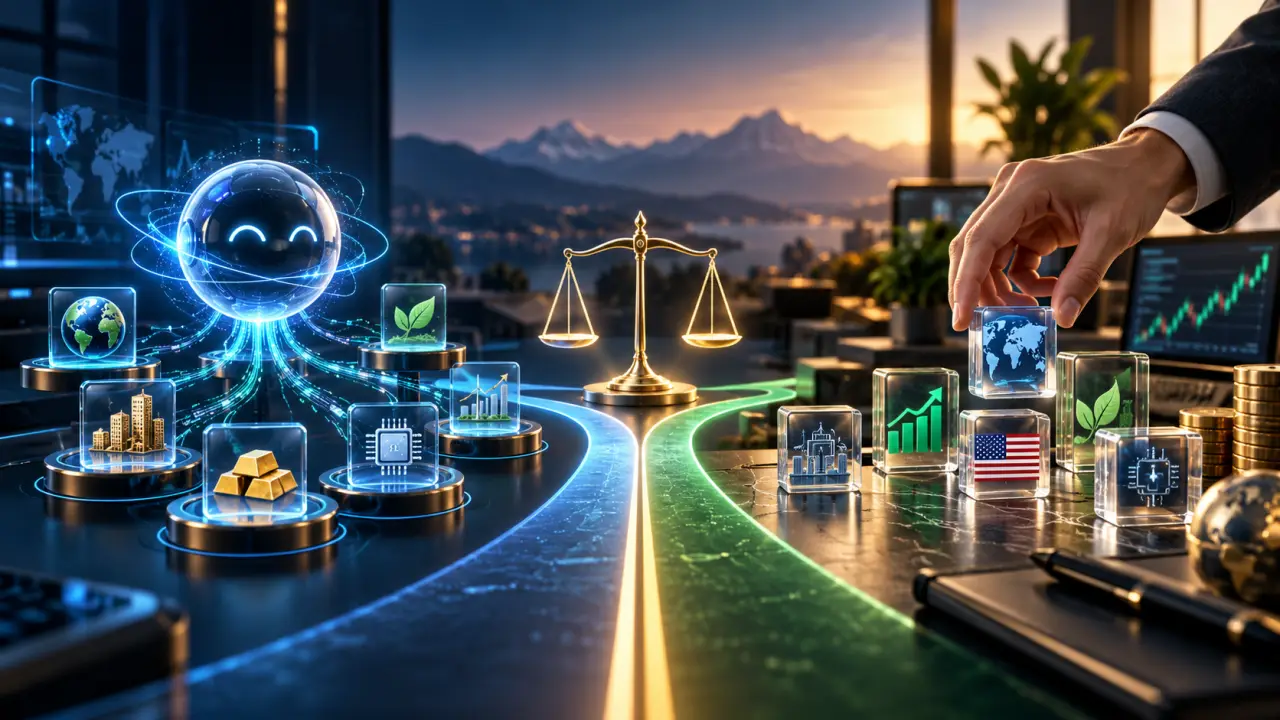
Robo-advisor et ETF : de quoi parle-t-on ?
Un robo-advisor est un service qui propose une gestion de portefeuille largement automatisée. Après un questionnaire portant généralement sur votre horizon, vos objectifs et votre tolérance aux pertes, un algorithme suggère une allocation. Selon l’offre, la plateforme peut ensuite investir, rééquilibrer périodiquement les actifs et gérer certains arbitrages. Les portefeuilles peuvent combiner des ETF d’actions et d’obligations, et parfois d’autres catégories d’actifs.
Un ETF, ou fonds indiciel coté, cherche à suivre un indice ou un panier d’actifs. En l’achetant directement via un intermédiaire, vous choisissez le fonds, la somme investie et le moment des opérations. Vous gardez ainsi la main sur la construction du portefeuille, mais aussi sur son suivi. L’ETF n’est pas automatiquement diversifié au niveau qui vous convient : un fonds concentré sur un secteur ou un pays peut comporter un risque élevé.
Les différences qui comptent au quotidien
| Critère | Robo-advisor | ETF en direct |
|---|---|---|
| Temps consacré | Faible après le paramétrage initial | Choix, achats et suivi à votre charge |
| Contrôle | Allocation souvent guidée ou pilotée | Vous décidez de chaque investissement |
| Frais | Frais de gestion du service, parfois cumulés à ceux des fonds | Frais de courtage éventuels et frais courants des ETF |
| Risque comportemental | Automatisation pouvant limiter les décisions impulsives | Discipline personnelle essentielle en période de baisse |
Les frais méritent une comparaison précise. Pour un robo-advisor, additionnez les frais de gestion du service, ceux des fonds sous-jacents et, le cas échéant, les frais liés au compte. Pour un portefeuille en direct, vérifiez les frais courants des ETF, le coût des ordres et les éventuels frais de garde ou de change. Les tarifs diffèrent selon les prestataires : examinez les documents contractuels plutôt que de vous fier à un chiffre isolé.
Quand privilégier un robo-advisor ?
La gestion automatisée peut convenir à une personne qui débute, manque de temps ou ne souhaite pas décider seule de chaque répartition. Le questionnaire et le portefeuille proposé fournissent un cadre, tandis que le rééquilibrage peut aider à conserver une allocation cohérente lorsque les marchés évoluent. Cette simplicité a une valeur, mais elle ne supprime ni les frais ni le risque de perte en capital.
Avant de souscrire, vérifiez comment le profil est déterminé, quels actifs sont utilisés, à quelle fréquence le portefeuille est ajusté et si les arbitrages ont des conséquences fiscales. Assurez-vous également de comprendre le niveau de risque retenu : un portefeuille qualifié d’« équilibré » peut tout de même subir des baisses importantes. L’algorithme applique une méthode ; il ne garantit pas un rendement.
Quand acheter ses ETF soi-même ?
L’investissement en direct peut être pertinent si vous comprenez les bases de la diversification, savez comparer les fonds et êtes prêt à suivre une stratégie définie à l’avance. Un portefeuille simple, composé d’un nombre limité d’ETF larges, peut réduire la complexité. Il faut toutefois choisir un compte adapté, vérifier l’éligibilité des fonds et tenir compte de la fiscalité applicable à votre situation.
La difficulté n’est pas seulement technique. Quand les marchés baissent, certains investisseurs vendent sous le coup de l’émotion ou interrompent leurs versements. Établir une allocation cible, choisir une fréquence de suivi raisonnable et éviter les changements dictés par les nouvelles du jour peut aider à garder le cap. N’investissez pas l’argent dont vous pourriez avoir besoin à court terme.
Cette logique de méthode vaut aussi pour les projets numériques : clarifier les objectifs, comparer les solutions et prévoir le suivi évite de choisir un outil sur son seul effet de nouveauté. Le Blog Marketing Digital traite notamment des usages des outils SaaS et des méthodes de croissance, des sujets qui illustrent l’importance d’adapter une solution à un besoin concret.
Comment choisir selon votre profil ?
Posez-vous d’abord trois questions : quel est votre horizon de placement, quelle baisse pourriez-vous supporter sans vendre, et combien de temps souhaitez-vous consacrer à la gestion ? Si l’idée de sélectionner les fonds et de rééquilibrer vous inquiète, la délégation peut être plus confortable. Si vous aimez comprendre vos placements et pouvez rester discipliné, les ETF en direct offrent davantage de contrôle.
Il n’est pas nécessaire de choisir une seule voie pour tous vos investissements. Certains investisseurs automatisent une partie de leur portefeuille et conservent une poche autonome, à condition de pouvoir suivre l’ensemble et d’éviter une concentration excessive. Dans tous les cas, constituez d’abord une épargne de précaution adaptée à votre situation et diversifiez sans confondre multiplication des lignes et réduction effective du risque.
Une décision à réévaluer, pas une promesse de performance
Le robo-advisor achète du temps et un cadre de gestion ; l’ETF en direct apporte du contrôle et peut réduire certains coûts, au prix d’un apprentissage et d’une discipline personnelle. Comparez les frais totaux, les services inclus, les supports disponibles et les conditions de sortie. Si vous souhaitez comprendre les solutions d’investissement automatisées et les principes de gestion de portefeuille, découvrez les ressources proposées sur notre page d’accueil NeoInvestor.
Enfin, gardez une approche prudente : les actions et les ETF peuvent perdre de la valeur, et les actifs plus spéculatifs, notamment les cryptomonnaies, comportent des risques particulièrement élevés. Cet article fournit des repères généraux et ne constitue pas un conseil financier personnalisé. En cas de doute, demandez l’avis d’un professionnel habilité.