Dividende Safran : 2,90 € versés, jusqu’à 5,26 € estimés pour 2027
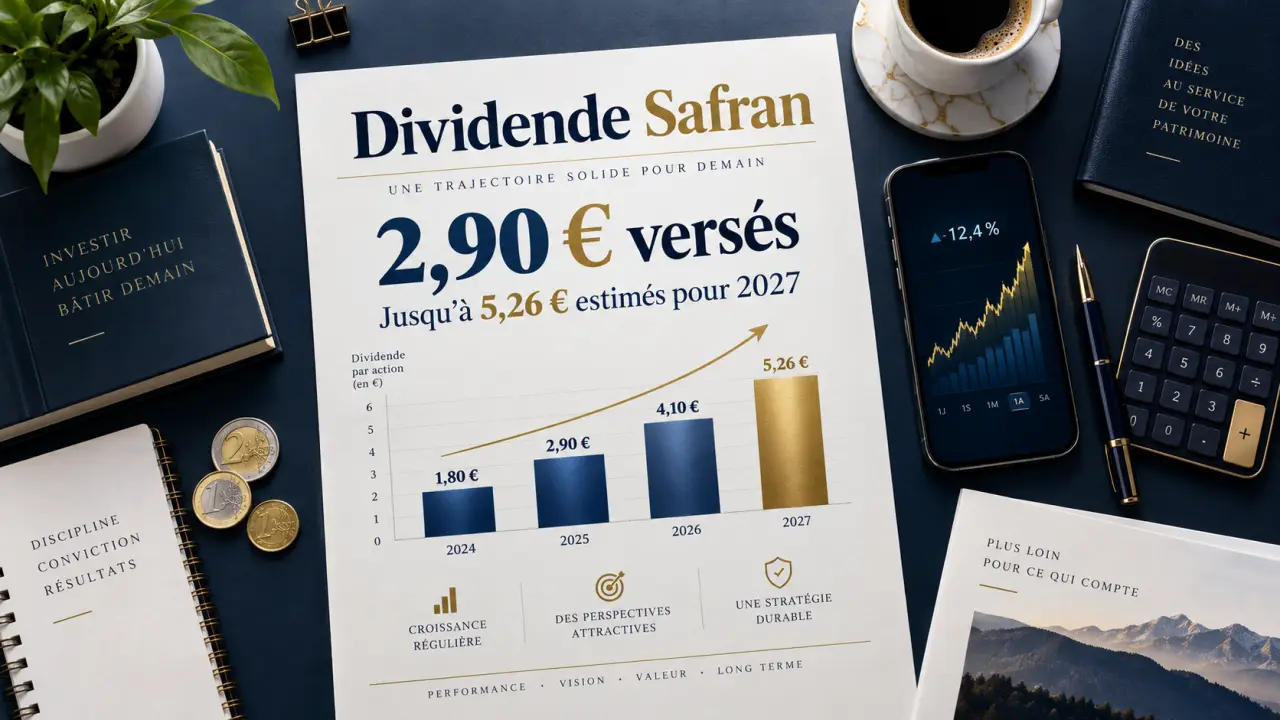
Le dernier dividende Safran réalisé s’élève à 2,90 € brut par action au titre de l’exercice 2024. Il a été détaché le 27 mai 2025 et versé le 2 juin 2025, avec un rendement indiqué de 1,12 %. Pour bien lire ces données, il faut distinguer le coupon déjà payé, les prévisions pour les prochains exercices et l’effet du cours de Bourse sur le rendement affiché.
Le dernier dividende Safran : montant et dates à retenir
Le dividende de 2,90 € par action est le montant annuel réalisé le plus récent. Il correspond aux résultats de l’exercice 2024, même si le paiement a eu lieu l’année suivante. Cette distinction est utile : le dividende se rattache à l’exercice pendant lequel le bénéfice a été généré, puis son montant est soumis à l’approbation des actionnaires avant le versement.
| Exercice concerné | Dividende brut par action | Date de détachement | Date de versement | Rendement indiqué |
|---|---|---|---|---|
| 2024 | 2,90 € | 27/05/2025 | 02/06/2025 | 1,12 % |
| 2023 | 2,20 € | 28/05/2024 | 30/05/2024 | 1,01 % |
| 2022 | 1,35 € | 30/05/2023 | 01/06/2023 | 0,97 % |
La date de détachement est le repère opérationnel principal. À partir de cette séance, l’action se négocie sans le droit au dividende concerné. L’investisseur doit donc détenir les titres avant cette date pour être éligible, selon les règles de règlement-livraison applicables. La date de versement correspond ensuite au crédit effectif sur le compte-titres ou le PEA, selon le mode de détention.
Un historique marqué par une reprise nette depuis 2020
L’évolution du dividende Safran n’est pas parfaitement régulière. Elle dépend de la progression des résultats, des choix d’allocation du capital et des circonstances exceptionnelles. Le dividende relatif à l’exercice 2019, initialement annoncé à 2,38 €, a ainsi été annulé dans le contexte de la crise sanitaire de 2020. Le montant finalement distribué pour cet exercice a donc été de 0 €.
| Exercice | Dividende total | Dont acompte / solde lorsque précisé | Rendement indiqué |
|---|---|---|---|
| 2024 | 2,90 € | Non précisé | 1,12 % |
| 2023 | 2,20 € | Non précisé | 1,01 % |
| 2022 | 1,35 € | Non précisé | 0,97 % |
| 2021 | 0,50 € | Non précisé | 0,50 % |
| 2020 | 0,43 € | Non précisé | 0,35 % |
| 2019 | 0 € | Dividende annulé | 0 % |
| 2018 | 1,82 € | Non précisé | 1,49 % |
| 2017 | 1,60 € | Non précisé | 1,58 % |
| 2016 | 1,52 € | 0,69 € / 0,83 € | 1,88 % |
| 2015 | 1,38 € | 0,60 € / 0,78 € | 2,23 % |
| 2014 | 1,20 € | 0,56 € / 0,64 € | 1,76 % |
Lorsque les données distinguent un acompte et un solde, leur addition donne le dividende annuel total. L’acompte correspond à une première fraction versée avant le solde. Pour 2016, par exemple, le total de 1,52 € comprend 0,69 € d’acompte et 0,83 € de solde. Les montants des exercices 2015 et 2014 suivent la même logique, avec respectivement 0,60 € et 0,56 € d’acompte.
Sur une période plus longue, le coupon était de 0,96 € en 2012, 0,50 € en 2010 et 0,22 € en 2006. Ces données anciennes doivent être lues avec prudence lorsque le dividende brut diffère du dividende normalisé. Les opérations sur titres, notamment les divisions d’actions, peuvent modifier la comparaison des montants historiques. Pour mesurer la progression réelle, il vaut mieux comparer des valeurs retraitées selon une même base.
Pourquoi un dividende en hausse peut afficher un rendement modeste
Le rendement du dividende se calcule ainsi : dividende annuel par action ÷ cours de l’action × 100. Avec un dividende de 2,90 € et un rendement de 1,12 %, le cours retenu pour le calcul était élevé par rapport au coupon. Ce résultat ne signifie pas nécessairement que la distribution est faible. Il peut aussi traduire une valorisation importante de l’action et des attentes de croissance élevées.
Le rendement affiché sur une fiche boursière ne correspond pas toujours à celui obtenu par chaque actionnaire. Un investisseur qui a acheté ses titres à un cours inférieur bénéficie d’un rendement sur prix d’achat plus élevé. À l’inverse, le nouvel acquéreur calcule son rendement sur le cours actuel. Le montant versé reste identique, mais la rémunération rapportée au capital investi change selon le point d’entrée.
Les rendements historiques de Safran, compris entre 0,35 % en 2020 et 2,92 % en 2007 dans les données disponibles, montrent que l’action n’est pas généralement considérée comme une valeur de rendement élevée. Il faut donc lire le rendement avec la progression du bénéfice, le niveau du cours et la capacité du groupe à augmenter le coupon.
Prévisions de dividendes : ce qui est estimé pour les prochains exercices
Les estimations disponibles anticipent un dividende de 3,35 € par action pour 2025, puis de 4,10 € pour 2026 et de 5,26 € pour 2027. Les rendements prévisionnels associés sont respectivement de 0,93 %, 1,14 % et 1,46 %. Une autre estimation retient un dividende annuel attendu de 3,35 € et un rendement de 1,08 %.
| Exercice estimé | Dividende par action attendu | Rendement prévisionnel | BPA estimé |
|---|---|---|---|
| 2025 | 3,35 € | 0,93 % | 7,60 € |
| 2026 | 4,10 € | 1,14 % | 10,34 € |
| 2027 | 5,26 € | 1,46 % | 13,15 € |
Ces montants sont des prévisions, pas des décisions de distribution. Elles peuvent évoluer avec les résultats, l’activité aéronautique, les besoins d’investissement et la trésorerie. Le dividende futur ne devient définitif qu’après une proposition de la société et son approbation par l’assemblée générale. Il faut donc séparer clairement les montants réalisés des estimations publiées pour les exercices à venir.
Évaluer la solidité du dividende au-delà du calendrier
Bénéfice, cash-flow et taux de distribution
Pour apprécier la soutenabilité du dividende Safran, le bénéfice par action et le cash-flow par action apportent davantage d’informations que le rendement seul. Les estimations font passer le BPA de 7,60 € en 2025 à 10,34 € en 2026, puis à 13,15 € en 2027. Le cash-flow par action est attendu à 12,26 €, puis à 14,94 € et 17,20 €. Si ces projections se réalisent, elles indiquent une couverture potentiellement confortable des dividendes estimés.
Le taux de distribution peut être approché en divisant le dividende par le BPA. Cet indicateur mesure la part du bénéfice attribuée aux actionnaires. Il ne suffit toutefois pas à évaluer la capacité de paiement. Une entreprise peut présenter un bénéfice comptable solide tout en devant financer des investissements, son besoin en fonds de roulement ou des acquisitions. Le cash-flow, la trésorerie et l’endettement complètent donc l’analyse.
Une checklist avant de se fier au prochain coupon
- Vérifier si le montant est réalisé, proposé ou seulement estimé.
- Contrôler la date de détachement plutôt que la seule date de paiement.
- Calculer le rendement avec son propre prix d’achat, et pas uniquement avec le cours du jour.
- Comparer le dividende au BPA, au cash-flow et à l’endettement net.
- Lire les résultats annuels et la résolution soumise à l’assemblée générale avant toute décision.
La progression récente du dividende est nette, de 1,35 € pour 2022 à 2,90 € pour 2024. L’analyse de l’action Safran ne peut toutefois pas se limiter à son coupon. Elle doit aussi tenir compte du prix payé, de la trajectoire des résultats et de la capacité du groupe à maintenir un équilibre entre distribution et investissements.