Réforme de la plus-value immobilière : baisse des taux, fin des abattements, qui paiera davantage ?
Le Sénat a voté, dans le cadre du projet de loi de finances pour 2026, une refonte du régime des plus-values immobilières. Le texte prévoit de remplacer les abattements liés à la durée de détention par une prise en compte de l’inflation et par des taux différents. Pour les propriétaires d’une résidence secondaire, d’un logement locatif, d’un bien vacant ou d’un terrain, l’impact dépendrait surtout de la date d’achat et du délai avant la revente.
Ce que le vote du Sénat changerait réellement
La réforme examinée par le Sénat ne remet pas en cause le principe de la plus-value immobilière. Le gain réalisé entre le prix de vente et le prix d’acquisition resterait imposable, après application des correctifs prévus par la loi. En revanche, le calcul de la base taxable et l’effet de la durée de détention seraient profondément modifiés.
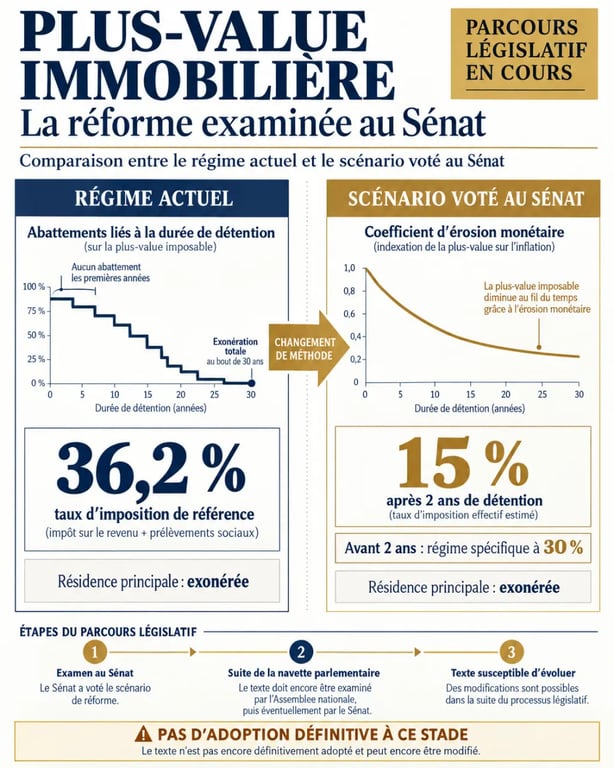
Le régime actuel repose sur des abattements progressifs pour durée de détention. Ils permettent une exonération totale d’impôt sur le revenu après 22 ans et une exonération totale de prélèvements sociaux après 30 ans. Le texte voté au Sénat prévoit de supprimer ce mécanisme au profit d’un prix d’acquisition revalorisé en fonction de l’érosion monétaire.
L’objectif affiché est de taxer davantage la plus-value considérée comme réelle, plutôt que la seule hausse nominale des prix. La réforme chercherait aussi à limiter l’effet d’attente créé par l’exonération après plusieurs décennies. Certains propriétaires pourraient ainsi remettre sur le marché un logement, un terrain ou une résidence secondaire conservé principalement pour atteindre un seuil fiscal.
Un vote sénatorial n’est pas encore une loi applicable
Cette distinction compte pour tout projet de vente. Le vote du Sénat constitue une étape du parcours parlementaire, mais le texte doit encore poursuivre sa navette avec l’Assemblée nationale. Son contenu peut être modifié, écarté ou remplacé avant une éventuelle adoption définitive et sa promulgation. Le régime actuel reste donc applicable tant qu’une nouvelle loi n’est pas entrée en vigueur.
L’application des nouvelles règles est envisagée pour les cessions réalisées à compter du 1er janvier 2027. Cette date dépend toutefois de l’issue de la procédure législative et des modalités finalement retenues.
Du compteur des années au prix d’achat revalorisé
Dans le système actuel, chaque année de détention réduit progressivement la base imposable. Dans le système envisagé, la durée ne disparaîtrait pas totalement. Elle continuerait notamment à distinguer les ventes rapides. Mais, au-delà de deux ans, elle ne procurerait plus l’effacement automatique de l’impôt obtenu aujourd’hui au fil du temps.
Le coefficient d’érosion monétaire en pratique
Le mécanisme envisagé consisterait à appliquer un coefficient d’érosion monétaire au prix d’acquisition, en référence à l’inflation et à l’indice des prix à la consommation. Le prix payé lors de l’achat serait ainsi revalorisé avant d’être comparé au prix de cession. La plus-value taxable serait calculée sur un gain corrigé de la perte de pouvoir d’achat de la monnaie.
Concrètement, les années ne feraient plus disparaître l’impôt grâce à un abattement. Elles modifieraient la valeur du point de départ. Plus l’inflation cumulée serait importante, plus le prix d’achat revalorisé se rapprocherait du prix de vente. Il faudrait donc tenir compte à la fois de la durée de détention et de la période exacte d’acquisition. Deux biens détenus pendant le même nombre d’années pourraient produire des résultats différents si l’inflation n’a pas été la même.
Les éléments du calcul à conserver
Le coefficient ne supprimerait pas la nécessité de documenter le dossier. Avant une cession, il resterait utile de réunir l’acte d’achat, le prix de vente envisagé, les justificatifs de frais d’acquisition et les factures de travaux éligibles. Ces éléments peuvent modifier le prix d’acquisition corrigé et, par conséquent, la plus-value imposable.
Les règles précises concernant le coefficient, l’indice de référence et l’articulation avec les frais et les travaux devront être fixées par le texte définitif. Une estimation personnelle ne peut donc pas reposer uniquement sur les taux annoncés.
Les taux : comparaison entre le régime actuel et le scénario voté
Le changement ne porterait pas seulement sur l’assiette. Les taux de droit commun envisagés seraient également réduits pour les cessions intervenant après deux ans de détention. En contrepartie, les reventes très rapides conserveraient une pression fiscale élevée.
| Situation | Régime actuel | Dispositif envisagé après le vote du Sénat |
|---|---|---|
| Impôt sur le revenu | 19 %, avec abattements selon la durée | 9 % après deux ans de détention |
| Prélèvements sociaux | 17,2 %, avec abattements selon la durée | 6 % après deux ans de détention |
| Taux global de droit commun | 36,2 % avant abattements | 15 % après deux ans |
| Vente avant deux ans | Régime de droit commun, sans abattement de durée significatif | 30 % au total envisagés |
| Très longue détention | Exonération d’impôt sur le revenu après 22 ans et des prélèvements sociaux après 30 ans | Plus d’exonération automatique liée à la seule durée |
La réforme évoque aussi la suppression des abattements exceptionnels et, selon les versions présentées, celle de la surtaxe de 2 % à 6 % applicable aux plus-values supérieures à 50 000 euros. Ce point doit être vérifié avec attention. Il ne faut pas l’intégrer à une estimation personnelle tant que la rédaction définitive de la loi n’est pas connue.
Gagnants et perdants : l’impact selon le bien et la durée de détention
Le résultat dépendrait principalement de la date d’achat, de l’inflation cumulée depuis cette acquisition et du délai avant la vente. La baisse du taux facial ne signifie donc pas automatiquement une baisse d’impôt pour tous les vendeurs.
Les profils susceptibles d’y gagner
Les propriétaires ayant acquis un bien quelques années auparavant, sans attendre l’exonération actuelle, pourraient bénéficier de deux effets combinés : une assiette réduite par la revalorisation du prix d’achat et un taux global ramené à 15 % après deux ans. Les bailleurs qui vendent un investissement locatif, les propriétaires de logements vacants et certains détenteurs de résidences secondaires pourraient ainsi être moins taxés qu’avec le régime actuel.
Une plus-value brute de 60 000 euros ne correspond pas nécessairement à un enrichissement de 60 000 euros en valeur réelle. Si le prix d’acquisition est revalorisé de 25 % sous l’effet de l’inflation, la base taxable peut être sensiblement réduite. C’est le changement de logique défendu par la réforme : corriger le prix historique avant de mesurer le gain imposable.
Les propriétaires de longue date seraient les plus exposés
Les détenteurs d’un bien depuis plus de 22 ans, et surtout depuis plus de 30 ans, seraient les plus sensibles à la réforme. Aujourd’hui, une résidence secondaire ou un bien locatif détenu depuis 30 ans peut être totalement exonéré de plus-value grâce à la durée de détention. Avec le nouveau modèle, une plus-value pourrait redevenir taxable après plusieurs décennies, si elle subsiste après la revalorisation du prix d’achat.
Les ventes réalisées avant deux ans relèveraient aussi d’un régime spécifique à 30 %. Le dispositif chercherait ainsi à réduire la fiscalité des détentions intermédiaires tout en maintenant un frein aux opérations de revente rapide.
Résidence principale, calendrier et décision de vente
L’exonération de la résidence principale resterait maintenue dans le dispositif envisagé. Lorsqu’un bien constitue effectivement la résidence principale du vendeur au moment de la cession, la plus-value demeure, en principe, exonérée. La réforme viserait donc surtout les résidences secondaires, les locations, les logements vacants et les terrains soumis aux règles ordinaires de taxation.
Faut-il vendre avant une éventuelle entrée en vigueur ? Une telle décision ne devrait pas reposer uniquement sur une hypothèse fiscale. Le régime actuel peut favoriser les propriétaires proches des seuils de 22 ou 30 ans, tandis que le projet pourrait avantager certaines détentions courtes ou moyennes. Le prix de marché, les frais de vente, le financement d’un futur achat, la situation locative et le caractère provisoire du texte doivent aussi être pris en compte.
Pour comparer les scénarios, il est prudent de faire chiffrer séparément la plus-value selon les règles en vigueur et selon les principes envisagés. Le notaire peut vérifier les justificatifs, la nature du bien, les éventuelles exonérations et les règles propres à l’indivision, à une donation ou à une succession. Cette méthode évite de vendre dans l’urgence sur la base d’une réforme qui n’est pas encore définitivement adoptée.