Guide investissement · Frais et stratégie
Robo-advisor ou ETF maison : le vrai coût comparé
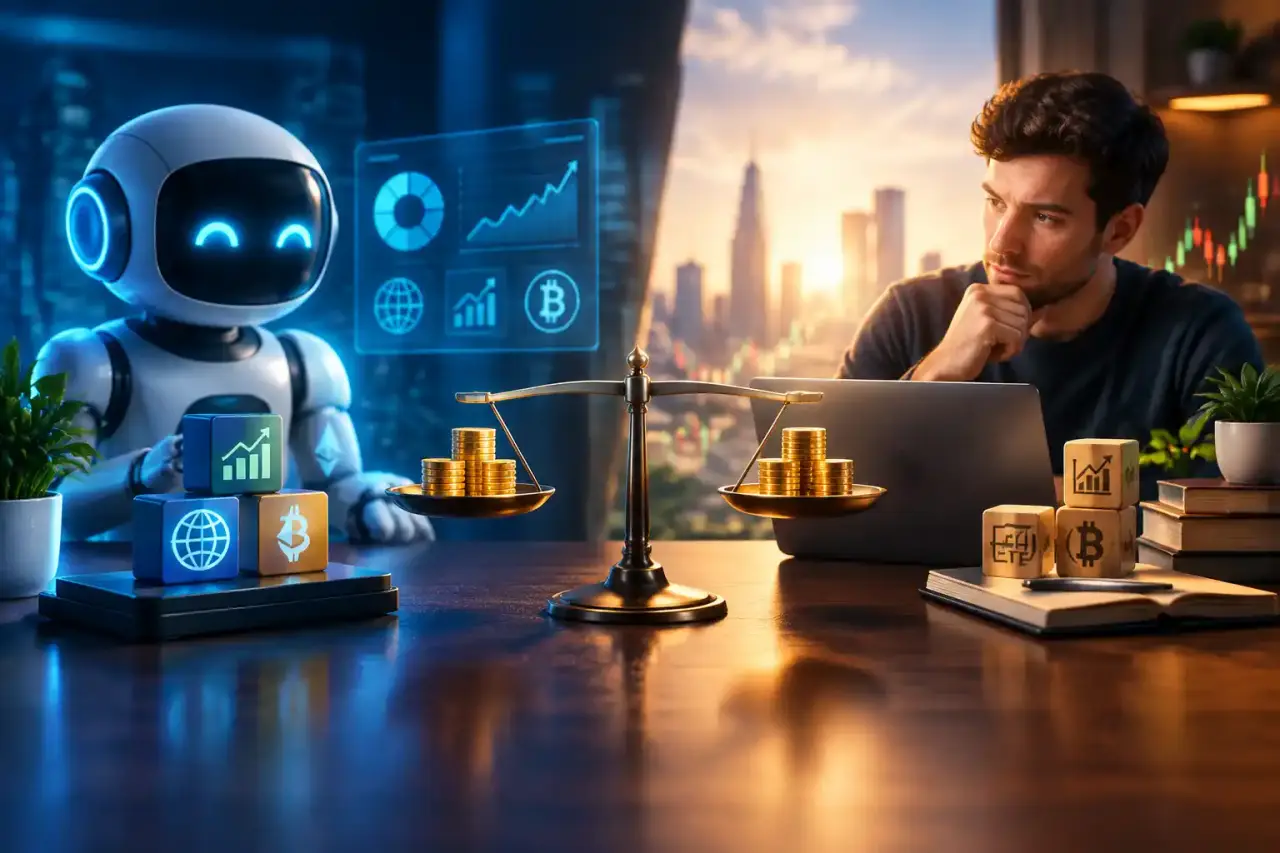
Choisir entre un robo-advisor et un portefeuille d’ETF construit soi-même semble d’abord revenir à comparer deux pourcentages de frais. En réalité, le coût total inclut aussi le temps consacré, les erreurs de comportement, la fiscalité et la qualité du suivi. Voici une méthode simple pour comparer ces deux approches sans se laisser piéger par les seuls tarifs affichés.
Le robo-advisor : un service complet, pas seulement un ETF
Un robo-advisor propose généralement un parcours automatisé : questionnaire de connaissance du risque, allocation entre plusieurs classes d’actifs, sélection de fonds, rééquilibrage et parfois accompagnement. L’investisseur verse une somme, puis l’algorithme applique une stratégie cohérente avec son profil prudent, équilibré ou dynamique.
Cette simplicité a un prix. Il faut souvent additionner les frais de gestion de la plateforme, les frais des ETF détenus et, selon le support choisi, les éventuels frais liés au compte ou aux transactions. À titre indicatif, une facture globale de 0,60 % à 1,20 % par an peut être observée selon les offres et les supports. Ce chiffre doit toujours être vérifié dans la documentation contractuelle.
Construire son portefeuille d’ETF : moins cher, mais plus exigeant
Avec une solution maison, l’investisseur choisit lui-même son courtier, son enveloppe fiscale et les ETF correspondant à son allocation. Un portefeuille composé de deux ou trois fonds indiciels peut afficher un total de frais courants proche de 0,15 % à 0,40 % par an. Les frais de courtage peuvent être faibles, surtout avec des versements réguliers, mais ils ne sont pas nécessairement nuls.
L’économie apparente doit cependant être mise en regard du travail demandé. Il faut définir une répartition entre actions, obligations ou liquidités, contrôler les écarts, réinvestir les distributions et rééquilibrer périodiquement. Il faut également vérifier l’indice suivi, la méthode de réplication, la devise, la liquidité et le domicile du fonds.
| Élément comparé | Robo-advisor | ETF maison |
|---|---|---|
| Frais directs | Gestion automatisée + frais des fonds | Frais des ETF + courtage éventuel |
| Temps nécessaire | Faible après le paramétrage | Régulier : sélection et suivi |
| Rééquilibrage | Souvent automatisé | À effectuer soi-même |
| Personnalisation | Encadrée par les profils proposés | Très large, mais plus complexe |
Le coût invisible : le temps et les décisions
Supposons un capital moyen de 20 000 euros. Un écart de 0,70 point de frais représente environ 140 euros la première année, avant de tenir compte de la performance et des versements futurs. Sur une longue période, l’effet cumulé peut devenir significatif : les frais réduisent le capital qui reste investi et donc la base productive des années suivantes.
Mais l’option la moins chère sur le papier n’est pas toujours la plus efficace dans la pratique. Un investisseur qui abandonne son allocation au premier recul de marché, multiplie les arbitrages ou laisse dormir ses liquidités peut perdre davantage que le montant économisé. La discipline, la régularité des versements et le respect d’un horizon long ont souvent plus d’importance qu’une différence minime de frais.
Une logique de coût global pour tout projet patrimonial
La même prudence vaut lorsqu’on chiffre un projet immobilier ou des travaux : un prix initial bas ne garantit pas un coût final maîtrisé. Pour une étanchéité de balcon, il faut notamment distinguer un système SEL, des dalles sur plots et le traitement des points singuliers comme les relevés, seuils ou évacuations ; les détails techniques conditionnent la durabilité de l’ensemble. Caractère Habitat rappelle utilement que l’entretien et les choix de matériaux doivent être intégrés au budget dès le départ.
Fiscalité, enveloppe et diversification : les variables à vérifier
Le choix du véhicule compte autant que les frais de gestion. Un PEA peut être pertinent pour certaines actions et certains ETF éligibles, tandis qu’un compte-titres offre une gamme plus large mais obéit à une fiscalité différente. Une assurance-vie peut répondre à d’autres objectifs, avec ses propres frais et règles. Il faut donc comparer les coûts dans l’enveloppe réellement utilisée, et non sur une fiche tarifaire isolée.
La diversification mérite également une analyse précise. Deux ETF différents peuvent contenir une forte concentration sur les mêmes grandes entreprises. À l’inverse, une allocation automatisée peut intégrer des obligations, des actions internationales et parfois une poche plus risquée. Les cryptomonnaies, lorsqu’elles sont envisagées, doivent rester proportionnées à la capacité de perte de l’investisseur : leur volatilité et leur risque de perte en capital sont élevés.
Quelle solution choisir selon votre profil ?
Le robo-advisor pour privilégier la simplicité
Cette solution convient aux personnes qui débutent, disposent de peu de temps ou souhaitent déléguer la mécanique du portefeuille. Elle peut aussi rassurer les investisseurs qui ont du mal à rééquilibrer pendant les périodes de baisse. Avant de souscrire, vérifiez toutefois la transparence des frais, les supports disponibles, la fréquence du rééquilibrage et les conditions de retrait.
L’ETF maison pour garder la main
La gestion autonome devient intéressante lorsque vous comprenez votre allocation, acceptez de la suivre et pouvez investir avec régularité. Une stratégie simple, documentée et peu modifiée est souvent préférable à une collection de fonds changés au gré de l’actualité. Fixez à l’avance vos règles : fréquence des achats, seuil de rééquilibrage et réaction prévue face à une baisse de marché.
La bonne comparaison en cinq questions
- Quel est le coût total annuel, fonds et plateforme compris ?
- Combien de temps suis-je prêt à consacrer chaque mois ou chaque trimestre ?
- Quelle enveloppe fiscale correspond à mon horizon et à mes objectifs ?
- Le niveau de risque reste-t-il compatible avec une baisse temporaire importante ?
- L’automatisation m’aidera-t-elle à rester régulier et diversifié ?
Il n’existe donc pas de gagnant universel. L’ETF maison est souvent moins coûteux en frais directs, tandis que le robo-advisor facture une couche de service qui peut simplifier les décisions et améliorer la régularité. Pour approfondir les principes d’allocation, de risque et de diversification, découvrez les ressources disponibles sur notre page d’accueil. Dans tous les cas, les performances passées ne garantissent pas les résultats futurs et tout investissement peut entraîner une perte en capital.