Cas pratique · Allocation patrimoniale
Cas pratique : 10 000 € entre ETF, actions et crypto
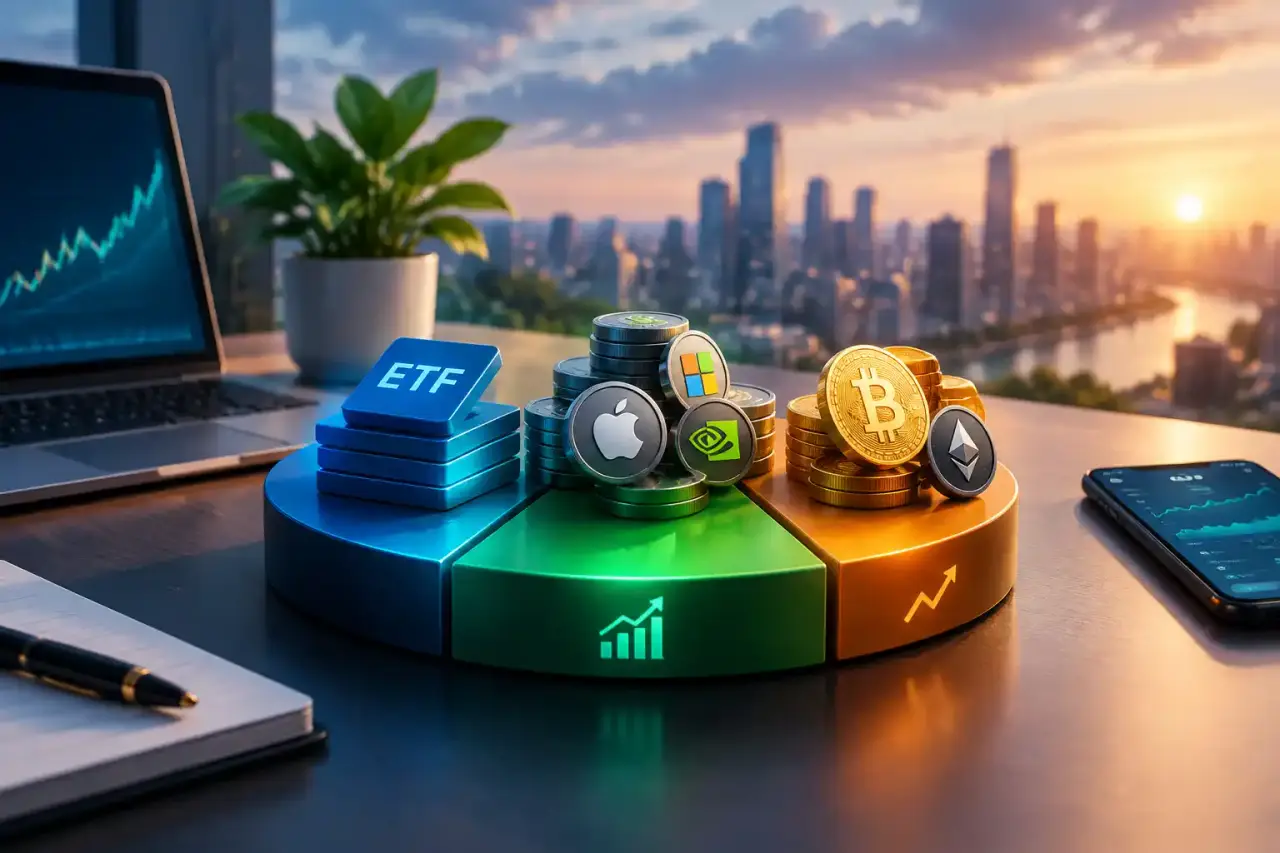
Investir 10 000 € peut sembler simple en théorie, mais la décision devient rapidement plus délicate lorsqu’il faut choisir entre ETF, actions individuelles et cryptomonnaies. L’objectif de ce cas pratique n’est pas de fournir une recette universelle, mais de montrer comment construire une allocation cohérente, lisible et adaptée à un horizon de long terme.
Le point de départ : définir son cadre
Avant de répartir le moindre euro, il faut vérifier trois éléments. D’abord, une épargne de précaution doit couvrir les dépenses imprévues. Ensuite, l’argent investi ne devrait pas être nécessaire à court terme. Enfin, l’investisseur doit pouvoir accepter des baisses temporaires sans vendre dans la précipitation.
Dans notre scénario, l’investisseur dispose déjà d’une réserve de sécurité, vise un horizon d’au moins huit ans et accepte une volatilité modérée à élevée. Il souhaite diversifier son portefeuille tout en conservant une structure assez simple à suivre.
Une allocation illustrative pour 10 000 €
Une approche équilibrée peut donner davantage de poids aux ETF, qui permettent d’accéder en une seule ligne à un grand nombre d’entreprises. Les actions individuelles et la crypto complètent l’ensemble, mais occupent une place plus limitée en raison de leur risque spécifique et de leur volatilité.
1. Les ETF : le cœur du portefeuille
Les 6 000 € destinés aux ETF peuvent être répartis entre un fonds indiciel mondial et, selon le profil de l’investisseur, une exposition complémentaire. Un ETF mondial offre une diversification immédiate entre de nombreuses entreprises et réduit la dépendance à une seule société.
Cette poche n’est toutefois pas sans risque : sa valeur peut reculer lors d’une correction boursière, d’une récession ou d’une hausse des taux. Son intérêt vient surtout de sa simplicité, de ses frais généralement contenus et de sa capacité à accompagner une stratégie régulière dans le temps.
2. Les actions : ajouter une conviction maîtrisée
Avec 2 500 €, l’investisseur peut retenir cinq à huit entreprises de secteurs différents, plutôt que de concentrer toute la somme sur une seule valeur. L’analyse peut porter sur la solidité du bilan, la rentabilité, la position concurrentielle et le prix payé.
Une règle pratique consiste à limiter chaque ligne à une part raisonnable du portefeuille. Ainsi, une déception sur une entreprise ne compromet pas l’ensemble du capital. Les actions individuelles demandent aussi du temps : il faut suivre les résultats, les perspectives et les changements de risque.
3. La crypto : une poche dynamique, pas un socle
Les 1 500 € en cryptomonnaies représentent 15 % de l’allocation. Cette proportion peut déjà être élevée pour un débutant, car les variations quotidiennes sont parfois importantes. Une baisse de 50 % de cette poche réduirait de 750 € la valeur totale du portefeuille, toutes choses égales par ailleurs.
Pour limiter le risque, une diversification excessive entre de nombreux jetons n’est pas forcément nécessaire. Il est préférable de comprendre les actifs détenus, de sécuriser les accès et de définir à l’avance une limite maximale. Les performances passées ne permettent pas de prévoir les prochaines évolutions.
Investir en une fois ou progressivement ?
Investir les 10 000 € immédiatement permet d’être exposé plus tôt au marché, mais expose aussi à un mauvais point d’entrée. Une autre option consiste à fractionner les versements sur six à douze mois, par exemple avec une part mensuelle fixe. Cette méthode peut réduire le risque psychologique lié à une baisse juste après l’investissement.
Le choix dépend de la situation et de la capacité à rester discipliné. L’investissement programmé ne supprime pas le risque de perte, mais il transforme une décision émotionnelle en processus régulier. Découvrez aussi les principes présentés sur notre page d’accueil pour mieux comprendre l’investissement automatisé.
Quel rendement peut-on raisonnablement envisager ?
Il est impossible de garantir un rendement annuel. Pour se repérer, l’investisseur peut travailler avec plusieurs scénarios plutôt qu’avec une seule promesse. Une hypothèse moyenne de 5 % par an, non garantie et avant fiscalité, ferait passer 10 000 € à environ 16 300 € après dix ans si les gains étaient réinvestis. À l’inverse, plusieurs années négatives peuvent survenir, notamment sur la poche crypto.
Ces chiffres sont des simulations mathématiques, pas des prévisions. Les frais, la fiscalité, l’inflation et les retraits modifient le résultat final. Le plus important est donc de comparer les performances à un indice de référence cohérent, sur une durée suffisamment longue.
Le suivi : rééquilibrer sans sur-réagir
Une revue trimestrielle ou semestrielle suffit généralement pour vérifier les écarts. Si la crypto progresse fortement et représente désormais 25 % du portefeuille au lieu de 15 %, un rééquilibrage peut ramener son poids vers l’objectif initial. Cette discipline oblige à vendre une partie d’une poche en hausse et à renforcer une poche moins performante, ce qui peut être difficile émotionnellement.
- Vérifier la répartition et les frais une à deux fois par an.
- Éviter de modifier le plan à chaque actualité de marché.
- Conserver une trace des versements, arbitrages et objectifs.
- Adapter l’allocation si l’horizon ou la situation personnelle change.
Ce que ce cas pratique montre
Sur 10 000 €, les ETF peuvent constituer le moteur de diversification, les actions apporter une sélection plus personnelle et la crypto offrir une exposition limitée à un secteur très volatil. La bonne allocation n’est pas celle qui promet le plus, mais celle que l’investisseur est capable de conserver pendant les phases difficiles.
Commencer avec une structure claire, des montants compréhensibles et des règles écrites est souvent plus efficace que de multiplier les produits. Une gestion automatisée peut aider à appliquer ces règles, à condition de garder une vision réaliste des risques et des objectifs.